中国科研团队研究成果登上《自然通讯》
国际权威《自然》nature 官网5月8日在《自然通讯》子刊nature communications发布中国科研人员最新研究成果:
中国多种制氢途径的经济与环境竞争力
Economic and environmental competitiveness of multiple hydrogen production pathways in China
作者来自:中国山东大学的 Guangyao Fan、Hui Zhang、Bo Sun,以及潍柴动力的 Fengwen Pan。
文章摘要:氢能作为全球能源系统深度脱碳的重要载体,在未来能源领域占据关键地位。《中国多种制氢途径的经济与环境竞争力》深入剖析了中国不同制氢途径的现状与发展前景,为中国氢能产业发展提供了极具价值的参考。
研究背景
全球氢能产业蓬勃发展,到 2050 年氢能需求量预计大幅增长,对全球减碳意义重大。中国积极推动氢能产业,氢气产量位居世界首位,但当前氢气生产主要依赖化石燃料,与氢能减碳目标相悖,亟需探索低碳制氢路径。在此背景下,研究不同制氢途径的经济与环境竞争力,对优化中国制氢结构至关重要。
研究方法
研究建立了考虑小时供氢可靠性的制氢系统配置及全年小时运行优化模型,以最小化平准化制氢成本(LCOH)为目标,同时计算生命周期碳排放(LCCE)评估环境性能。数据涵盖 31 个省份实际电价、电网碳排放因子及国家可再生能源实验室小时光伏发电量等,确保研究的真实性与可靠性。
主要观点
制氢途径多样性:中国主要制氢途径包括水电解制氢、煤制氢、天然气制氢和工业副产品制氢。其中,水电解制氢又细分为并网、光伏与电网结合、固定可再生能源渗透率和离网四种系统,各系统特点与适用场景不同。
区域差异显著:中国 31 个省份在可再生能源资源、电价水平、电网碳排放等方面存在显著差异,导致不同制氢途径的 LCOH 和 LCCE 在各省表现各异。东部和南部沿海地区水电解制氢 LCOH 普遍较高,西部和北部地区相对较低;北方地区电网碳排放因子高,使并网水电解制氢系统 LCCE 较高。
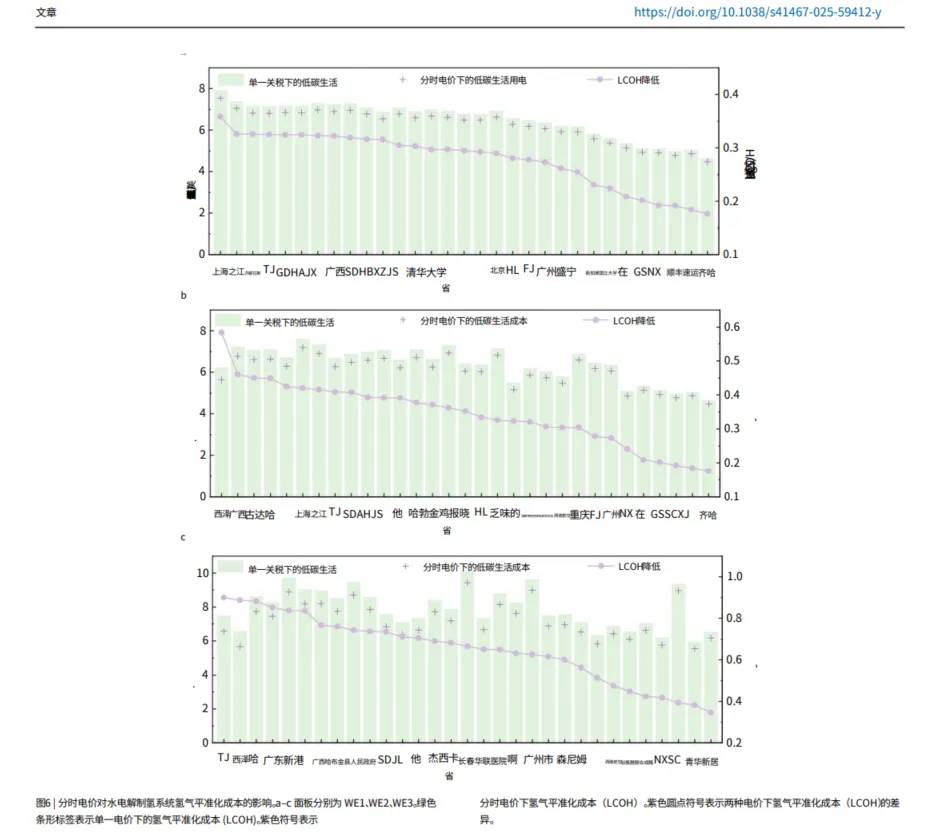
政策影响关键:电价优惠、碳减排投资配套激励和生产补贴等政策对不同水电解制氢系统影响不同。例如,分时电价可降低并网水电解制氢系统 LCOH,不同补贴政策能加速离网水电解制氢系统成为经济低碳途径的进程。
新研究成果
系统竞争力分析:并网水电解制氢系统仅在部分省份具低碳优势,实施分时电价可提升其经济竞争力;离网水电解制氢系统能实现近零碳排放,但前期需大量投资,预计 2045-2050 年可能成为最具成本效益的制氢系统,相关激励或补贴政策可使其提前 5-15 年达成这一目标。在此之前,工业副产品制氢是可行替代方案。
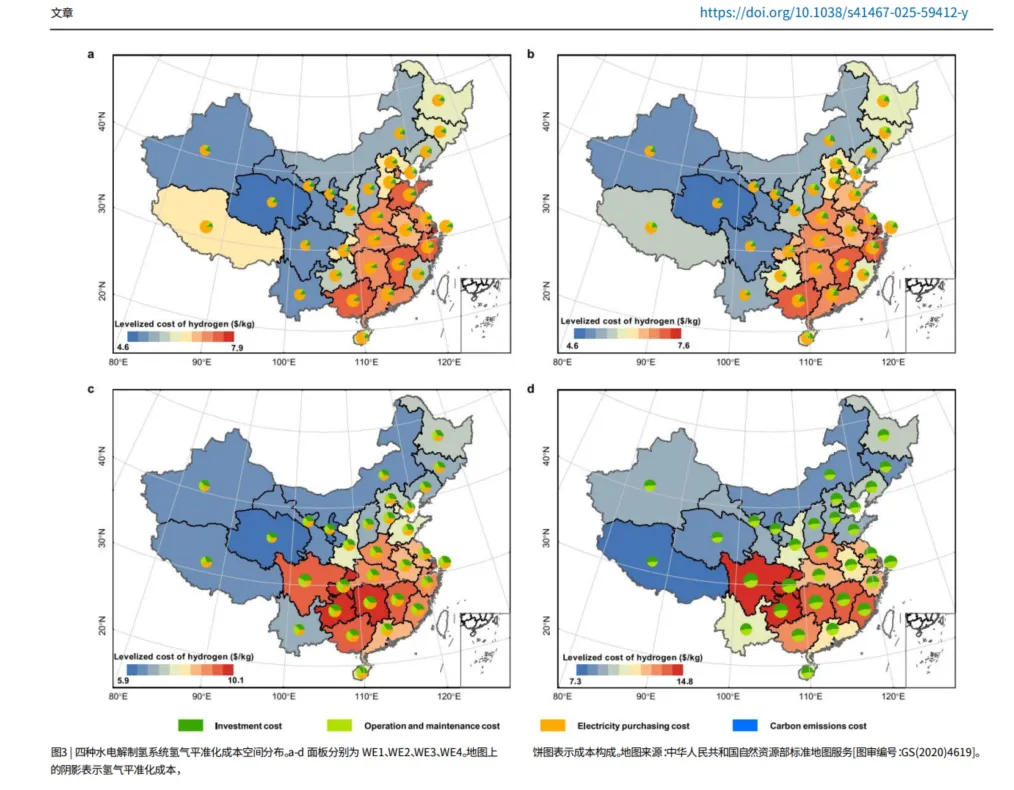
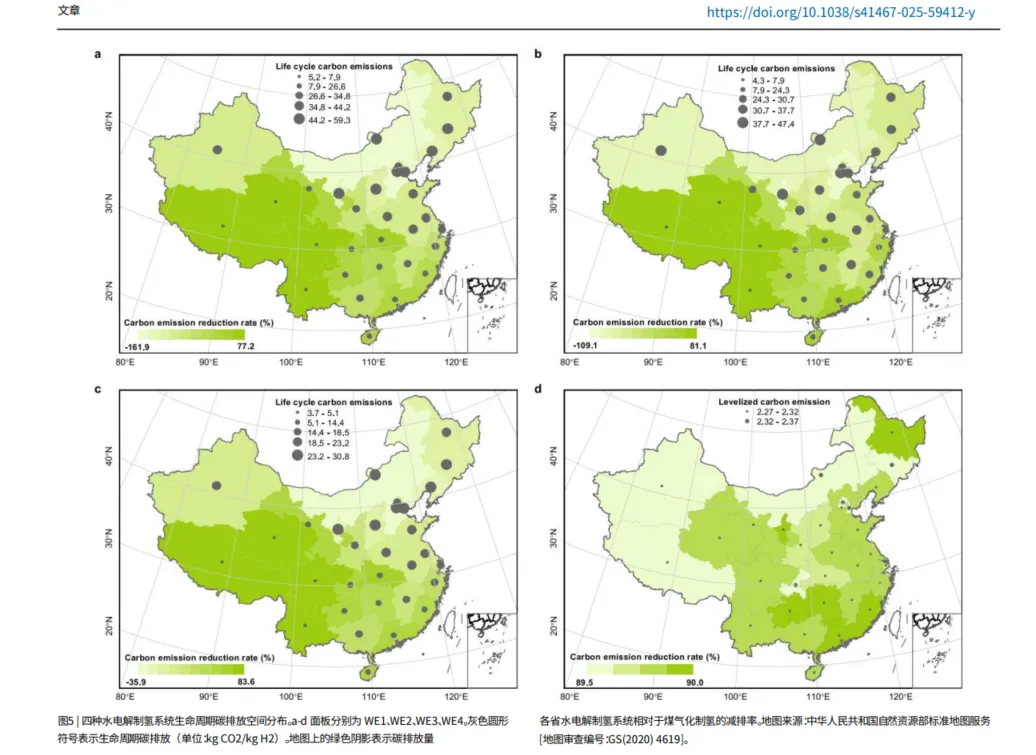
成本与排放分布:明确了四种水电解制氢系统 LCOH 和 LCCE 的空间分布特征。如 WE1、WE2、WE3 的 LCOH 受电价和光伏发电影响,东部和南部沿海高、西部和北部低;WE4 的 LCOH 由光伏发电决定,分布与光伏发电相反。WE1、WE2、WE3 的 LCCE 在北方较高,WE4 在全国范围内碳排放很小。
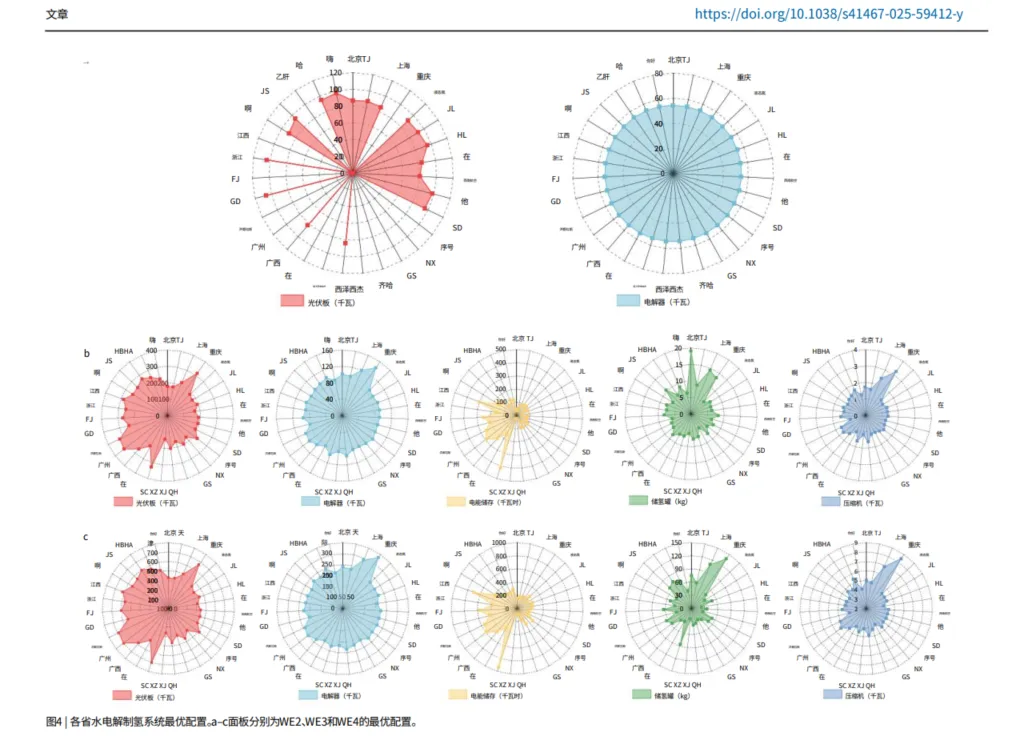
结构转型量化:量化了中国氢能生产结构向 15% 可再生氢能转型的投资和碳减排情况。实现该转型共需 461 亿美元投资,可累计减少碳排放 6190 万吨。不同省份因氢气需求、资源条件不同,转型投入与减排量存在差异。
未来发展路径:基于全国平均数据,分析 2025-2050 年中国水电解制氢发展路径。在不同补贴政策情景下,离网水电解制氢系统成为最经济制氢方式的时间节点将提前,且随着电网可再生能源比例提高,各水电解制氢系统 LCCE 将降低。
这项研究成果为中国氢能战略部署提供了重要依据,建议采取区域差异化、分阶段推进策略。未来研究可关注光伏发电板不确定性及氢气输送技术等问题,进一步完善中国氢能产业发展规划。