铂金或成下一个飙升贵金属
铂金仍然被严重低估,但供应缺口收紧、技术面看涨突破以及铂金与黄金比率上升表明,它可能成为在不断创新高的黄金之后,下一个飙升的贵金属。
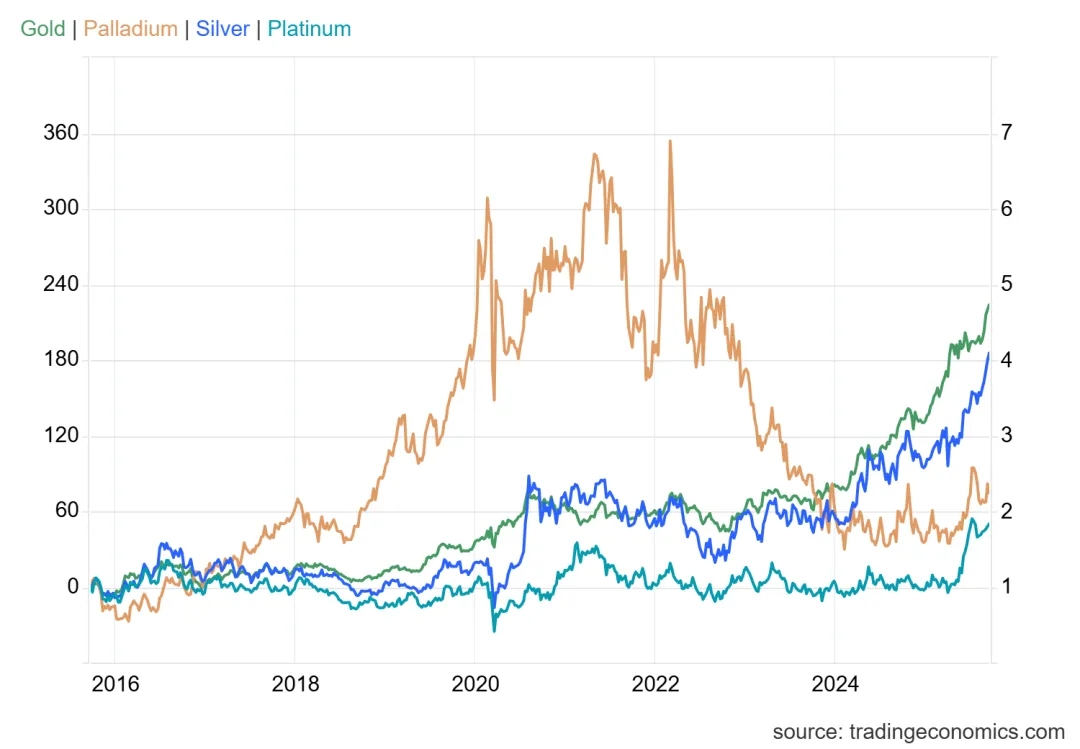
铂金正在贵金属领域展现出令人信服的机会。尽管黄金不断刷新历史新高,白银也是强势,但相比,铂金仍被低估。
此外,深度供应缺口、长期技术突破以及铂金与黄金比率上升的组合表明,铂可能正在在为再度强劲上涨做准备。
随着市场动态的转变和交易者寻找下一个突破候选者,铂金的独特地位预示着未来几个月和几年的巨大上涨潜力。
铂金供应缺口加深:矿产产量下降,库存收缩
铂金市场正在走向连续第三年年度赤字。世界铂金投资协会(WPIC)预测 2025 年将出现 85 万盎司的供应缺口。尽管年同比需求下降 22%,这种持续缺口仍然存在。持续缺口主要由疲弱的矿产供应和停滞的回收推动,而非需求激增。
矿产供应疲弱和回收限制
生产仍是 2025 年最重要的问题。全球精炼产量在 2025 年第二季度降至 145 万盎司,低于 2024 年第二季度的 154 万盎司。世界最大生产商南非在第一季度受到大雨影响,第二季度产量仍比 2024 年水平低 8%。
WPIC预计南非今年总矿产供应将下降 6%。另一方面,分析师预测津巴布韦下降 4%,北美下降 26%。不过,他们预计俄罗斯将小幅增长 1%。
与此同时,回收供应正在改善但仍然疲弱。二次供应同比增长 6%至 160 万盎司,主要由汽车回收增长推动。
尽管如此,WPIC指出水平仍处于历史低位。根据WPIC,铂金回收对价格的反应远不如钯金或铑金敏感。因此,即使在 7 月份价格超过 1,450 美元的情况下,废料流入仍然有限。
库存萎缩和需求前景喜忧参半
铂金总供应预计 2025 年将下降 3%至 703 万盎司。同时,地面库存继续萎缩,预计今年库存将下降 22%至 298 万盎司,低于 2022 年的 551 万盎司。
在需求方面,前景喜忧参半。工业用途预计下降 22%,汽车需求因汽车产量放缓可能下降 3%。
然而,WPIC预计今年珠宝需求将增长 11%至 223 万盎司,主要由铂金相对黄金的折价推动。中国批发商正在推动 42%的制造激增,因为他们将重点从下降的黄金销售转移。
2025 年,关税不确定性为资金需求增加了波动性。今年早些时候,实物铂金因担心贸易限制而流入美国。虽然这些担忧短暂缓解,但在宣布铜关税后再次浮现。涉及南非的地缘政治风险继续威胁供应。
尽管整体需求下降,供应缺口仍然巨大。虽然价格正在上涨,但仍不足以激励新的采矿项目。深层采矿仍然成本高昂,即使篮子价格增长 50%也不太可能触发新的供应。
目前,结构性紧张继续支撑 2025 年铂金价格前景看好。
铂金与黄金比率信号潜在追赶反弹
历史上,铂金在主要牛市周期中跟随黄金的领先。在 1970 年代末和 2000 年代初,黄金首先突破,而铂金随后以更强的百分比涨幅跟随。
这种滞后行为为错过黄金初始走势的市场参与者提供了第二次机会。一旦黄金确认突破,铂金通常会以更大的波动性和上涨潜力跟随。
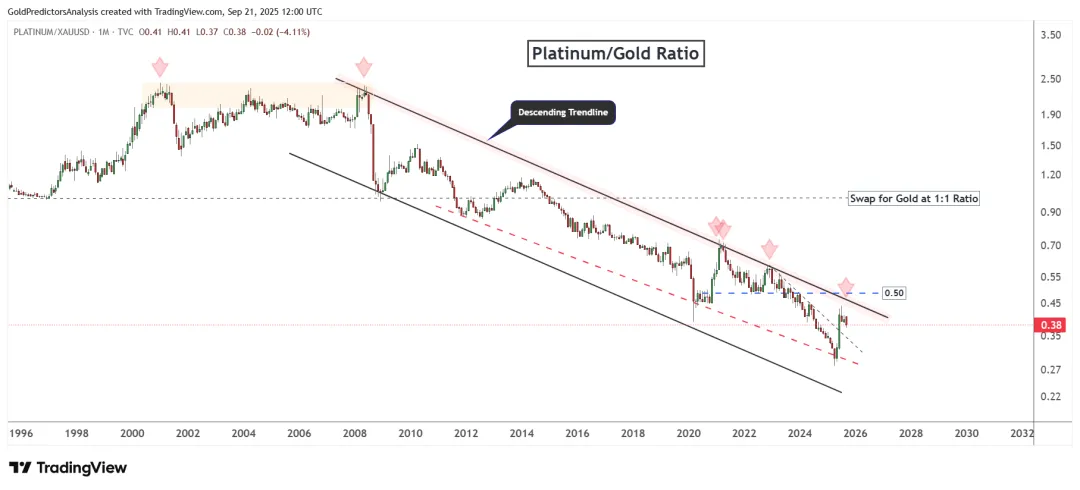
铂金历史上以溢价交易黄金。从 1990 年代末到 2008 年,铂金与黄金的比率保持在 1.0 以上,表明铂金比黄金更昂贵。
然而,这种趋势在 2008 年全球金融危机后逆转。从那时起,铂金一直以持续折价交易,比率在一个明确的下降通道内稳步下降。
图像显示了铂金与黄金比率的下降通道。该比率在近 15 年内一直在此通道内交易,受到强劲下降趋势线的限制。关键破位发生在 2011 年和 2020 年,每次都伴随着收复更高水平的失败尝试。截至 2025 年,该比率仍在 0.38 附近受到抑制,表明铂金价值仅为黄金价格的 38%。
然而,2025 年该比率的近期反弹呈现生机迹象。比率从通道下支撑反弹,短暂向 0.50 水平飙升。这种反弹表明随着黄金已确认其长期突破,铂金的势头正在增长。如果比率突破下降趋势线并收复 0.50~0.55 区域,可能标志着结构性轮动回铂金的开始。
该比率为市场参与者提供关键信号。铂金与黄金比率上升表明铂金跑赢黄金,通常在早期商品周期或通胀期间。
如果黄金继续攀升且比率确认突破,铂金可能进入自己的牛市阶段,类似于前几十年。
铂金技术分析:倒头肩形态确认长期底部
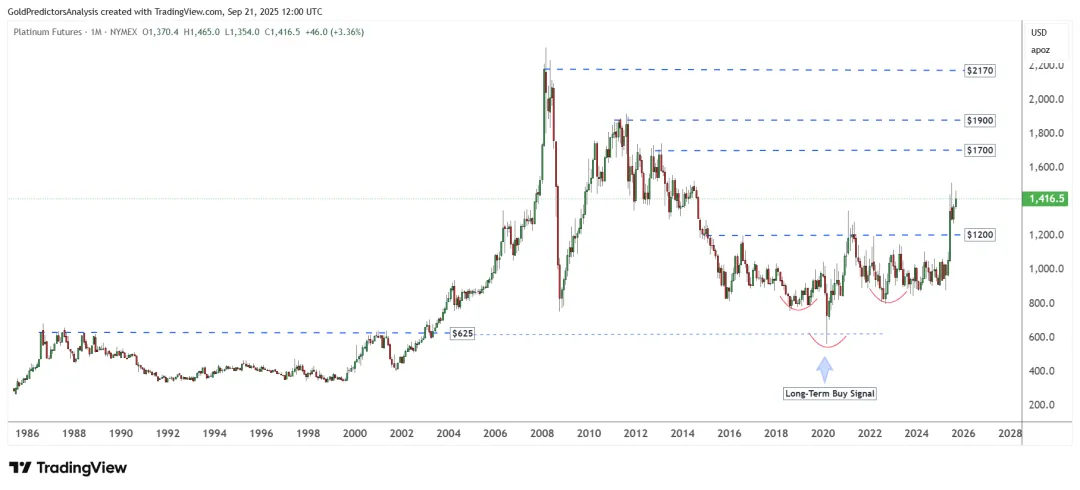
铂金的长期前景仍然强劲看好,因为价格从 600 美元水平附近的重要支撑区域突破。历史价格走势显示,铂金在 1980 年代至 2000 年代初之间形成了坚实的底部。这个整理阶段之后是从 2001 年低点 403 美元到 2008 年历史高点 2,299 美元的强劲走势。
然而,2008 年的全球金融危机引发了急剧调整,铂金在 2008 年第三季度跌至 752.50 美元。虽然黄金价格在危机后继续上涨,但铂金进入了长期整理期。这个阶段逐渐形成了在 2015 年至 2025 年间变得更加明确的筑底结构。
值得注意的是,上图显示在此期间形成了倒头肩形态。在 2025 年第二季度,铂金突破了这个形态的颈线,并继续上涨至 2025 年第三季度。这个突破确认了结构性底部,并表明铂金现在正在进入长期乐观周期。这个周期在未来几年可能会继续。
铂金参与者的关键点
下图确认了强劲的筑底形态,因为价格在 625 美元水平附近形成了倒头肩。这个底部在 2020 年 3 月确立,价格在 2025 年第二季度突破了 1,200 美元区域。1,200 美元的突破为向 1,700 美元区域移动打开了大门。
倒头肩形态的形成表明 1,200 美元水平可能充当新的支撑。这个结构指向未来几年向历史水平的持续上涨。直接阻力位于 1,700 美元附近,突破这个区域可能推动价格进一步向 1,900 美元甚至 2,170 美元。
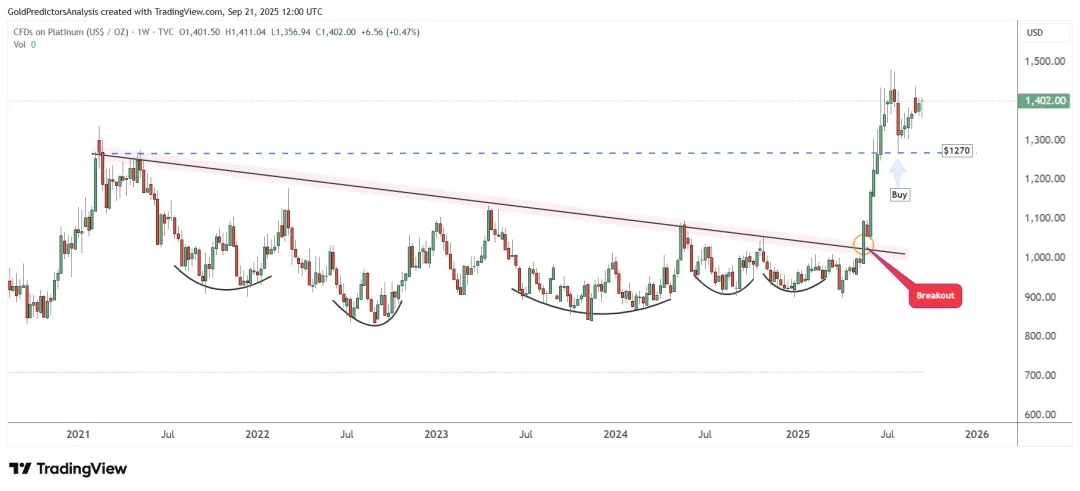
这种看涨价格走势进一步得到周线图的确认,显示 2021 年至 2025 年间正在形成圆杯形态。2025 年 5 月在 1,050 美元水平附近的突破为铂金价格强劲飙升打开了大门。
图表还突出显示了 2025 年 7 月的急剧逆转,在 1,270 美元区域附近产生了强劲买入信号。此后,价格继续走高。1,270~1,200 美元水平现在充当关键支撑,与 2021 年 2 月的高点一致。只要铂金保持在这个区域之上,看涨趋势可能会继续。
从技术角度看,铂金正处于倒头肩形态,长期基础结构和上升势头都支持积极前景。此外,相比黄金和白银,铂金仍然被深度折价。
如果铂金与黄金比率突破 0.50 水平以上,该金属市场表现可能超越预期。因此,铂金向 1,200~1,270 美元区域的任何调整都应被视为瞄准新历史水平的关键关注点。
关于Muhammad Umair
Muhammad Umair是金融MBA和工程博士。作为专门从事货币和贵金属的资深金融分析师,他结合多学科学术背景提供数据驱动的逆向观点。作为Gold Predictors的创始人,他领导一个提供先进市场分析、定量研究和精炼贵金属交易策略的团队。