铂金大涨超 90%,钯金涨近 80%
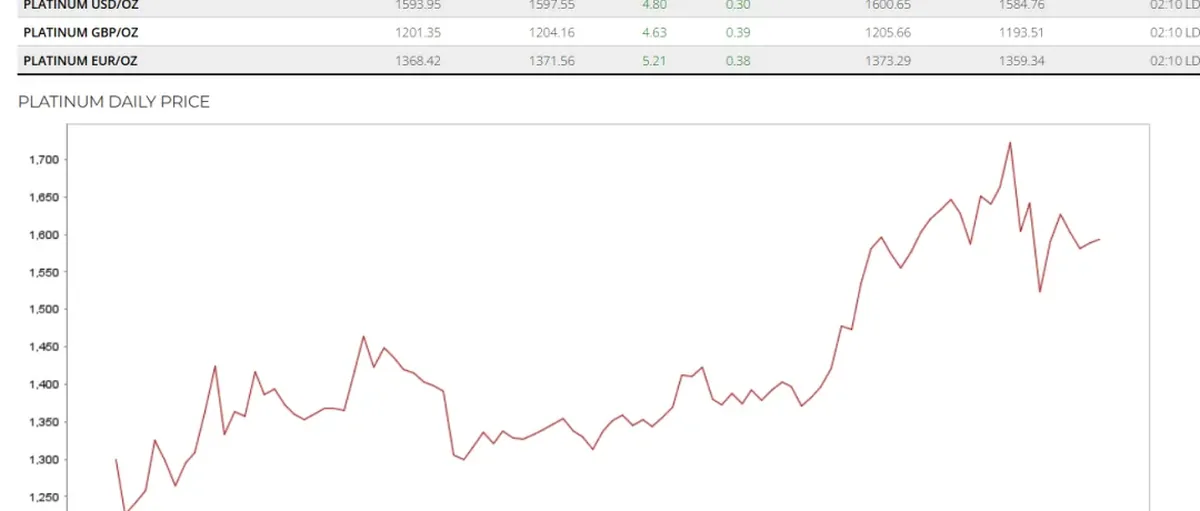
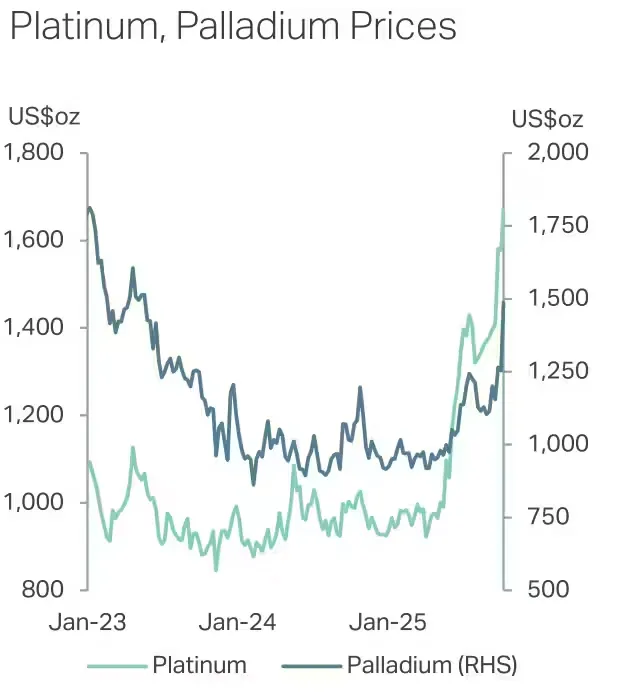
铂金已成为 2025 年贵金属涨势中的突出表现者,最高飙升超90%至十多年来的最高水平。
当然,最早是黄金的上涨带动了整个板块,但铂金的涨幅更多是受供应紧张和需求复苏推动;钯金则因基本面较弱而表现逊色。
铂金和钯金都受益于黄金行情,但各自的表现取决于不同的市场因素。
在两者中,铂金是 2025 年的最大赢家。在 10 月 16 日短暂触及每盎司1,725 美元的年内高点。尽管此后回落至1,600 美元以下,但铂金价格仍处于12 年高位。
钯金方面,价格上涨近80%,在 10 月 16 日达到1,630 美元的峰值,但之后回落至1,430 美元左右。
金属焦点在 10 月 25 日发布的年度《贵金属投资焦点》报告中,分析了推动铂金和钯金等贵金属市场和价格的核心供需趋势。
铂金涨势不只是沾了黄金的光
铂金确实受益于 2025 年经济担忧下贵金属的强劲投资需求。但金属焦点的分析师认为,该金属本身的供需基本面也起到了关键作用。“南部非洲的停产和暴雨扰乱了生产,而北美正在进行重组。”报告写道。
需求端,今年珠宝行业对铂金的需求大幅增长,特别是在中国。随着黄金价格飙升,铂金珠宝成了更实惠的选择。今年中国和美国对铂金ETF的投资流入也是重要的需求驱动因素。
铂金价格创下12 年新高,但钯金价格只是触及2 年高点。“钯金也略有受益,但表现仍然落后,基本面前景不太乐观,投资者兴趣有限。”金属焦点表示。
2026 年:铂金看涨,钯金看跌
在 2025 年剩余时间和 2026 年,铂金价格会继续受益于贵金属的整体上涨趋势。铂金市场持续的供应缺口也会对价格形成有力支撑。
金属焦点预测 2025 年将连续第三年出现实物短缺,总计41.5 万盎司,因为铂金矿产量预计同比下降6%。需求预计下降4%,主要是玻璃和汽车行业产量下降所致。
铂金供应短缺预计会持续到 2026 年,并扩大至约48 万盎司,因为矿山供应预计将下降2%,达到12 年低点(不包括 2020 年疫情期间)。“多年投资不足导致几乎没有新项目上线,矿山供应正在经历结构性下降。”报告作者指出。
与此同时,需求预计因工业需求(特别是中国的玻璃和化工行业)恢复而反弹1%。不过,金属焦点警告称,汽车和珠宝行业的需求可能会收缩。
汽车行业电气化趋势虽有所放缓,但预计仍会侵蚀铂金需求,尤其是催化转换器制造商转向成本更低的钯金。
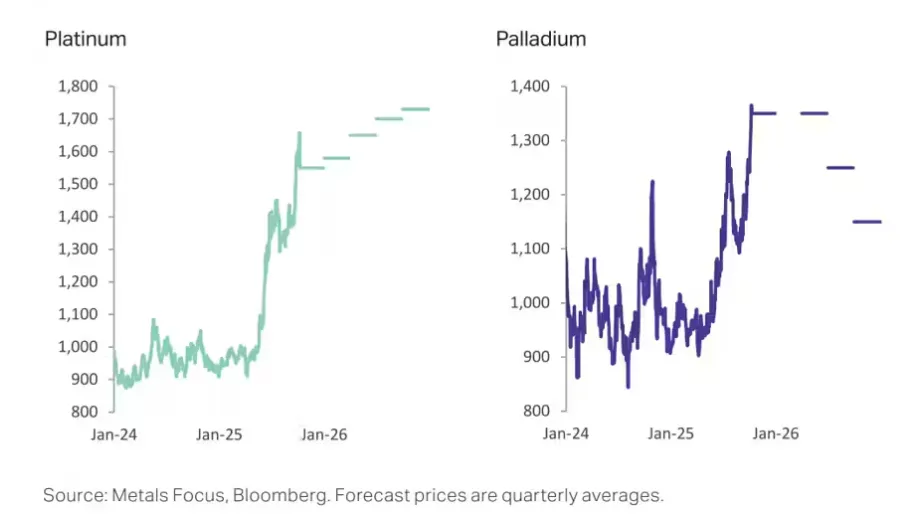
金属焦点预测 2026 年铂金平均价格为每盎司1,670 美元,比上年上涨34%。
至于钯金,金属焦点的看法略为悲观。预计钯金价格在 2025 年第四季度平均为每盎司1,350 美元,到 2026 年第四季度将降至1,150 美元。
虽然过去几年钯金市场一直处于实物短缺状态,但预计短缺会从 2024 年的56.6 万盎司缩小至 2025 年的36.7 万盎司,2026 年进一步缩小至17.8 万盎司。
困扰铂金的结构性问题同样影响着钯金矿山供应,预计 2026 年将下降3%。
但随着回收活动恢复,二次供应预计将增长10%。
总体来看,钯金总供应量预计在本年度增长1%。
与此同时,由于汽车行业需求下降,2026 年钯金需求预计将下降略高于1%。
市场参与者需要知道什么
铂金和钯金因其稀有性以及在珠宝制造和实物金条中的用途而被视为贵金属。所以当投资者青睐避险黄金时,它们也会跟着受益。
但不是所有贵金属在同一时间都对投资者有吸引力,看看白银就知道了。
相比投资需求,这些金属的工业用途才是需求的主要驱动力。对 2026 年而言,铂金会继续跟随黄金涨势,而且凭借强劲的基本面,还有不小的上涨空间。
关于作者
梅丽莎·皮斯蒂利是一位高级贵金属专家,来自美国加利福尼亚州洪堡州立大学,自 2006 年起持续从事市场报道与投资者教育工作。她在投资领域覆盖多个行业,包括采矿、科技及制药等。她致力于帮助投资者了解各类增长型市场的投资机遇。