世界铂金投资协会(WPIC)发表最新文章,刊登于芝商所。
核心观点
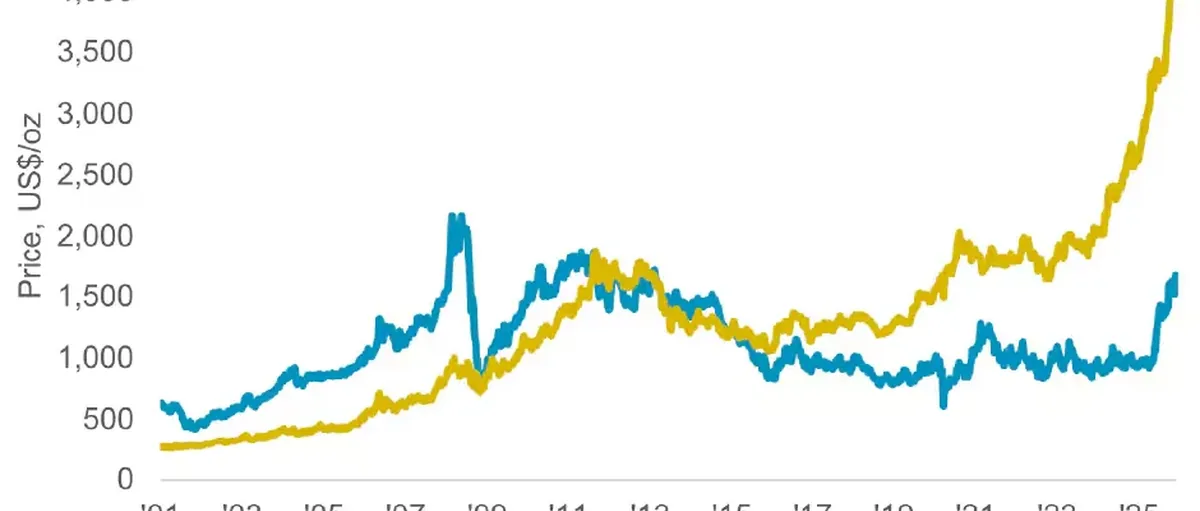
铂金今年打了个漂亮的翻身仗,突破了疫情后的震荡区间,成为表现最抢眼的大宗商品之一。从 5 月开始价格一路飙升,10 月冲到每盎司 1736 美元——这是 14 年来的新高,之后还在继续攀升。
但即便涨到这个份上,铂金相比黄金还是便宜不少(见图 1),价格仍然被低估。眼下的走势看起来是在强劲基本面支撑下进行健康调整。
连续几年的供应缺口为今年的涨势埋下了伏笔,地缘政治和宏观经济又添了一把火。美国贸易政策变来变去,关税威胁一直悬着,搞得各地需求错位,大家都在抢金属。
供应安全这个话题在 2025 年越来越热。市场确实紧张——看看持续高企的租赁利率和伦敦场外市场的现货溢价就知道了。
铂金的投资逻辑依然很硬。2025 年连续第三年出现大幅供应缺口(估计 69.2 万盎司),地面库存会被消耗到只够撑五个月。通常情况下,高价会让市场自我调节——要么刺激新增供应,要么把需求打下去。
但铂金这东西比较特殊,历史数据显示,无论供应还是需求,短中期内对价格变化都不太敏感。按 WPIC 未来 2~5 年的预测,需求稳健且多元化,供应却上不来,到这个十年结束时,地面库存会被大量消耗。
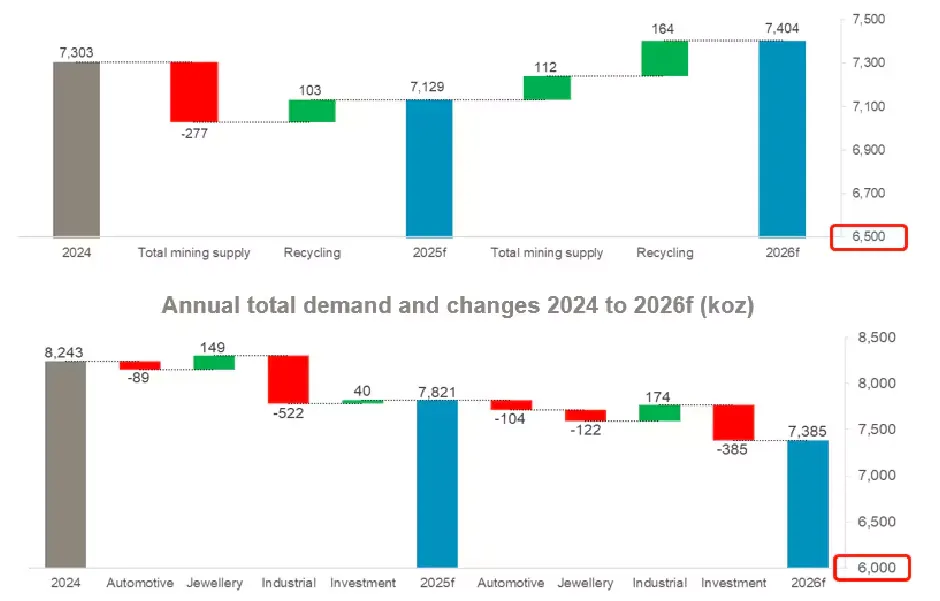
WPIC 初步预测 2026 年市场会基本平衡,出现 2 万盎司的小幅过剩,但这有两个前提:一是贸易紧张缓和,让 CME 仓库的货能正常流出;二是高价位促使 ETF 投资者获利了结(图 2)。
万一贸易摩擦继续,2026 年可能又是供不应求的一年,因为预期中的投资流出根本不会发生。不管怎样,今年这点平衡解决不了库存消耗的问题,市场还得继续紧巴巴过日子。
另外,除了自身基本面过硬,铂金还能搭上贵金属整体需求增长的顺风车。投资者担心美元贬值,都在找分散风险的渠道。
2025 年贵金属全线上涨,背后就是投资组合配置向贵金属倾斜这个大趋势。这个势头看起来会持续好一阵子,尤其是如果利率继续往下走的话。
基本面分析
供需格局
2025 年铂金总供应预计同比下降 2%,至 712.9 万盎司。矿山供应下滑 5%——生产商没法像 2024 年那样再从在制品(WIP)库存里挖潜了。所谓 WIP 库存,就是之前年份挖出来、部分加工过但还没炼成成品的矿石。
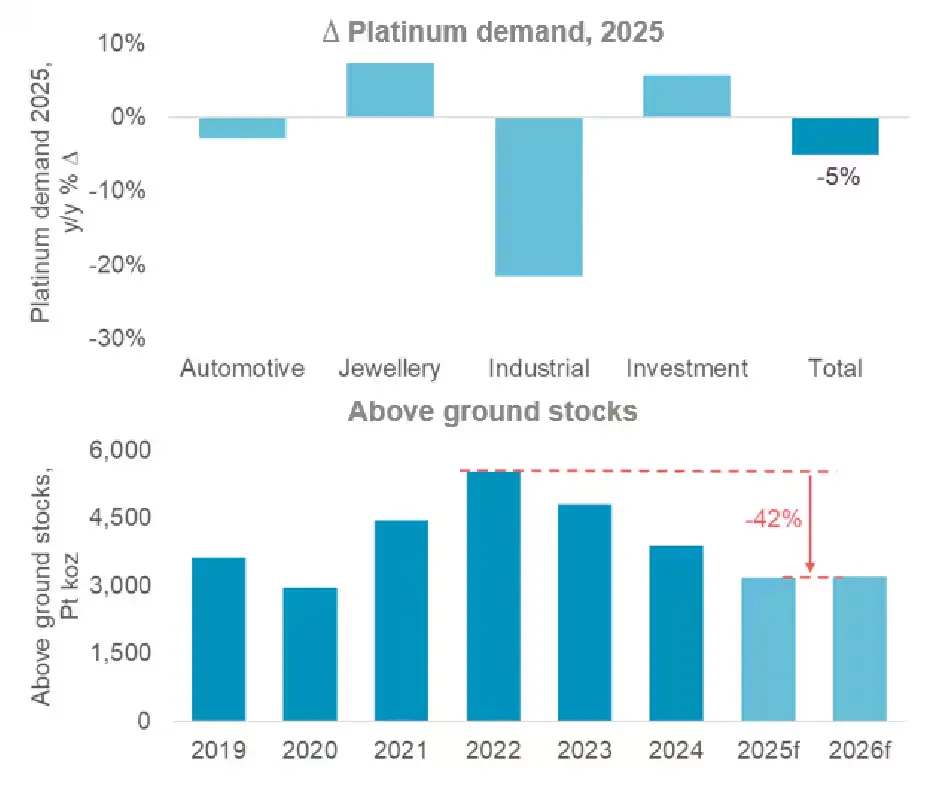
价格上涨会让回收供应增长 7%,但这点增量补不上采矿量的缺口。总需求预计同比降 5%,至 782.1 万盎司。工业需求疲软(同比-22%)是拖累需求的主因。今年会是连续第三年供应缺口,规模 69.2 万盎司。
2026 年矿山供应预计增长 2%,因为会释放一些 WIP 库存。回收供应可能大涨 10%——高价刺激了废催化剂加工和珠宝废料回收。2026 年总供应有望增长 4%,而总需求预计降 6%至 738.5 万盎司。熬过三年深度赤字后,2026 年市场会比较平衡,小幅过剩 2 万盎司。
投资需求占了 2026 年总需求下降 43.7 万盎司中的 38.5 万盎司。具体来说,随着美国贸易不确定性缓解、232 条款明确,CME 交易所库存预计流出 15 万盎司;ETF 获利了结预计 17 万盎司。
要注意的是,ETF 流出得在价格强势时投资者愿意卖才行。但眼下贵金属板块势头正旺,如果市场预期明年还要涨,2026 年搞不好反而会有资金流入。更广泛的贵金属配置趋势,加上 2027 年起到十年末铂金市场可能恢复连续赤字的长期前景,都支持这种可能性。
WPIC 分析还显示,铂金供需对价格变化不太敏感。铂金开采主要靠深层地下矿,短中期内产量很难灵活调整,开发周期长,资本投入大。需求端,预计 2026 年汽车、珠宝和工业需求合计只降 1%,也说明存在一定的价格刚性(尤其汽车和工业领域)。
往中期看,贸易形势明朗后,汽车和工业这两大关键终端市场的非投资需求应该会好转。
地面库存告急
到 2025 年底,连续三年的大幅赤字会让地面库存(AGS)大幅缩水 42%,减少 234.1 万盎司,剩下的只够撑不到五个月。库存消耗是推高铂金价格的主要动力(图 3)。2026 年预计的市场平衡补不回库存窟窿,市场紧张局面还会延续。
市场持续吃紧
连续几年赤字把库存铂金掏空了,实际可用的金属越来越少。再加上贸易摩擦和抢货,金属被锁在某些地方(比如中国)出不来,没法拿去出租。这反映出一个越来越突出的问题:关键矿产供应安全,不光是企业层面的事,国家层面也越来越重视。
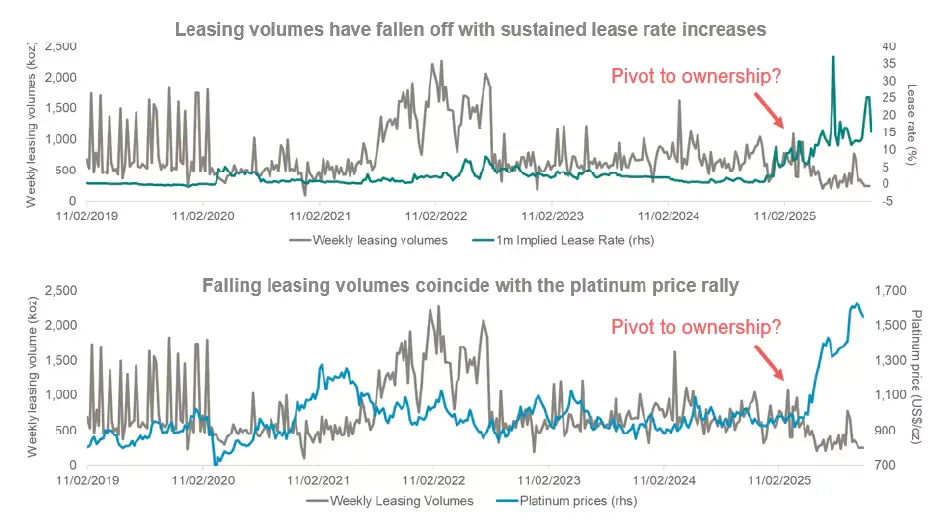
库存减少导致铂金一个月期租赁利率(借金属的成本)今年平均涨到 12%(还不算信用利差),而 2024 年全年才 1%(图 4)。租赁利率飙升,主要就是因为实物供应不足——要么金属租不到,要么持有者不愿意按现行价格出租。
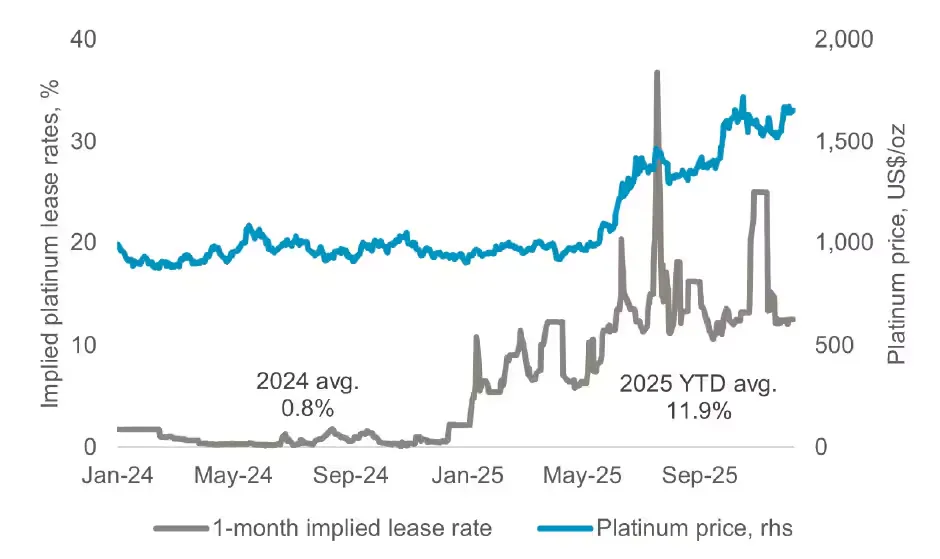
高租赁利率应该会继续托着铂金价格,因为买家会重新考虑采购策略,从租赁改成直接买断,或者搞点防御性囤货。伦敦金银市场协会(LBMA/LPPM)的数据印证了这个转变——租赁量随着利率上涨而萎缩,时间点正好对应 5 月初铂金价格开始大涨的那个拐点(图 5)。
中国市场动向
金条金币投资需求爆发
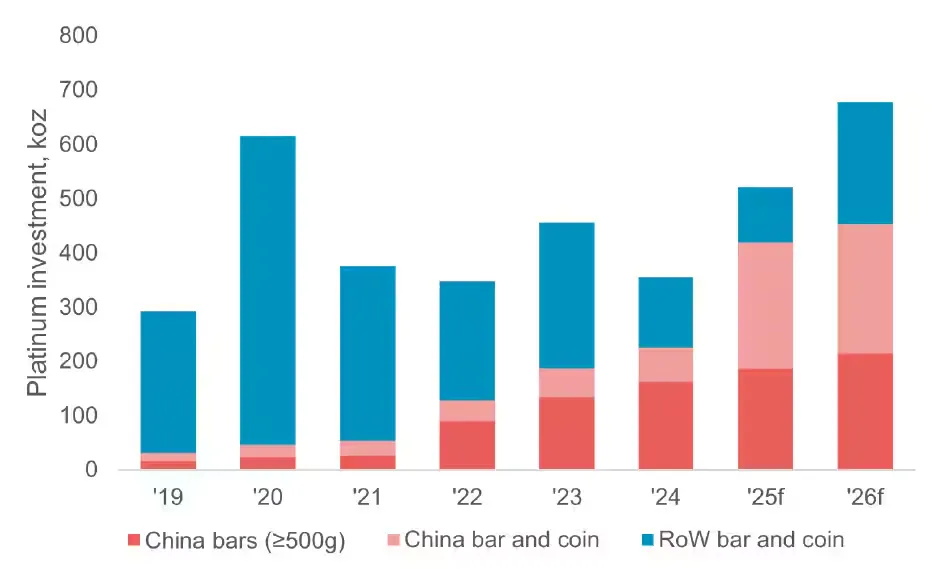
中国本来是全球最大的铂金消费国,但 2019 年之前投资市场还没怎么开发。这几年一跃成为铂金金条金币投资的头号市场,2025 年预计占全球总需求的 80%(含 500 克及以上投资条)。
2026 年预计还是第一,但份额会降到 64%,因为其他市场在增强。同时,中国的铂金珠宝需求(带有准投资属性)在经历一段低迷后又开始增长了——制造商看到铂金比黄金便宜那么多,又开始做铂金首饰了。
结论
虽然 ETF 持仓和交易所库存变化预计会让 2026 年市场趋向平衡,但租赁利率居高不下、场外远期市场现货溢价明显,说明用地面库存来填补 2025 年缺口的努力还不够,市场还是很紧张。
说到底,供需对价格大涨的反应太慢,证明铂金市场紧张已经是常态了,这对投资来说是个好消息。
几句话总结
- WPIC 研究显示,铂金市场 2023~2025 年处于供应赤字期,2026 年预计短暂平衡后会继续赤字。到这个十年末,地面库存会被大量消耗。
- 铂金供应依然困难重重,初级采矿和二级回收都有问题。
- 租赁利率高位、伦敦场外市场现货溢价,都说明市场很紧张。
- 铂金是很多经济体的关键矿产,在全球能源转型中地位重要,特别是氢经济这一块。
- 铂金价格还是被低估,跟黄金比便宜不少。
【信息来源:芝商所】