H2Giga 发布电解技术与创新路线图
欧洲旗舰氢能项目“H2Giga”的合作伙伴于 2026 年 3 月 6 日发布了题为《电解技术与创新路线图》的研究报告。
该路线图总结了过去五年科研与产业合作的成果,展现了德国当前的研究现状和水电解规模化应用情况,并明确了扩大电解槽量产所需的步骤。
铂道认真阅读了这份报告,并做出深度解读。
谁能掌握电解槽,谁就掌握绿氢时代
全球能源转型正在进入一个新的阶段。
过去二十年,风电和光伏完成了从边缘能源到主力能源的跨越。但当可再生能源比例不断提高,一个新的问题开始浮现:如何储存和利用这些波动的电力。
在这个问题上,氢能被视为关键答案,而氢能产业链的核心设备,就是电解槽。
最近发布的德国国家项目 H2Giga《电解技术与创新路线图》,系统总结了欧洲过去几年在电解制氢领域的技术进展,并给出了未来十年以上的发展路径。
如果用一句话总结这份报告的核心判断:电解技术已经不再是科研问题,而是工业制造问题。
未来绿氢产业的胜负,很可能取决于谁能够把电解槽做到像光伏组件一样规模化生产。
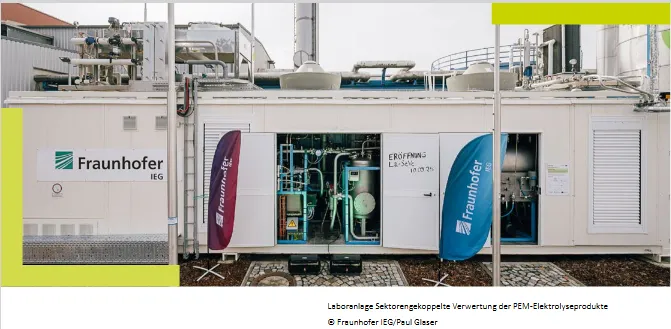
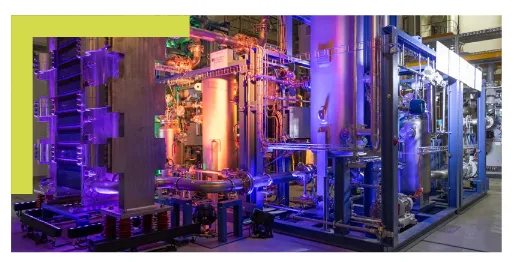
为什么欧洲要做H2Giga
H2Giga 是德国政府推动的三大氢能旗舰项目之一。
项目名称的含义其实非常直接:把电解制氢能力推进到 GW 级规模。
项目周期:2021~2025 年。
参与机构包括:Siemens Energy、Thyssenkrupp、Sunfire、Evonik,以及多家研究机构。
项目目标只有一个:解决电解槽产业化问题。
因为在全球绿氢产业的扩张过程中,电解设备成为最大的瓶颈之一。国际能源署预计,到 2050 年全球电解装机需要超过 3000GW——相比之下,今天全球电解装机只有不到 2GW。
这意味着一个巨大的产业空缺。
电解技术的四条路线
当前全球电解制氢主要有四种技术路径:
- 碱性电解(AEL 或 ALK)
- 质子交换膜电解(PEM)
- 阴离子交换膜电解(AEM)
- 高温固体氧化物电解(SOEC)
这四种技术在成熟度、成本结构和应用场景上差异非常明显。
碱性电解:工业化最成熟技术
碱性电解是最传统的电解技术,工业历史可以追溯到 19 世纪末。今天全球绝大多数电解制氢项目仍然采用 AEL,原因很简单:成本最低。
AEL 的核心优势包括:设备寿命长、材料成本低、技术成熟、适合大规模装置。
但它也有明显缺点:动态响应慢、功率密度较低、难以快速启停。
这意味着 AEL 更适合稳定电源、大规模工业制氢、化工用氢等场景。
H2Giga 项目的重要进展之一,是推动 AEL 制造自动化。过去电解槽生产依赖大量人工装配,而项目成果已经使部分 AEL 生产线实现自动化制造,并在德国建立 GW 级制造工厂。
这意味着电解槽开始进入真正的工业制造阶段。
PEM电解:灵活能源时代的关键技术
如果说 AEL 是传统工业路线,那么 PEM 电解则是新能源时代的产物。
PEM 电解最大的优势是响应速度非常快——它可以在几秒钟内调节功率。这使得 PEM 非常适合风电、光伏、电网调峰等场景。
因此在欧美国家,PEM 被认为是未来电网耦合的重要技术。
但 PEM 的挑战同样明显,最大的限制来自贵金属催化剂。PEM 电解通常需要铂和铱,而铱是地球上最稀有的金属之一。如果全球绿氢规模达到数千 GW,目前的铱供应可能远远不够。
因此未来 PEM 研究的核心方向包括:减少贵金属使用、提高催化效率、延长膜寿命。
此外,报告还指出一个潜在风险:PFAS 材料监管。PEM 电解使用的膜材料通常是全氟聚合物,例如 Nafion。欧洲正在讨论限制 PFAS 材料,如果政策收紧,PEM 膜材料体系可能面临重大挑战。
因此开发无氟膜材料已成为重要研究方向。
AEM电解:下一代低成本技术
AEM 电解是近年来最受关注的新技术之一。它的目标非常明确:兼具 AEL 低成本与 PEM 高性能。
理论上,AEM 具有几个关键优势:不需要贵金属、成本更低、电流密度高、动态性能好。如果技术成熟,AEM 可能成为未来主流电解路线。
但目前仍存在多个挑战:膜稳定性不足、寿命较短、制造工艺复杂。
例如报告提到:AEM 膜在涂覆催化剂时会出现明显膨胀,给制造带来挑战。
H2Giga 项目已经取得重要突破——研究团队开发了新的涂层技术,并实现 6kW 电解堆稳定运行超过 800 小时。同时 AEM 电解已经进入 MW 级示范规模。
如果材料问题解决,AEM 有望成为未来最具成本优势的技术。
高温电解:效率最高的路线
SOEC(固体氧化物电解)是另一条重要技术路线。
它的核心特点是在 700~850°C 高温条件下运行。高温环境可以显著降低电解所需电能,理论效率可以达到 90% 以上。
SOEC 特别适合与工业过程耦合,例如钢铁、化工、合成燃料等场景,利用工业余热可以进一步提升效率。
不过 SOEC 仍面临一些关键挑战:材料稳定性、热循环损伤、系统复杂度。
报告认为,SOEC 已经取得重要进展,正在向更大规模和更长寿命迈进。
电解产业真正的瓶颈:制造
H2Giga 报告提出一个非常重要的观点:未来电解产业的核心竞争不是电化学,而是制造。
如果绿氢规模达到数千 GW,电解设备必须实现像汽车或光伏组件一样的工业化生产。这意味着:高度自动化生产线、标准化组件、大规模供应链。
报告认为未来电解制造的关键技术包括:自动堆叠、自动密封、自动焊接、在线检测。
电解制造的数字化革命
除了自动化,报告还强调一个趋势:数字化制造。
未来电解槽生产将引入在线质量监测、生产过程追踪、数字化质量管理。每一个电解堆的组件、材料、生产工艺都可以追溯。
这样可以提前发现缺陷、降低生产损耗、提高系统可靠性。
这套体系与汽车工业非常类似。
全球电解产业竞争
报告也分析了全球电解产业格局。主要玩家包括:
| 地区 | 说明 |
|---|---|
| 欧洲 | Siemens Energy、Thyssenkrupp、Sunfire |
| 美国 | Plug Power、Cummins |
| 中国 | 隆基氢能、阳光氢能、中车、派瑞 |
未来竞争将集中在三个维度:技术路线、制造规模、成本控制。
而制造规模很可能成为决定性因素。
未来十年技术路线
报告给出了一个清晰的时间表。
| 阶段 | 重点 | 主流技术/目标 |
|---|---|---|
| 短期(2025) | 扩大电解制造能力、降低设备成本 | AEL、PEM |
| 中期(2030) | AEM 商业化、SOEC 工业应用 | 电解成本目标 300~500 欧元/kW |
| 长期(2035+) | 高温电解规模化、氢基燃料生产 | 绿氢成本目标 1~2 欧元/kg |
绿氢产业的真正竞争
从更宏观的角度看,H2Giga 报告其实揭示了一个更深层的趋势。
未来能源竞争的核心,不再只是资源,而是能源设备制造能力。
就像光伏产业一样。谁掌握电解设备设计、关键材料、自动化制造、系统集成,谁就能在绿氢时代占据产业制高点。
结语
如果说光伏改变了电力系统,那么电解槽可能改变整个能源体系。
在未来几十年里,电解设备很可能成为新能源时代最重要的工业装备之一。
而今天全球正在展开的电解产业竞争,本质上是一场新的工业革命。
谁能掌握电解制造,谁就可能掌握绿氢时代的能源权力。