蓝氢在海湾地区:机遇可观,但雄心面临重大挑战(研究报告)
海湾地区的蓝氢
海湾地区对蓝氢的兴趣正在增长。它被视为连接传统天然气经济与低排放未来的重要纽带。
据一份最新研究显示,沙特阿拉伯、阿联酋和卡塔尔在蓝氢生产方面具备强劲潜力。三国天然气资源丰富,油气领域基础设施也较为先进。
不过,海湾各国在这一领域的规划并不相同,目标产量、用途和目标市场各有侧重。沙特阿拉伯专注于生产氢气和蓝氨用于出口。阿联酋则朝着一体化生产和工业项目方向发展。卡塔尔正利用其庞大的天然气储量发展蓝氨产业。
这一研究由海湾研究中心发布,由国际能源管理与研究专家纳吉·阿比·阿德(Naji Abi Aad)撰写。
蓝氢生产的机遇
蓝氢的生产依赖天然气,并借助碳捕集与封存技术来减少生产过程中的排放。
海湾国家在这方面优势明显:天然气成本低,运输加工的基础设施完善,油气企业在开发大型项目上也积累了丰富经验。
该地区还拥有全球10%的碳捕集、利用与封存项目产能,沙特、阿联酋和卡塔尔都建有大规模商业化项目,为低碳氢的生产提供支持。
据估算,某些情况下蓝氢的生产成本可能只有绿氢的一半左右。
海湾蓝氢的用途并不局限于燃料或出口。它还可以用于钢铁、炼油、石化和化肥行业,也可以转化为蓝氨。
沙特:押注页岩气
沙特希望利用本国的天然气资源生产蓝氢,从而实现能源结构多元化。贾富拉(Jafurah)气田在这一战略中占据关键位置,可以充分利用现有的天然气基础设施。
通过"2030愿景",利雅得计划扩大清洁能源生产。贾富拉气田是中东地区最大的页岩气田,沙特计划到2030年利用该气田生产蓝氢,其能量相当于每天50万桶原油。
沙特阿卜杜拉国王石油研究中心(KAPSARC)估计,到2030年,沙特蓝氢的生产成本可能从每公斤1.34美元降至1.13美元,这将增强沙特在全球市场上的竞争力。
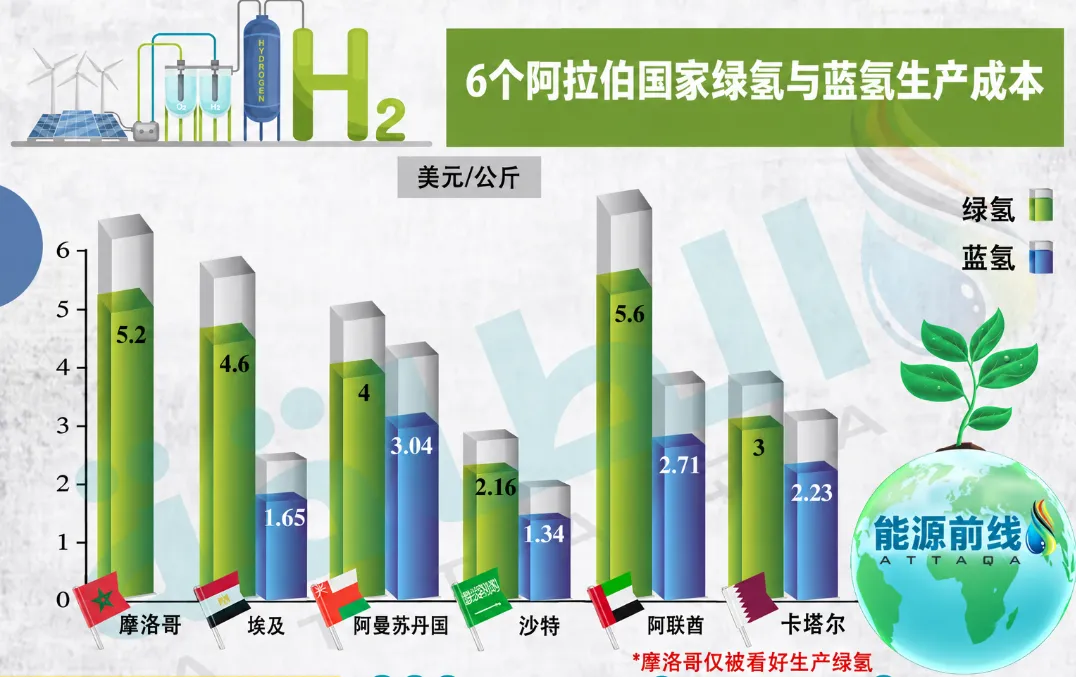
(研究报告中还附有一张信息图,展示了阿拉伯国家生产蓝氢和绿氢的成本对比。)
沙特阿美计划到2030年实现年产约1100万吨蓝氨,并有可能将其出口到海外市场。做法是将氢气转化为氨,便于储存和海运。
阿联酋与卡塔尔加速布局
阿联酋正在打造一条完整的氢能价值链,涵盖生产、工业应用和出口环节,依托的是阿布扎比先进的基础设施,以及阿布扎比国家石油公司(ADNOC)和马斯达尔(Masdar)的丰富经验。
阿联酋目标是到2030年实现氢气年产量超过100万吨,同时推进蓝氢和绿氢项目的开发。
阿联酋的愿景建立在三大支柱之上:一是发展化工综合体基础设施,例如鲁瓦伊斯(Ruwais)的"Ta'ziz"项目,年产能达100万吨蓝氨;二是确保天然气供应协议;三是收购海外股权,保障供应的灵活性。
在卡塔尔,卡塔尔能源公司正利用本国庞大的天然气储量发展蓝氨产业。目前已开工建设一座工厂,年产能120万吨,投资额高达12亿美元。
该项目还包括一套年处理能力150万吨的碳捕集与封存装置,有助于减少氨生产过程中的排放,也为产品出口亚洲和欧洲市场铺平道路。
高成本与水资源短缺成制约
尽管在某些情况下蓝氢的生产成本低于绿氢,但相关项目仍需要在生产、碳捕集与封存方面投入大量资金,加上运营维护成本,最终成本可能因此上升。
此外还有液氢海运成本的问题。据研究估算,这部分成本可能达到每公斤2美元,这可能削弱海湾产品出口到较远市场时的竞争力。
因此,海湾国家正转向以蓝氨形式出口氢气,多个项目都采取了这一做法,原因在于蓝氨便于储存和运输。但这也意味着增加了氢转氨以及进口市场加工处理的成本。
水资源短缺同样是制约海湾蓝氢发展的一大挑战。每生产一公斤蓝氢,需要消耗12到19升淡水,此外碳捕集作业和工业项目本身也需要用水。
海水淡化是可行的解决方案之一,海湾地区在这方面经验丰富。但越来越依赖淡化水,也意味着电力需求和投资的增加,这些都需要计入最终的生产成本中。