全球粮食供应在很大程度上依赖化肥贸易。而这个市场,实际上集中在少数几个国家手中。
农民靠施肥补充土壤养分,保证作物生长。但化肥要实现工业化量产,很大程度上取决于两个条件:能不能拿到大型矿产资源,以及有没有充足的能源供应。
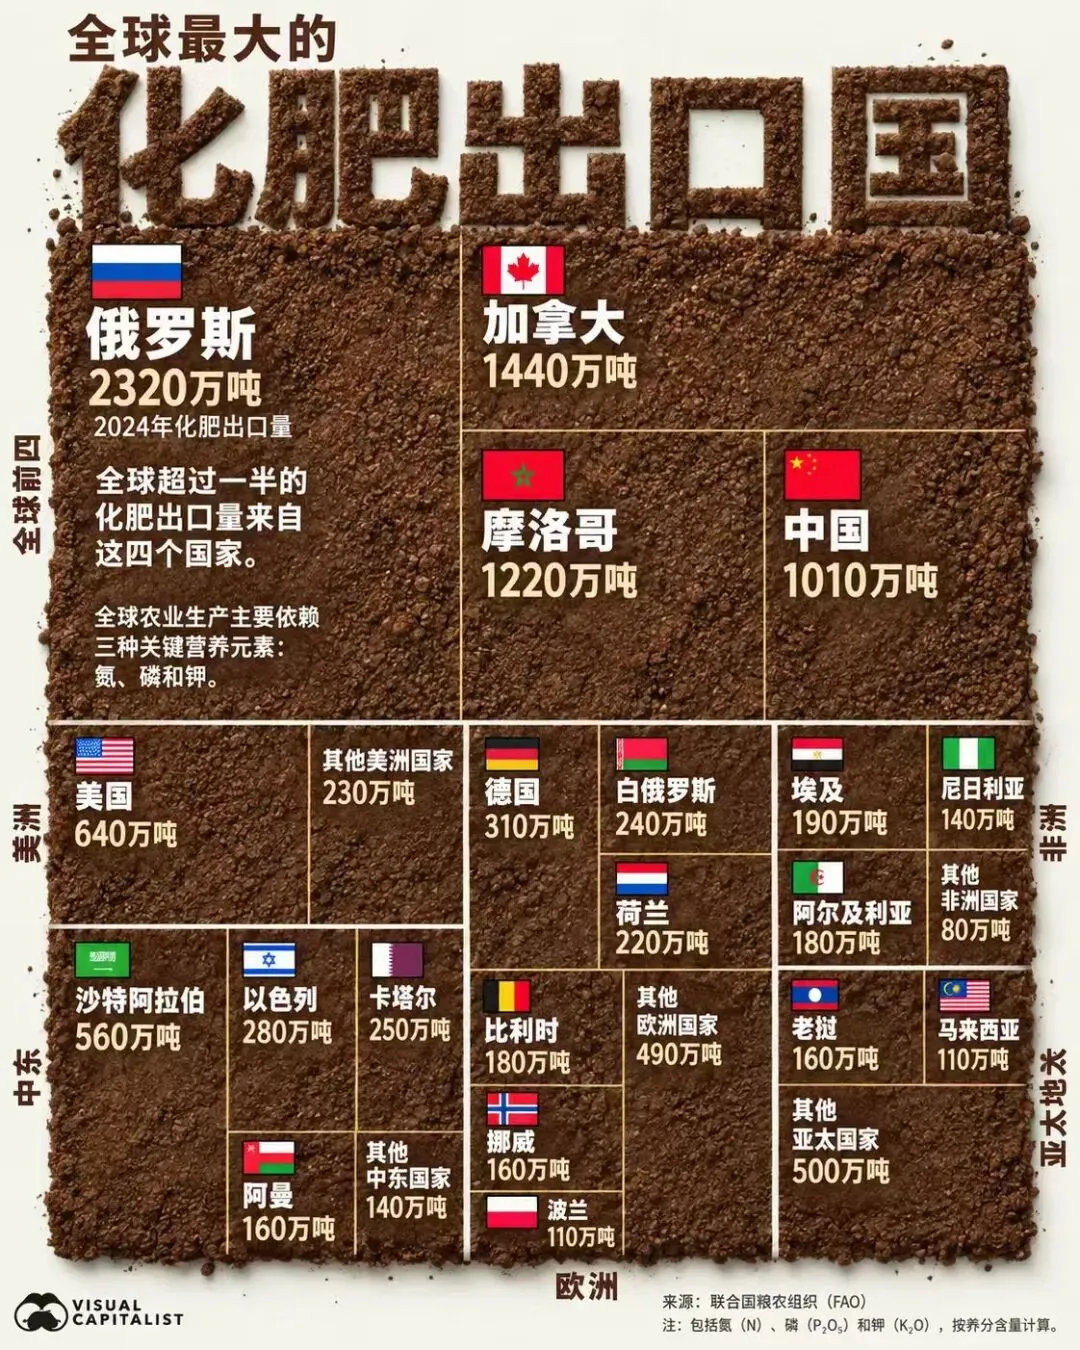
这张图展示的是全球最大的化肥出口国。数据来自联合国粮农组织(FAO),是目前最新的2024年数据,涵盖氮肥、磷肥和钾肥的出口。需要注意,图中数值按养分含量折算,而不是成品的总重量。
2024年,全球化肥出口总量超过1.133亿吨。其中,前四大出口国就占了一半以上。
排名第一的是俄罗斯,出口量2320万吨。紧随其后的是加拿大(1440万吨)、摩洛哥(1220万吨)和中国(1010万吨)。
这几个数字看似简单,背后却是完全不同的产业逻辑。钾肥给植物提供钾元素,磷肥提供磷元素,而氮肥的生产工艺则完全是另一回事。所以,一个国家在某个细分领域领先,不代表它在其他领域也同样强势。事实上,这四大出口国各自都有自己的优势赛道。
加拿大:地下的优势
加拿大的钾肥产业,优势主要来自地下——萨斯喀彻温省拥有巨大的钾盐矿藏。这种资源禀赋,是没有同等矿藏的国家很难复制的。目前,美国消费的钾肥中,超过70%来自加拿大。这也是为什么,即便有白俄罗斯这样的出口国(年出口240万吨)在场,想用别的供应源替代加拿大货源,也会面临不小的物流障碍。
摩洛哥:磷酸盐王国
摩洛哥是全球最大的磷酸盐原料生产国之一。国有企业OCP集团负责开采磷矿石,并将其加工成磷酸和磷肥。仅OCP一家,就占据了全球磷酸盐市场30%以上的份额。2024年,这家公司的营收接近100亿美元。
氮肥:拼的是能源
氮肥的限制因素则完全不同。大气中氮气含量极其丰富,但要把它转化成氨——也就是氮肥生产的基础原料——需要消耗大量能源,还需要氢气作为原料。
通常情况下,天然气既是燃料,也是制氢的原料来源。俄罗斯、卡塔尔(年出口250万吨)、美国(年出口640万吨)等出口大国,能大幅提升氨产量,很大程度上得益于相对低廉的天然气供应。
中国走的是另一条路——依托庞大的煤炭储量,建立起自己的合成氨产业。要知道,中国一国的煤炭产量,就超过了世界其他国家的总和。
接下来,中国、中东、北非等国家和地区还有一条路,越走越宽,那就是光伏风电制氢,再制绿色氨。已经实现跨国海运。