中国经济正在快速转型,不再是澳大利亚的“易得市场”
几十年来,中国拥有14亿人口,经济增长也异常强劲,给澳大利亚出口商带来了看似无穷无尽的机会。当时人们普遍认为,中国不断壮大的中产阶层会:
-
修更多基础设施,需要更多钢铁;
-
用更多电,消耗更多煤炭;
-
把孩子送到海外读书。
但中国的转型速度很快。21世纪初,它是制造业强国。2010年代中期,它成了创新强国。过去五年,它又打造出一批全球品牌。“西方产品和品牌会长期保持优势”,这种想法已经过时。
澳大利亚行业网站theconversation认为,澳大利亚是中国增长的主要受益者之一,但现在需要想清楚:下一步该怎么走。
中国转型为何如此之快
推动这场转型的关键,是自上而下的长期产业政策,加上竞争激烈的国内市场。
中国政府的政策为企业和投资者指明方向,也带来确定性。企业聚焦新技术,一方面通过可再生能源推动经济脱碳,另一方面争取在人工智能、机器人和医药领域成为高科技领跑者。创新的主力大多是民营企业。它们决策快,竞争激烈,还能跨行业合作。
投入的规模相当可观。2025年,中国的研发投入比五年前增长了61%。2024年,按购买力平价计算,中国的研发支出已经超过美国。到2025年,中国研发支出占GDP的比重已高于经合组织(OECD)国家的平均水平。
煤炭和铁矿石的新现实
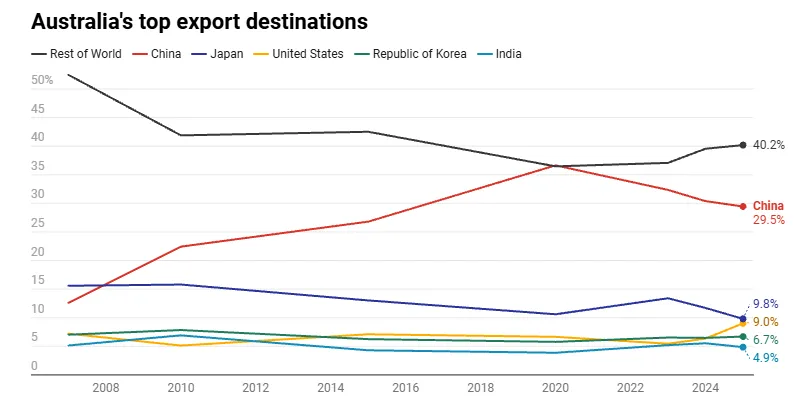
澳大利亚约30%的出口流向中国。这场转型已经体现在澳大利亚最重要的几个出口行业的数据里。
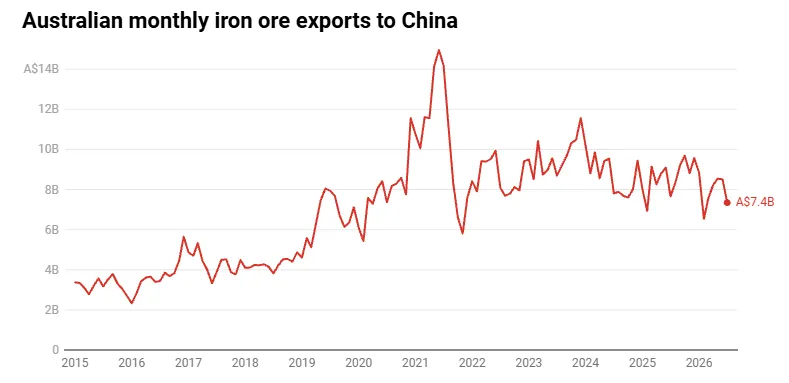
铁矿石最为明显。澳大利亚对华铁矿石出口约占其全球出口总额的15%至20%。这部分出口额从2021年1270亿澳元的峰值,降到了2025年的1040亿澳元。
中国钢铁业正在向低碳炼铁炼钢转型。一方面是监管趋严,另一方面是有了新的铁矿石来源。澳大利亚企业目前运往中国的铁矿石,达不到低碳冶炼技术的品质要求。要想继续出口,澳大利亚需要投入数十亿澳元,建设“绿色”炼铁产能,主要包括可再生能源和加工设施。
煤炭也面临类似的挑战,而且降幅更大。自2024年疫情后的高点以来,澳大利亚对华煤炭出口最多下降了50%。
原因在于,中国大规模新增风电和光伏。2015年至2025年,新增装机约1668吉瓦,规模已经超过煤电装机,2025年中国煤炭消费也出现下降。
中国不会一夜之间停用煤炭。但澳大利亚出口商必须做好预期:即便中国能源需求继续上升,煤炭需求也会不断下滑。
留学生数量也在下降
高等教育面临的是同一个问题的另一种表现。2024年,中国大陆学生约占澳大利亚付费国际学生的43%。
但在2025至2026学年,来自中国大陆的高等教育新生入境人数下降了18%。一个原因是中国人口老龄化,适龄学生减少。另一个更重要的原因是,到澳大利亚留学的回报变少了。
在《自然》(Nature)发布的2025年全球科研机构排名中,中国大陆机构占据前十名中的九席,2020年时只有一席。在这份榜单上,澳大利亚排名最高的高校Monash University只排第113位,前面有55所中国机构。
对许多中国学生和家庭来说,问题很现实:如果在国内读书,同样能积累专业知识,建立对就业有用的人脉,为什么还要出国?何况澳大利亚的移民路径还越来越难走。
澳大利亚八校联盟(Group of Eight)每收入三澳元,就有约一澳元来自付费国际学生。中国学生持续减少,已经在冲击高校财务。
抱怨不是战略
澳大利亚有哪些选择?
澳大利亚政府可能会继续表达对中国产能过剩、政府补贴和不公平竞争的担忧,同时希望继续向中国出口。企业也可能寄望于找到要求没那么高的其他市场。
但抱怨和侥幸,都算不上像样的经济战略。
更好的做法,是先弄清楚澳大利亚能提供什么,才能与中国的长期经济重点形成互补,比如绿氢、绿色钢铁、人工智能、医药和教育。
澳大利亚国内也需要拿出更大的雄心,做出更聚焦的政策。2024年推出的“澳大利亚制造的未来”(Future Made in Australia)战略,是绿色创新型经济的一个不错的开端。
但资本投入取决于稳定可靠的政策信号。联邦和州政府太容易回到“老路子”,继续扶持传统项目,比如批准新的煤炭和天然气勘探,或者救助夕阳产业。昆士兰州放弃了原定的电动公交车计划,转而采购630辆柴油公交车,就是这种矛盾的一个例子。这也让人对2032年“可持续奥运”的说法打上问号。
企业同样有功课要做。它们要加大在创新、培训和教育上的投入。要支持分散化和创业,让决策更快。也要更多关注未来的消费需求,少把精力放在提前应对合规要求和满足短期投资者预期上。
更广泛地说,还要加强产业界、高校之间的合作,以及跨国合作。在符合国家利益的情况下,也包括与中国伙伴合作。
出口对澳大利亚经济仍然至关重要。但中国作为澳大利亚的主要市场,正变成一个要求更高、更挑剔的买家。只有那些能够满足它的企业,才能从中获得增长。