2030年可再生能源制氢产能目标200万吨,已规划项目908个、规划产能1500万吨,但实际投运比例不足3%。 中国绿氢产业正面临一个矛盾:生产端热情高涨,消费端却迟迟没有打开。
德勤中国最新发布的第104期《中国月度报告》,专门讨论了这一问题。报告能源篇的标题是《释放需求:强制性标准推动绿氢衍生品发展》。
这份报告最值得关注的判断是:2026年可能成为中国绿氢产业从政策鼓励转向需求约束的重要转折点。
过去,政策主要解决企业愿不愿意生产绿氢的问题。现在,政策开始尝试解决另一个更关键的问题:谁来购买绿氢?
一、200万吨目标背后,是1500万吨的规划产能
先看三个数字。
德勤报告指出,截至2025年底,中国已公布908个绿氢项目,涉及年产能1500万吨。但其中大多数仍停留在前期规划和设计阶段,实际投运产能不足规划总量的3%。
与此同时,报告援引的能源规划提出,到2030年,可再生能源制氢产能达到每年200万吨,相当于当前25万吨年产能的约8倍。
这里需要区分三个概念:规划产能、已建成产能和实际产量。
1500万吨是项目规划规模,不代表这些项目已经建成,更不意味着每年能够生产1500万吨绿氢。
这恰恰暴露出行业最现实的问题:不是没有投资意愿,也不是缺少项目,而是缺少能够支撑项目长期运营的确定性需求。
如果下游没有稳定订单,再大的电解槽产能,也很难转化为持续收入。
二、42号令,可能改变绿氢的商业逻辑
德勤将2026年6月出台的第42号令视为重要政策转折。
报告指出,这项政策首次将可再生能源非电消费纳入强制性目标约束。
什么叫非电消费?
过去谈可再生能源,主要关注风电、光伏发了多少电,以及这些电能否进入电网。
但能源消费不只有电力。
工业生产需要高温热能,化工生产需要氢气作为原料,航运需要燃料,钢铁冶炼还需要还原剂。
这些领域不能简单依靠购买绿电完成全部脱碳任务。
可再生能源非电消费,正是要推动绿氢、绿氨、绿色甲醇、生物质燃料和可再生能源供热等应用。
德勤认为,这一变化有望为绿氢及其衍生品打开国内市场。
过去,企业可以通过购买绿电履行部分减排义务,而绿氢价格更高,采购动力不足。
如果高耗能行业必须完成相应的可再生能源非电消费目标,那么绿氢就有机会从一种可选的绿色原料,转变为企业实现合规目标的重要选择。
不过需要强调,非电消费目标并不等于强制采购绿氢。 绿氢仍需与其他合规技术路线竞争,具体需求释放取决于行业目标、核算规则和执行力度。
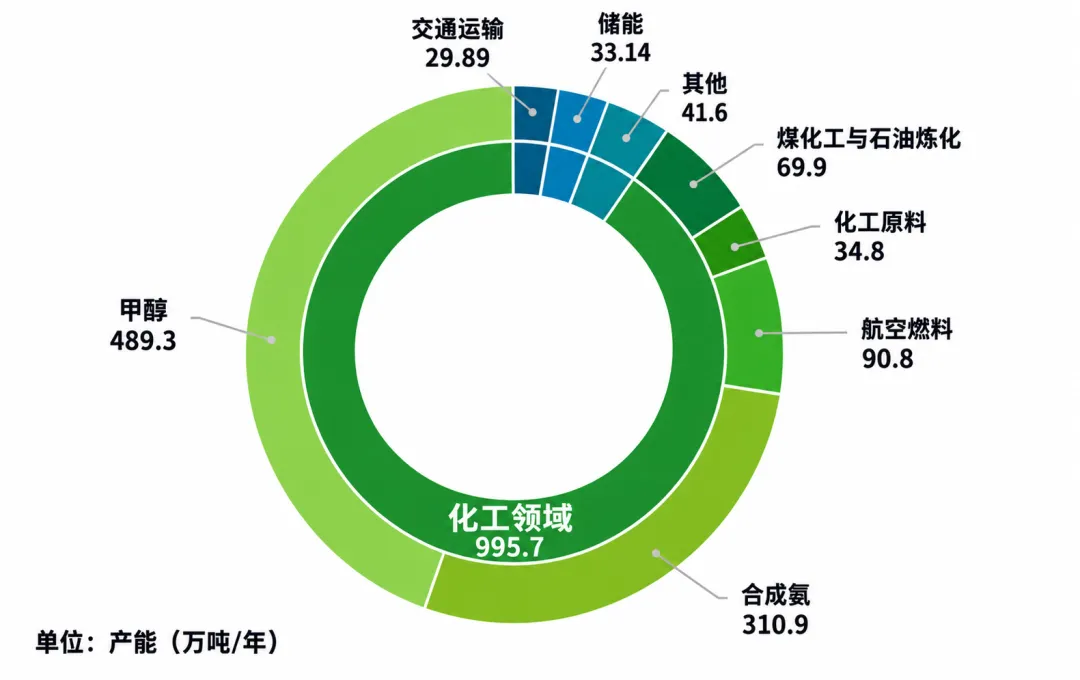
图表:中国绿氢项目下游消费分布 Source: H2 Plus Big Data
三、为什么德勤更看好绿氨和绿色甲醇?
报告并没有把关注点局限在氢气本身,而是特别强调绿氢衍生品。
原因很现实:氢气难储存、难运输,跨区域物流成本较高。
但如果把绿氢转化为绿氨或绿色甲醇,就可以利用相对成熟的液体化工品储运体系,实现更大规模的运输和消费。
德勤将这些产品视为可再生能源的重要化学载体。
风电、光伏具有波动性,而绿氨、绿色甲醇可以把部分可再生电力转化为可储存、可运输的化学能源。
这意味着,绿氢产业不再只是电解水制氢设备的市场,还涉及新能源发电、化工合成、储运基础设施和终端燃料消费。
当然,能源转换并非没有代价。从电力到氢气,再到氨或甲醇,每个环节都存在效率损失。
因此,绿氨和绿色甲醇的优势,并不是所有场景下能源效率最高,而是在难以直接电气化、需要长期储存或跨区域运输的领域,可能具有更强的应用价值。
四、四个行业,将决定绿氢能否真正放量
德勤认为,未来绿氢及其衍生品的国内需求,将主要集中在四个领域。
第一,航运。 绿色甲醇和绿氨有望成为船舶低碳燃料的重要选择。报告指出,国际海事组织2030年零排放或近零排放燃料应用目标,对应的全球绿色甲醇潜在需求最高可达每年2000万吨。
第二,钢铁。 绿氢可以作为还原剂,部分替代传统炼铁工艺中的化石能源及含碳还原剂。但这需要与直接还原铁等新工艺结合,并非简单替换现有高炉燃料。
第三,化工。 合成氨和甲醇本来就是重要的氢气消费领域。如果逐步用绿氢替代化石能源制取的氢气,能够形成相对明确的工业需求。
第四,火电。 绿氨等燃料可以探索在部分发电设施中掺烧或替代传统燃料,但经济性、排放控制和技术适配仍是商业化的重要门槛。
这些应用有一个共同特点:需要与下游生产工艺深度结合。
未来绿氢企业不能只考虑把氢生产出来,还必须提前确定谁来消费、如何运输、采用什么技术,以及能否签订长期采购合同。
五、出口市场的真正门槛,可能不是价格
德勤还特别强调了国际市场的变化。
2026年,欧盟碳边境调节机制进入正式实施阶段,氢气和氨已被纳入相关覆盖范围。
这意味着,产品的碳排放表现正在影响国际贸易竞争力。
但是,绿氢出口并不意味着只要价格低,就一定能够进入海外市场。
不同国家和地区对可再生电力来源、碳排放核算、产品认证等方面存在不同要求。
企业必须证明自己的产品究竟有多绿。
因此,德勤提出,碳足迹核算、绿色认证和碳资产服务,将成为新的市场机会。
对中国企业来说,未来出口竞争可能不只是电解槽设备价格、绿氨生产成本的竞争,更是全生命周期碳排放数据和国际合规能力的竞争。
六、资本也在改变选择标准
报告的金融篇还提供了另一个值得关注的信号。
截至2026年第一季度,中国私募投资基金管理规模达到23.4万亿元。
但监管政策正在引导资本更加重视长期投资、硬科技和真实产业价值,同时强化对政府投资基金功能定位和风险的约束。
这对氢能产业具有重要启示。
过去,一些项目依赖地方产业基金、政策支持和未来市场预期推动建设。
未来,投资机构可能更加关注实际订单、技术壁垒、运营现金流,以及项目能否形成可持续的商业闭环。
这并不意味着氢能融资必然收紧,而是融资逻辑可能逐步从追逐规划规模,转向验证商业价值。
七、真正的分水岭,是有人愿意长期买单
读完这份德勤报告,铂道人认为最重要的不是200万吨目标,也不是908个项目,而是一个产业逻辑的转变。
过去几年,中国氢能产业主要解决了能不能制造设备、能不能建设项目、能不能扩大产能的问题。
未来五年,真正需要回答的是:生产出来的绿氢,谁来买?愿意支付多少溢价?能否持续购买十年甚至二十年?
德勤的判断是,政策约束、工业脱碳和国际绿色燃料需求,正在共同推动市场形成。
但政策能够创造需求条件,并不自动保证项目盈利。
绿氢产业真正的成熟,不是电解槽装机数字越来越大,而是下游企业不再只为示范项目采购绿氢,而是因为生产经营确实需要它,愿意长期付费。
从这个意义上说,2026年可能是中国绿氢产业开始重新计算商业账本的一年。