中国电解槽的成本优势从何而来?
赫里布·布兰科(Herib Blanco),氢能技术分析师;
乌韦·雷姆(Uwe Remme),氢能与替代燃料处负责人;
蒂穆尔·居尔(Timur Gül),首席能源技术官
中国是全球电解领域的领头羊,厂商竞争十分激烈
电解槽是生产低排放氢气的关键技术,近年来备受关注。2025年,全球电解槽装机量达到创纪录的4吉瓦(GW),而五年前还不到300兆瓦(MW)。
装机主要集中在中国。目前,中国占全球电解槽装机容量的三分之二,已做出最终投资决定的项目容量中,中国也占三分之二。
一大原因是中国拥有本土制造基础。全球近70%的电解槽产能在中国,生产的资本支出(CAPEX)也是全球最低。
我们估算,2025年中国碱性电解槽的CAPEX为每千瓦(kW)500至1100美元。碱性电解槽是目前最成熟、应用最广的技术。中国以外地区的同类设备为每千瓦1900至2500美元。
中国CAPEX偏低,部分源于设备厂商之间的激烈竞争。2025年,中国电解槽年产能达35吉瓦,需求却不足2吉瓦。产能严重过剩,导致低于成本的报价。在招标中,中标价最低跌至每千瓦170美元。
中国电解槽成本低,人们不禁要问:它们会不会像光伏组件和电池那样,主导全球供应?
不过,细看电解槽的成本构成就会发现,中国产品的优势没有表面上那么大。此外,物流和实际应用方面的因素,短期内也可能限制其在全球的推广。
核心部件成本低源于材料便宜,但效率有所取舍
无论在中国还是其他地区,电解槽项目CAPEX的一半以上都是工程、采购、施工和不可预见费用。这些成本完全取决于项目所在地。
约25%至30%是其他厂房设备的成本,比如电力电子设备、管道、压缩机和气体处理设备。这些设备都可在市场上买到。
剩下的15%至20%是电堆部件的成本。电堆是电解槽的核心,水在这里被分解为氢气和氧气。
在碱性电解中,隔膜的制造成本最高。隔膜用来分隔电极,约占电堆制造成本的40%。隔膜加上镍基电极等材料,通常占电堆部件成本的近三分之二。电堆制造的其他主要成本包括能源、厂房和人工。
中国的电堆制造成本平均比发达经济体低近60%。主要原因有三个:催化剂等核心部件的材料更便宜;规模经济效应;密封件、框架、隔板和垫片等配套产品的供应链更优化。
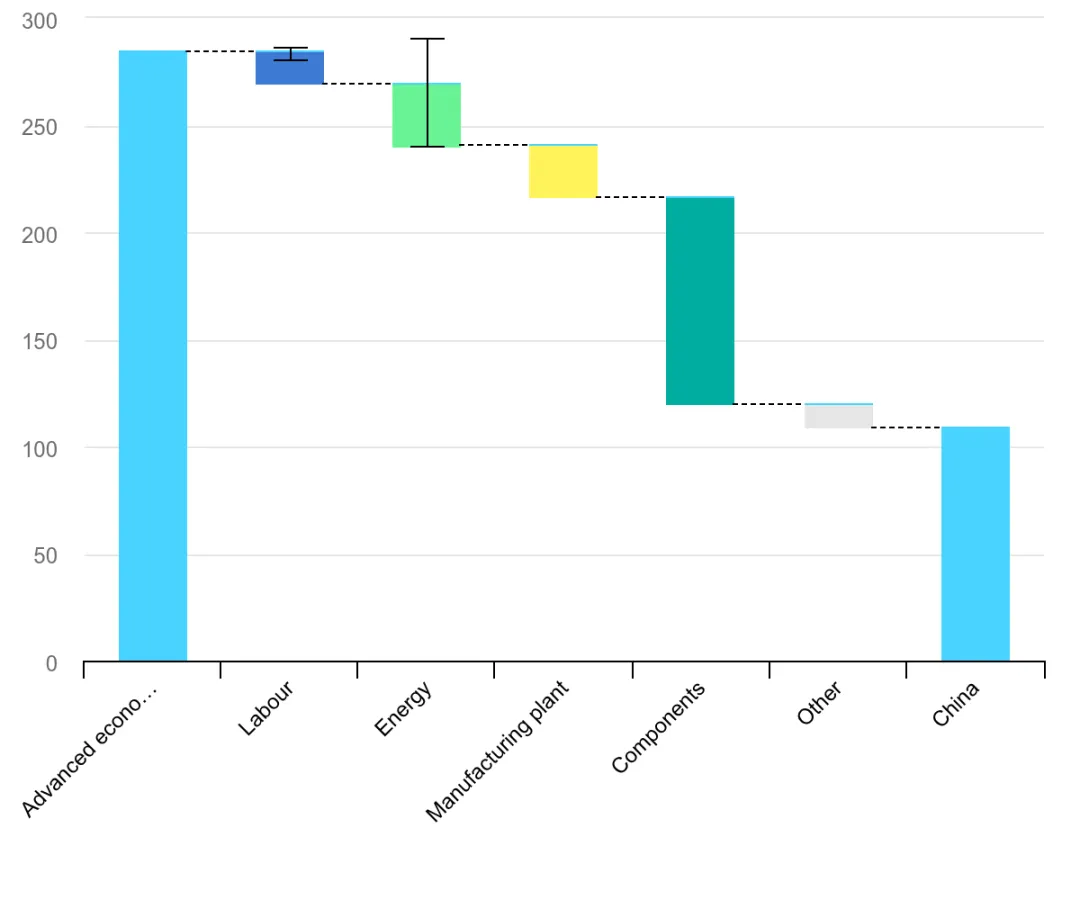
2025年中国与发达经济体电解槽电堆生产成本差距分解
(单位:美元/千瓦;类别:人工、能源、制造厂房、部件、其他;
图表数据来源:IEA)
不过,实际情况是,成本、效率和耐用性之间需要取舍。因此,直接比较生产成本容易产生误导。
碱性电解槽若采用更贵的材料,效率更高,寿命也更长。而较便宜的方案可能拉低性能,推高制氢的电力成本,这就抵消了中国电堆的一部分制造成本优势。
所以,发达经济体生产的电解槽虽然前期成本较高,仍可能具备竞争力,有时甚至更有优势。
未来几年,各个市场的电堆价格可能进一步下降。但对总成本影响更大的,是安装和电堆以外的厂房设备。整流器、变压器等设备大多已经标准化,降本空间有限。
不过,建设费用仍有下降空间,办法包括模块化、设计标准化,以及把部分工作从项目现场转移到工厂。一些设备制造商希望借此将建设成本削减一半以上。
放到整体制氢成本里看,中国的成本优势会缩小
退一步看,电解槽占低排放氢气平准化成本的55%至65%,其中电堆仅占6%至9%。其余部分是电力成本。随着电解槽越来越便宜,电力成本的占比还会上升。
中国的电价和资金成本总体低于其他地区。一些氢能项目还获得了政府机构的优惠贷款。
因此,在中国,可再生能源制氢与未减排化石燃料制氢之间的成本差距,要比许多其他地区小得多。
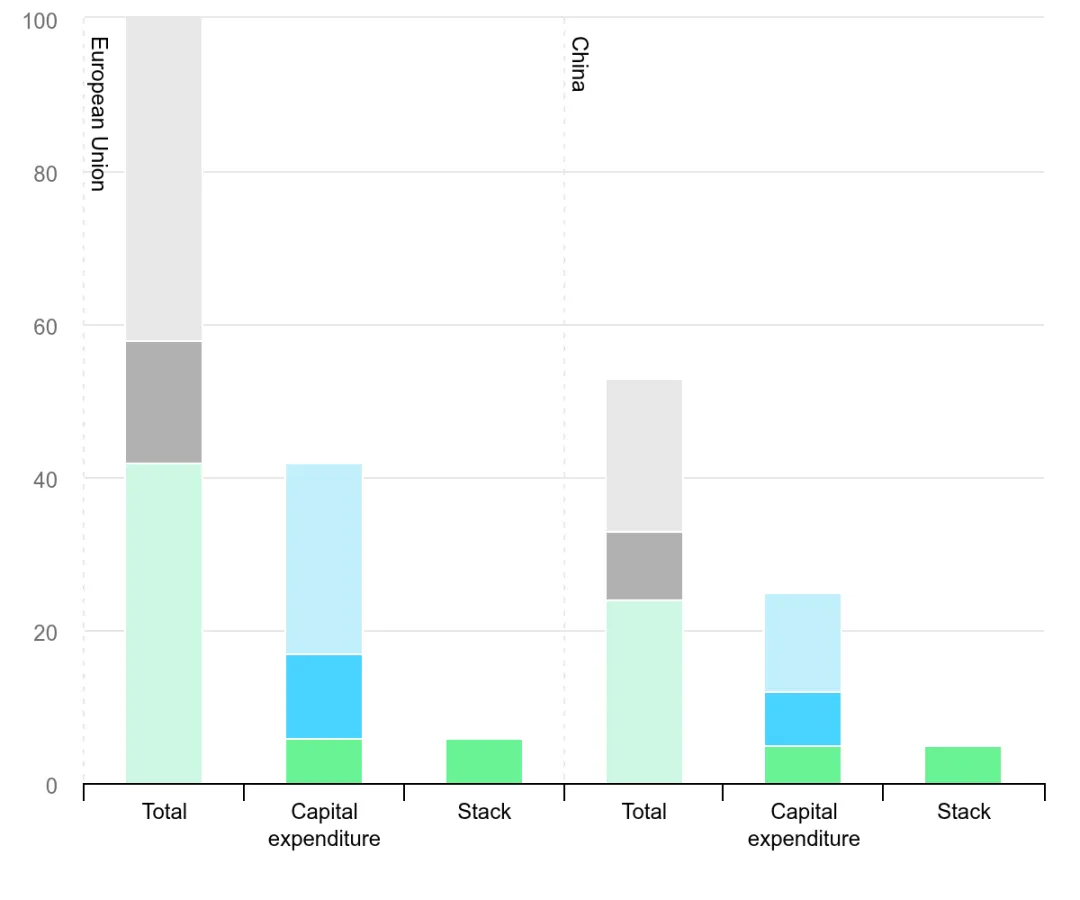
2024年欧盟与中国制氢平准化成本及电解槽CAPEX的构成
(构成项:资本支出、固定运营支出、电堆、电力、辅助系统(BoP)、工程采购施工(EPC);图表数据来源:IEA)
基于这些因素,中国电堆出口到欧洲后,成本优势会大幅缩水。假设使用中国电堆,其余厂房设备在当地采购,并按欧洲的建设成本计算,总CAPEX只低8%。
这个幅度依然可观,但远低于在中国本土制造并安装时,电堆或整个项目层面的成本优势。
而且,成本并非唯一的考量。电解槽体积庞大,不便于全球贸易。进口还可能面临运输延误和额外费用。此外,维护和维修也更困难,获得专业支持和故障排查的渠道有限。
另外,部分中国电解槽曾出现效率和性能问题,并不总能达到国际标准。效率低,意味着同样的设备产氢更少,每公斤氢气的成本就会上升。
例如,只从中国进口电堆,在某些情况下反而会推高整体生产成本,足以抵消电堆在CAPEX上省下的钱。
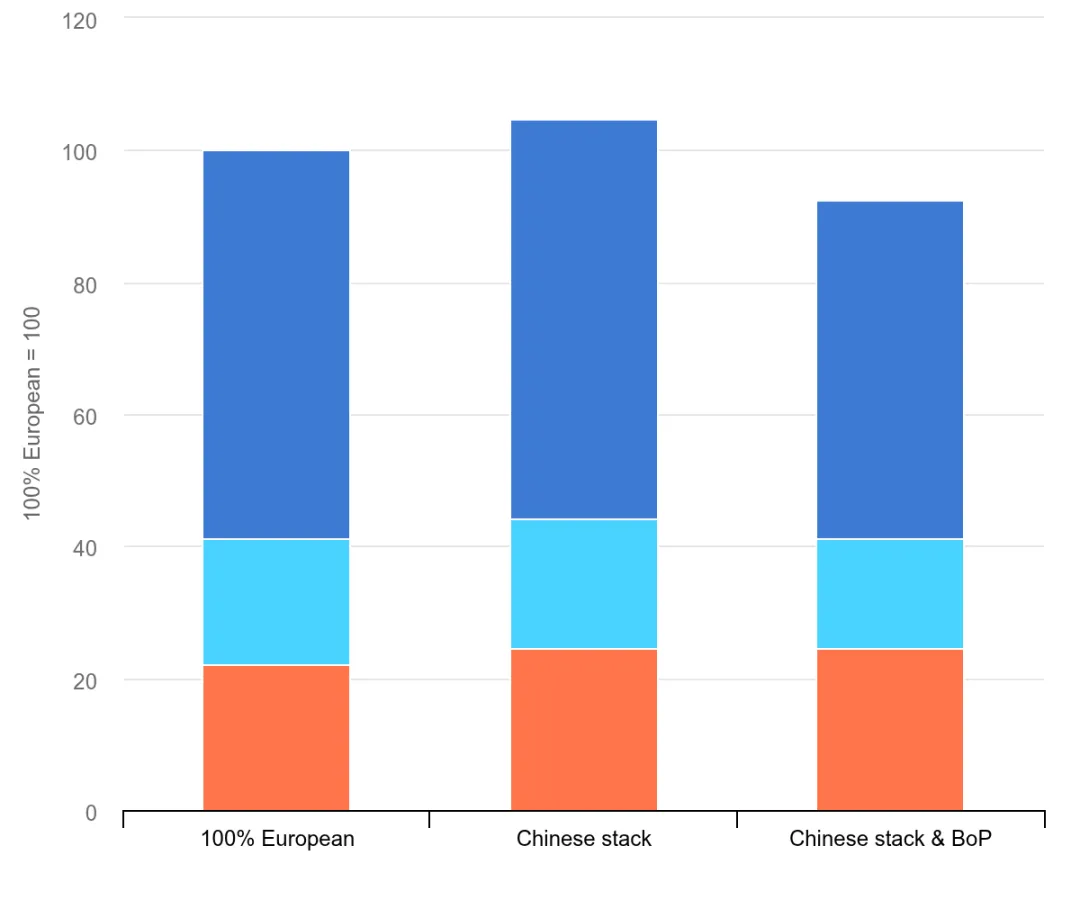
2025年欧洲制造与中国进口电解槽的光伏制氢平准化成本
(以100%欧洲制造为基准=100;对比方案:100%欧洲制造、中国电堆、中国电堆及BoP;构成项:电力成本、运营支出(OPEX)、资本支出(CAPEX);图表数据来源:IEA)
产能过剩与行业公约,或将改变未来走向
中国电解槽市场一直受困于制造产能过剩,价格战激烈。但市场格局正在变化。
2025年11月,40家中国设备制造商签署协议,提出10项行动。其中包括承诺不再低于成本投标,也不夸大设备的效率和寿命。
2026年3月,中国政府为批量制造的电解槽设定了性能目标,并计划出台电解槽能效强制性国家标准。
与此同时,原始设备制造商(OEM)纷纷推出新一代更高效的产品,可满足国际标准。
综合来看,中国电解槽厂商或许无法像其他清洁能源技术那样,实现全球市场的高度集中。
2025年,全球电解槽年产能为58吉瓦,平均产能利用率不足10%。其中22吉瓦位于中国以外。这反映出一种趋势:各地倾向于本土制造,以降低运输成本,方便维护和故障排查。
中国以外的国家也在采取措施,推动供应多元化。例如,欧洲氢能银行第二轮拍卖要求,至少75%的电解槽电堆产能来自中国以外。
但这并不意味着格局不会再次转变。中国厂商正在努力缩小效率差距,加大海外建厂投入,并探索其他电解槽技术,为全球市场开拓新的机会。