全球首次:商业化绿氨在开阔水域完成船舶加注,零碳燃料链条首次打通
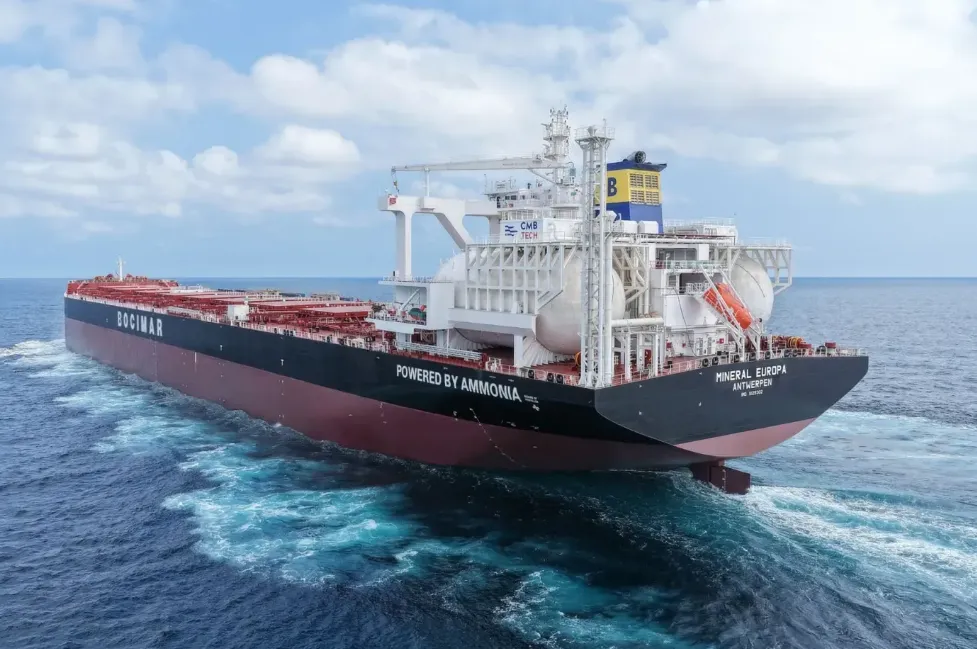
CMB.TECH 散货船在舟山锚地加注 1,000 吨认证可再生氨
2026年10月13日,一艘 5,547 立方米的改装加注船,靠上了舟山外海锚地的一艘 21 万载重吨散货船。它通过软管输送了 1,000 吨认证氨燃料。这是全球首次以绿氨作为船舶推进燃料的商业化船对船加注。
航运业的温室气体排放约占全球的 3%。氨能否成为海上的零碳燃料,行业一直争论不休。这次作业回答了最棘手的现实问题:在真实商业条件下,从生产到加注的完整供应链已经跑通。
一次作业,六项世界第一
接收燃料的是 Mineral Europa 号。它是全球首艘 21 万载重吨级的氨动力干散货船,属于纽卡斯尔型。该船由中国船舶集团旗下青岛北海造船建造,船东是比利时的 CMB.TECH。
CMB.TECH 预计到 2029 年接收 21 艘氨动力船舶,包括 18 艘干散货船、1 艘集装箱船和 2 艘化学品船。其中大部分将在未来九个月内交付。
提供燃料的是 Shenghang Yongle 号。它由一艘半冷式液化气船改装而成,拿到了中国船级社(CCS)颁发的首张氨加注船入级证书。投入运营还不到五周,就完成了这次作业。
这次作业由中能建氢能源公司(CEEC Hydrogen Energy)、CMB.TECH 和江苏安德福能源科技(Andefu)联合完成。
中国国有能源工程企业中能建称,这次舟山加注同时实现了六项世界第一:
首次在开阔锚地进行商业化绿氨船对船加注。
首艘专用液氨加注船投入运营。
首份海运绿氨"照付不议"销售合同落地执行。
首张船对船液氨加注许可证颁发。
首艘 21 万吨级氨动力散货船开启商业远洋航行。
首次实现从绿氨生产设施到港口储罐的全链条碳足迹追溯。
业内人士常说,绿氨作为船用燃料还缺一环。这些成果补上了这一环。
此前,链条上的各个环节都已存在:能烧氨的发动机、能运氨的船舶、用可再生电力制氨的工厂。但没有一次作业,能在商业化、有认证的条件下把它们同时串起来。10月13日,这件事第一次做成了。
发动机如何燃烧氨?目前还有什么做不到?
Mineral Europa 号搭载 WinGD X72DF-A 发动机。这是一台大缸径二冲程双燃料发动机,以氨为主燃料,采用高压直喷。
在瑞士温特图尔的 WinGD 发动机研究与创新中心,这款发动机完成了满负荷测试,热效率与柴油机相当。氨逃逸低于百万分之 10,氧化亚氮(N₂O)低于百万分之 3。整个过程没有使用任何排气后处理系统。
2026年1月,WinGD 完成了全球首个氨燃料二冲程船用发动机的型式认可测试,劳氏船级社和多家船级社见证了测试。2026年6月,安装在 Mineral Europa 号上的 X72DF-A 在中国的中船发动机公司完成了工厂验收测试。
有一点,懂行的读者需要了解:现在的氨燃料船用发动机,并不是完全不用化石燃料。
X72DF-A 满负荷运行时,需要按能量计约 5% 的传统先导油来点燃缸内的氨。也就是说,船舶约 95% 的推进能量来自零碳的氨,另外 5% 来自船用柴油。这比传统船舶好得多,但燃烧本身还谈不上净零。
从"油井到船尾"的碳核算,取决于两件事:绿氨上游怎么生产,以及这 5% 的先导油排放多少。
第二个物理限制是能量密度。氨的能量密度只有每公斤 18.6 兆焦,而船用柴油约为 44 兆焦。
按此计算,1,000 吨氨释放的燃烧能量,只相当于约 422 吨柴油。同样的航程,氨动力船需要的燃料体积或重量,大约是柴油船的 2.4 倍。
Mineral Europa 号的液氨存放在两个 3,000 立方米的 C 型甲板储罐里。罐内保持常压、约零下 33°C。这正是氨在常规制冷条件下的液化温度,相关技术在工业上已用了几十年。
燃料从哪来?来自吉林的风电
在舟山转运的 1,000 吨氨,产自中能建位于吉林省的松原氢能产业园,在舟山以北约 2,000 公里。
该园区的中文项目名称,英文报道译作"Qing Hydrogen No. 1"。它于2025年12月16日投入商业运行,被称为全球最大的绿氢、绿氨、绿色甲醇一体化项目。
项目一期配置 800 兆瓦可再生能源装机,每年生产约 4.5 万吨绿氢。这些氢再经哈伯-博施法转化,每年产出约 20 万吨绿氨和绿色甲醇。
松原项目的关键创新,不在哈伯-博施合成本身。这项技术已有百年历史。真正的突破,是一套自主研发的"多稳态柔性控制策略"。
氨合成工艺通常很"死板",需要恒定的压力和温度。风电、光伏的出力却是波动的。这套策略让两者匹配起来。这曾是可再生氨规模化生产中最难的工程问题之一。
舟山加注所用的氨,持有 ISCC EU RFNBO 认证,由必维国际检验集团于2025年12月2日确认。RFNBO 是"非生物源可再生燃料"的缩写。欧盟《FuelEU Maritime》法规要求,燃料必须满足这一标准,才能计入欧洲的绿色燃料合规义务。
这意味着,松原的氨不只是营销意义上的"绿色"。它经过独立核查,符合欧盟"从油井到船尾"的全生命周期温室气体核算标准。
CMB.TECH 及其合作伙伴计划把几十艘氨动力船部署在与欧洲相关的航线上。对这些船来说,这份认证让这次作业从示范变成了可商用的产品。
氨抵达舟山之前,先有 5,000 吨从松原运到南京港。这段约 700 公里的路程,使用专用罐车公路运输。随后 Shenghang Yongle 号从南京装载其中 1,000 吨,运往舟山,完成船对船转运。
这条多式联运路径的各个环节依次是:内陆风电场、公路运输、沿海港口、专用加注船、开阔锚地、远洋推进发动机。这是绿氨燃料全链条首次按顺序完整演示。
中能建的二期工程已在建设中。投产后,园区年产量预计将翻一番以上。
项目的最终愿景,是把松原的产能直接接入远洋航运,建立专用的海运和加注网络。盘锦港的氨码头已在规划中,中能建和安德福预计在2027年下半年建成。
为什么锚地船对船加注,会改变经济性?
此前全球仅有的几次绿氨加注,都处于早期示范阶段。要么是在固定码头设施边加注,要么是在船厂交付。
最值得一提的是日本邮船(NYK Line)。2026年9月17日,它在日本海事联合公司有明船厂完成了一次船对船氨转运,燃料从 Shoei Maru 号输送到一艘正在交付前准备阶段的气体运输船。
这在技术上是重要里程碑,但它是船厂内的作业,不是商业加注。使用的也是常规氨,不是经认证的绿氨。
舟山这次则性质不同。在开阔水域的锚地加注,不依赖港口设施。全球 LNG 船用燃料市场,正是靠这种方式从小众走向主流的。
LNG 加注船可以开到待加注的船舶身边,不管那个港口有没有 LNG 接收站。Shenghang Yongle 号投入运营后,绿氨也有了同样的灵活性:船舶不必停靠有专用氨码头的港口,也能加注燃料。
船对船加注带来的商业价值,就在这种不受地域限制的能力上。
CMB.TECH 首席执行官 Alexander Saverys 称,Mineral Europa 号是"推进革命"的开端。他表示,这证明大型远洋船舶"可以用氨提供动力"。
加注完成后,Mineral Europa 号从舟山启航。它受澳大利亚矿业巨头福德士河(Fortescue)租用,驶往澳大利亚装运铁矿石。这是它跨越太平洋的首次商业航行。
接下来会怎样?行业还缺什么?
CMB.TECH 是氨动力推进最激进的早期采用者。福德士河已从 CMB.TECH 旗下的干散货业务 Bocimar 租用最多 12 艘纽卡斯尔型散货船。商船三井(MOL)签约了 9 艘氨动力船。
CMB.TECH 还与中能建氢能签订了绿氨长期供应协议,由松原供应其中 11 艘船的燃料。
此外,西澳大利亚的黑德兰港(Port Hedland)计划于今年晚些时候开展氨加注试验。那里是福德士河的铁矿石出口枢纽,皮尔巴拉港务局已确认此事。
不过,坦率地说,一次商业加注和一支运营中的船队,还算不上全球燃料网络。
根据引用 DNV 数据的分析评估,氨加注在"可重复的全球商业部署"方面,成熟度只有 2.5 分(满分 5 分)。发动机技术已经商业化,但港口配套和绿色燃料供应仍是明显瓶颈。
DNV 的《海事预测》预计,到2042年,氨将成为新造船的主流燃料选择。到2050年,氨将占船用燃料的约 25%。这意味着到本世纪中叶,每年需要约 1.2 亿吨绿氨。
另一项由欧盟资助的 DNV 研究,从需求侧给出了更高的预测:2030年为 230 万吨,2040年升至 6,200 万吨,2050年达到 2.45 亿吨。
2026年5月,国际海事组织(IMO)通过了全球首个针对工业领域的具有约束力的净零目标。它要求国际航运在2050年前后实现温室气体净零排放。中期节点是:到2030年,较2008年水平至少减排 30%;到2040年至少减排 80%。
IMO 正在制定可交易的碳信用机制和燃料强度标准。分析人士预计,这些政策信号将增强商业激励,推动绿氨基础设施投资。
还有一点,中国以外的运营商需要留意供应安全。CMB.TECH 及其合作伙伴建成的全球首条商业化绿氨船用燃料链,主要围绕中国一家国有供应商(中能建)和中国本土物流展开。
因此在早期阶段,新兴的氨加注市场高度依赖中国的生产基础设施。非中国船队运营商在制定燃料策略时,可能需要考虑这种集中度风险。
好在挪威、美国墨西哥湾沿岸、南部非洲和澳大利亚,都有多个氨生产和加注项目在推进。随着时间推移,供应将逐步多元化。
中能建称,舟山作业是可复制的"中国方案"。它是一套工程和物流模板,可以把绿氨供应从零星示范扩大为大规模商业物流。
其目标是建成覆盖全球的加注船网络。每艘加注船都能为不断壮大的船队,供应经认证的零碳氨燃料。
Mineral Europa 号10月13日从舟山启程,横渡太平洋,目前仍在航行中。这个网络的商业生命,就从这次航行开始。
这是当年 LNG 起步的样子吗?
多年来,航运业的脱碳之路一直卡在"先有鸡还是先有蛋"的问题上。船东说,没有稳定的燃料供应,就不会订购氨动力船。燃料生产商说,没有确定的买家,就不会建设绿氨设施。
舟山作业背后的商业结构,正是对这一僵局的回应。它包括照付不议的长期供应合同、经认证的燃料、专用加注船,以及 21 艘在订船舶。
这并不能回答,绿氨到2050年能否扩大到每年数亿吨。但它在商业规模上、在经认证的排放核算下证明,从风机到螺旋桨的整条链路,现在已经跑通。
LNG 船用燃料市场的首次船对船加注发生在2016年,此后十年里出现了数千艘 LNG 动力船。氨能否复制这条轨迹,取决于燃料成本、基础设施投资、船员培训能力和 IMO 政策。
但截至10月13日,第一批多米诺骨牌已经倒下。
常见问题
绿氨如何作为船用燃料?"绿色"体现在哪?
传统氨是全球贸易量最大的工业化学品之一,主要用于化肥。它所用的氢,主要来自天然气,排放很高。
"绿"氨则不同。它用可再生电力电解水,得到氢和氧,再通过有百年历史的哈伯-博施法,让氢与空气中的氮结合。氨中不含碳,所以在船用发动机中燃烧,不会直接产生 CO₂。
在 Mineral Europa 号的 WinGD 双燃料发动机中,氨提供约 95% 的能量输入,剩下约 5% 由传统船用柴油提供,用来点火。
"绿色"由第三方认证背书。舟山所用的氨持有 ISCC EU RFNBO 认证,由必维国际检验集团确认,符合欧盟"从油井到船尾"的全生命周期温室气体核算标准。认证流程的更多细节,可参阅 CMB.TECH 的美国证监会(SEC)备案文件。
锚地船对船加注,为什么比码头加注更重要?
码头加注需要港口配备专用的氨接收设施。这类设施造价高、建设周期长,目前全球只有少数几个地方具备。
锚地船对船加注则不同。像 Shenghang Yongle 号这样的专用加注船,可以开到氨动力船等待的任何地方,当地不需要永久性的岸基氨设施。
LNG 加注正是这样从少数港口的专门服务,发展成全球服务的。专用的船对船加注船投入使用后,LNG 动力船就能在全球数百个锚地加注,不再局限于有 LNG 接收站的少数港口。
绿氨现在有了同样的加注灵活性,Shenghang Yongle 号就是概念验证。
氨成为主流船用燃料,现实障碍有哪些?
还有三大差距。
第一是能量密度。氨每公斤的能量不到传统柴油的一半。同样的航程,需要更大的储罐容积。这对新船来说,是实实在在的成本和设计约束。
第二是毒性。氨有急性毒性,需要特殊的安全规程、探测系统、船员培训和应急程序,要求远高于常规燃料。IMO 已在2026年7月发布了氨燃料船员培训的临时指南,但目前还没有一支庞大的受训队伍。
第三,也是最关键的,是绿色供应的规模。松原项目年产 20 万吨,按当前绿氨的标准已经相当可观。但 DNV 预计,2050年需要 1.2 亿吨,相当于增长 600 倍。如今的绿氨供应量,还不到这个需求的 1%。
氨动力船什么时候会普及?现在能在哪里加注?
仅 CMB.TECH 一家,就计划到2029年拥有 21 艘氨动力船。就全行业而言,截至2026年年中,全球约有 41 艘氨燃料船在订,预计2030年前交付。
截至2026年10月,商业化绿氨船用加注已在中国舟山得到验证。澳大利亚黑德兰港计划于今年晚些时候开展试验。鹿特丹预计2026至2027年开始提供氨加注。挪威的 Azane Fuel Solutions 正在弗洛勒(Florø)开发氨加注设施。
DNV 预计,到2042年,氨将主导新造船市场。到2050年,氨将占船用燃料总量的约 25%。