破产、退出、中国对手:氢能供应商如何熬过寒冬
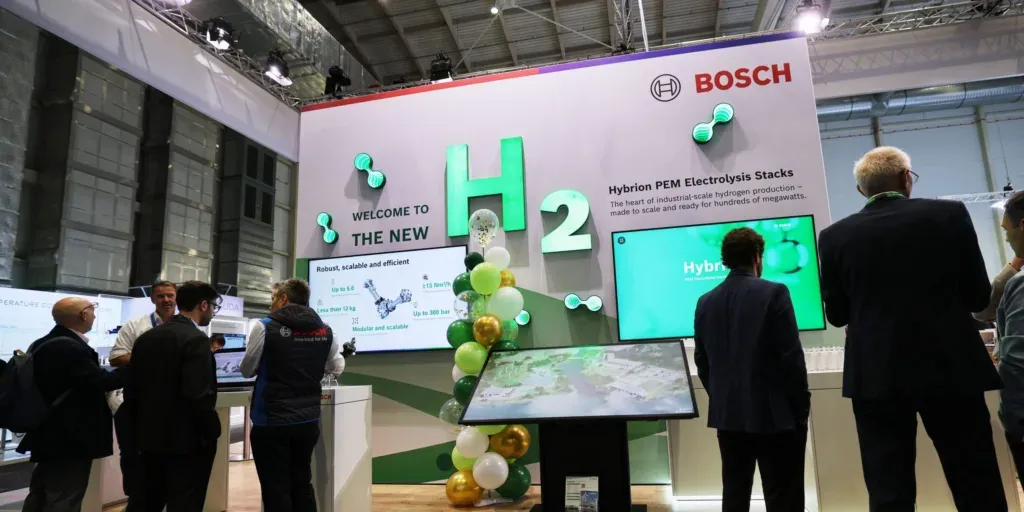
图:博世在汉堡氢能技术博览会上展示其PEM电解槽电堆
汉堡氢能技术博览会上,整个行业呈现出分化的面貌。一些氢能供应商抱怨项目缺失或不了了之,另一些却看到市场在增长。
目前谁已经靠氢赚到了钱?要熬过这场寒冬,又需要什么?
在展台上,托比亚斯·曼戈尔德(Tobias Mangold)展示了电解槽用的涂层电极。他任职于Oberland Mangold,这家公司本质上是汽车零部件供应商。这家巴伐利亚企业自上世纪80年代起,主要生产废气催化器的金属载体。几年前,公司新增了电解槽电极业务,采用镍涂层而非贵金属涂层,主打成本低、耐用性强。
2022年前后,Oberland Mangold曾设想:如果有朝一日燃油发动机退出历史舞台,电解槽电极可以成为汽车业务之外的第二支柱,甚至发展成大生意。但市场迟迟不来。"产业放量没有像四年前预想的那样到来,"曼戈尔德说,"好在我们手上还有稳固的催化器业务。"
这位产品经理的处境,是许多参展商的缩影。博览会于10月20日至22日在汉堡展览中心举行。几乎所有人都在等待多年前宣布的大型项目。有些企业有成熟的存量业务,受影响不大;有些企业资金日益吃紧;还有一些企业,现在就已经靠氢能技术赚钱了。
市场数据
2026年初,德国已投运的电解槽总装机为181 MW。而2023年,德国政府设定的2030年目标还是10 GW。
已做出投资决定或在建的项目,合计1.3 GW。
约8.7 GW的项目,只有或多或少不具约束力的公告。
科隆大学能源经济研究所(EWI)从项目数据库中删除了近3 GW。这些项目要么已被取消,要么长期没有任何消息。
全球方面,国际能源署(IEA)在《2026年全球氢能回顾》中指出,2025年全球电解槽装机翻了一番,达到4 GW多一点,其中近四分之三的新增装机来自中国。今年,欧洲正在慢慢追赶:
在建规模接近2 GW。
到年底,欧盟装机有望达到2.4 GW。
这只相当于欧盟2020年为2030年设定的40 GW目标的6%。
问题不在电解槽产能。工厂早已就绪,全球制造商每年可生产58 GW的设备。但2025年的实际交付量不足5 GW,其中还包括氯碱电解——那里的氢只是副产品。
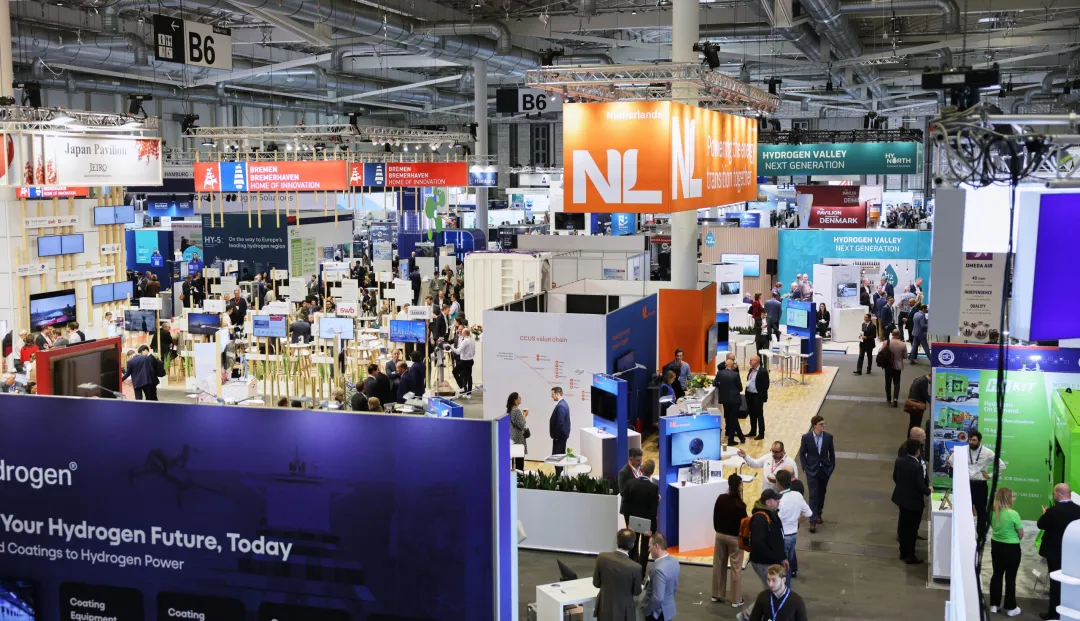
图:汉堡氢能技术博览会B6展厅。10月底,来自36个国家的约1000家参展商齐聚汉堡,既有各国展团,也有涂层专业厂商。
展厅爆满,倒闭已现
乍看之下,展会上几乎看不到寒冬的痕迹。主办方英国Trans-Global Events称,参展企业超过1000家,来自36个国家,会前预计观众约2万人。展品涵盖电解槽、燃料电池、储氢、加氢站、阀门、压缩机、测量技术,直至电极和涂层,整条产业链都有代表。
细看之下,情况就不同了。许多制造商亏损不断扩大,一些企业正在收购破产同行的资产。
法国先驱McPhy于2025年5月进入清算。考克利尔(John Cockerill)接手了贝尔福工厂,但只保留了265个岗位中的51个。
丹麦的Green Hydrogen Systems,2021年估值还有约30亿丹麦克朗,却在2025年6月申请破产。多特蒙德的蒂森克虏伯Nucera(thyssenkrupp nucera)以接近千万欧元的价格收购了其技术。
美国康明斯(Cummins)在计提4.58亿美元减值后,于2026年2月宣布不再销售新的电解槽。
德国Enapter已出售其位于北威州的工厂,现在改由深圳代工生产电堆。
对供应商来说,电解槽就像汽车之于汽车业:整机厂需要大量合作伙伴提供零部件和服务。整机厂一旦倒下,供应商的订单也随之消失。
IEA把制造商分成两类:
氢能只是多项业务之一的大型集团,掌握着近三分之二的产能。
其余三分之一的企业只靠氢能生存。这些企业受寒冬冲击最重。
汉堡展会上的企业,也可以这样划分。Oberland Mangold属于有第二支柱的那一类。
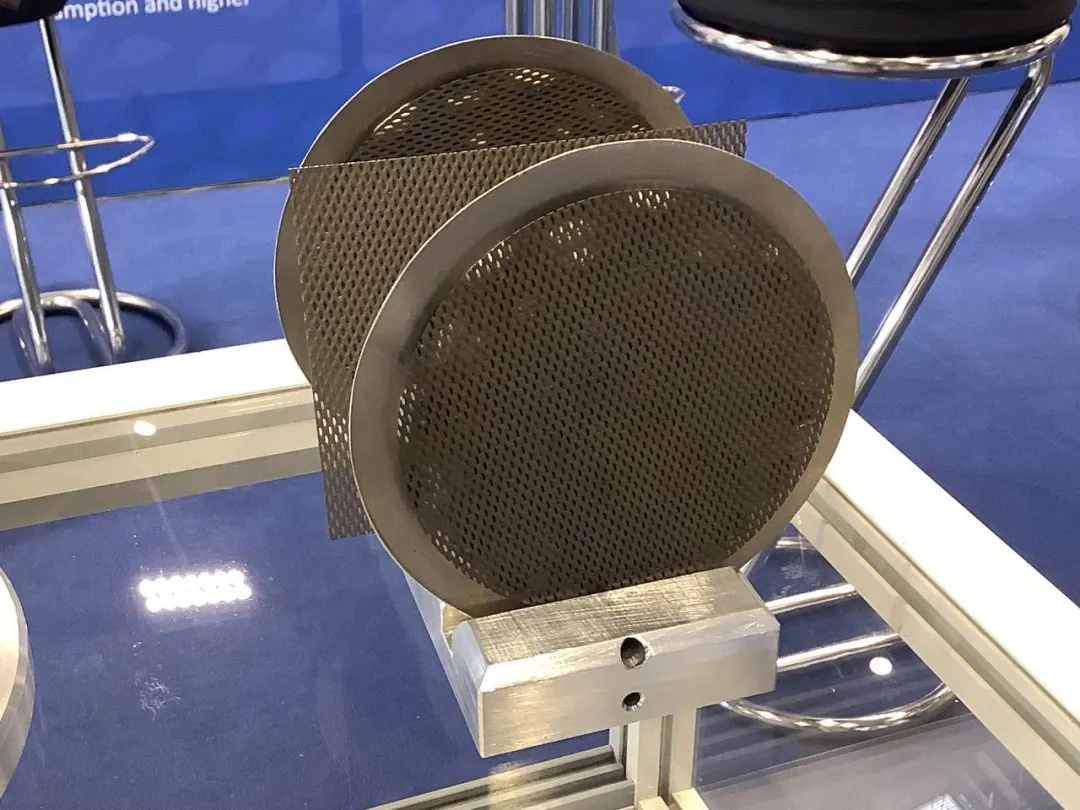
图:Oberland Mangold用于碱性电解的电极。深色涂层是雷尼镍,下方的载体材料由其他公司供应。
从排气管到电极
这家巴伐利亚企业能带着电极来到汉堡,是几年研发的成果。公司把在金属加工上的经验,转用到电解用的电极和涂层上。最初,公司研究的是PEM电解,大约一年后转向碱性电解。曼戈尔德说,现在回头看,这是正确的决定。
公司的潜在客户,是Nel、蒂森克虏伯Nucera、Sunfire等大型电解槽制造商。可这些厂商自己也缺订单。"氢能技术的放量被推迟了,一些供应商因此退出了氢能领域,"曼戈尔德说。除电极外,公司还向氢能客户提供阻火器,防止火焰回窜进管道。此外,公司还在开发用于蒸汽重整和氨裂解的电加热元件。
不过,公司的业务大头仍是催化器载体,客户来自汽车、摩托车、热电联产机组和造船业。Oberland Mangold等得起。
市场未至,先赚钱
Archigas不愿干等。这家来自吕塞尔斯海姆的初创公司没有存量业务,如今已经在靠氢赚钱。公司成立于2020年,生产的传感器能直接在管道内测量混合气体中的氢含量。原理是氢气的导热性远好于其他气体。
这类小型探测器最主要的应用是电解槽。在氢气侧,传感器检测纯度;在氧气侧,检测不该出现的氢气含量。氢含量达到4%,混合气体就有爆炸风险。"氧气侧一旦有氢气积聚,其他系统要过几分钟才会报警。这几分钟里,可能一直有爆炸性气体在设备中流动,"Archigas关键客户经理埃尔梅丁·萨利乌解释说,"我们的传感器不到一秒就能反馈。"
传感器的需求不是等到整机建成才出现。萨利乌说,电解槽造出来之前,要先做试验台架,要研究和测试。"整条价值链上,我们都能赚到钱。"而且对这家黑森州企业来说,业务早已不止于氢。"氢能非常依赖政策。所以在把宝全押在这一条腿上之前,我们先看了测量技术还能做什么,"萨利乌说。如今,这些传感器还能测量沼气厂的甲烷含量,并在气密性检测中监测氦气。燃气轮机、氨和氯气领域的应用也在计划中。航天方向也已开始尝试。
2024年4月,汉诺威工业博览会开幕时,这家初创公司获得了赫尔墨斯创业奖(Hermes Startup Award),由时任联邦研究部长贝蒂娜·施塔克-瓦青格(Bettina Stark-Watzinger)颁发。萨利乌说,此后公司发展良好。"尽管预告过的氢能繁荣迟迟没有到来——和氢能圈里所有人一样,我们本来很希望看到它。"
体量不大,意义战略
对汉堡的中型企业来说,氢能通常只占营收的一小部分。来自富尔达的测控技术制造商JUMO,主要提供电堆周边所需的产品:气体管路中的压力和温度传感器,以及水处理技术。"业务运行稳定,但目前还是样品级的数量和研究项目。批量市场刚刚起步,"可再生能源行业经理雷纳·莫里茨(Rainer Moritz)说。订单主要来自欧洲,资金来自支持产业放量的政府补贴。
JUMO整体增长强劲。据公司称,订单量和销售额都明显高于去年。谈到氢能业务的低迷,莫里茨说:"一两年的情况不具代表性。能源行业着眼的是长期。"
另一家同在汉堡参展的阀门制造商也有同感。氢能在其业务中占比很小,但在可观地增长。这家中型企业的阀门,更多用于储氢和输氢管线,而不是电解槽的保护。一位经理说,为一家知名大客户开发一款阀门花了很多钱,却没赚到一分。这多少算是为了面子,但更多是出于战略考虑:一开始不在场,以后就再也挤不进来。
至于怎样才能让样品级数量变成批量,两家的看法略有不同。"现在要推进的是两件事:发电和核心管网建设。等钢铁和化工行业接入、签下供应合同,扩大制氢才有意义,"莫里茨说。阀门制造商的想法更务实:氢价要有竞争力,项目自然会来。
可再生能源的"创伤"
这两家企业等得起,是因为其他业务还在运转。而只靠氢能生存的企业,恐怕就没这么从容了。挪威电解槽制造商Nel就是最新的例子:2026年第三季度,公司营收仅1.12亿挪威克朗,同比下降63%。其中碱性电解槽业务的营收暴跌91%。订单量虽然回升,但基数极低。供应链下游的说法也差不多。"电极制造商里,能活下来的不会多,"一位行业人士说。
竞争对手来自中国。据IEA数据,2025年在中国制造并安装的电解槽,每千瓦成本为500至1100美元;西方在中国以外制造的,则为1900至2500美元。原因之一是低价倾销。由于产能过剩,中国厂商以低于制造成本的价格报价,以抢占市场份额。目前,中国厂商的订单中出口占比还不到7%,但欧洲已经出现了第一批中国设备。派瑞Peric、国富GuofuHee等厂商,也已经通过合作伙伴和合资企业在欧洲生产。
"风电:在欧洲发展成熟,却输给了亚洲。光伏:在欧洲发展成熟,却输给了亚洲。问题是,氢能会不会重蹈覆辙,"JUMO的莫里茨说。他称之为"可再生能源的创伤"。对JUMO来说,中国市场如今已几乎无法进入。"在价格和本地化要求上,当地市场实际上是关着的。如果欧洲政策不引入类似标准,我们今天在欧洲放量中分到的订单,最终会通过竞争流向中国。"
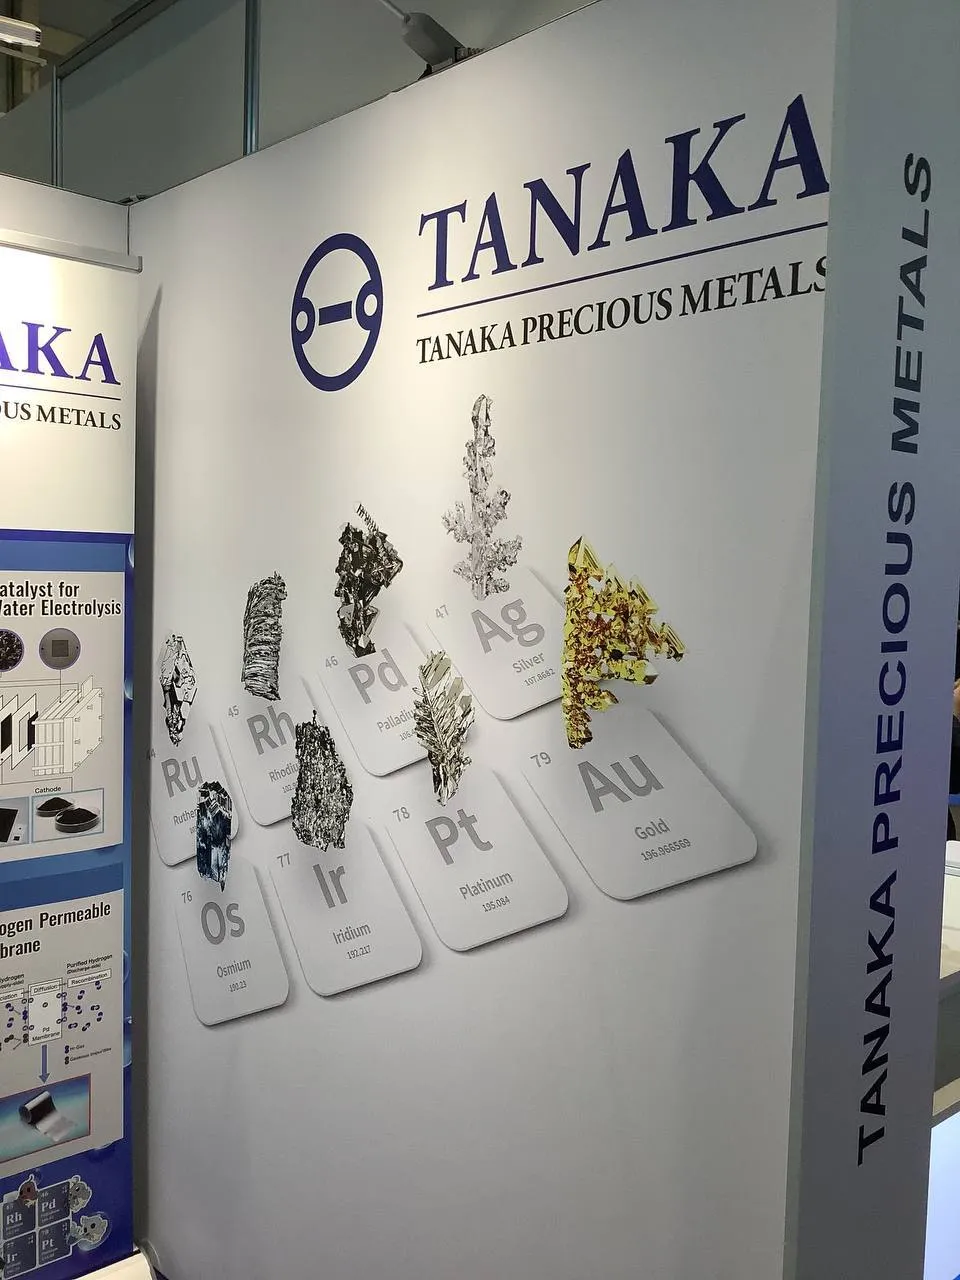
图:田中贵金属展台。磁贴展示了这家日本集团专注的贵金属。全球铱的年产量仅为个位数吨。
最稀有金属的生意
托尔斯滕·比纳格尔(Torsten Bünnagel)做的是铱的生意。全球铱的年产量只有7至9吨,而且不是专门开采,而是铂矿开采的副产品。每GW的PEM电解槽需要约400公斤铱,外加100公斤铂。比纳格尔是日本贵金属集团田中贵金属(Tanaka)的欧洲燃料电池经理,负责销售含这种铱的催化剂。"没有回收,就行不通,"他说。
这种金属能节省的空间有限。膜上的催化剂层必须保持连续,否则会有短路和气体渗透的风险。因此,田中的做法是采用更大的颗粒、载体材料和合金,用更少的铱覆盖同样的面积。据公司称,实验室里已经做出贵金属用量最多减少90%的涂层。电解槽运行若干年后剩下的铱,由田中回收,并记入客户的克账户。客户可以出售、出借,或用于制造新的催化剂。
氢能约占田中营收的3%。比纳格尔说,公司营收接近60亿欧元,这并不算小业务。产能其实还大得多。"我们相信最艰难的时候已经过去。客户又开始下单了,而且是定期下单,不再是零星批次。"田中也等得起,比多数汉堡参展商等得更久。公司自1985年起就涉足氢能。当年参与研发首批燃料电池催化剂的那个人,如今是首席运营官。"直到今天,他仍坚信氢能终将成功。"
一切悬而未决
一年前,德国氢能协会(DWV)董事会主席贝恩德·皮夏克(Bernd Pitschak)在氢能技术博览会上说:"接下来的12个月,将决定德国能否继续做氢能领域的领先经济体,还是就此掉队。"一年后,他是否说对了,很难判断。很多迹象表明,变化不大。
"价格下降的幅度没有我们预期的大,"联邦经济与能源部的汉娜·舒马赫(Hanna Schumacher)在谈到绿氢时也承认。展会前一天,联邦经济部提出了氢能放量的"十点计划",其中不再提2030年实现10 GW电解产能的目标。计划倒是安排了新一轮氢能项目资助。舒马赫在汉堡推测,三年后可能会有首批投资决定,但还没有一个建成的项目。
对Oberland Mangold来说,这意味着:继续开发电极,同时继续给燃油车供应催化器载体。"我们希望长期在排气市场之外开拓新市场,"托比亚斯·曼戈尔德说,"氢能市场的放量,需要更长的耐心。"