远景绿氨加注全球首艘VLAC:真正的突破,不是船烧上了氨,而是中国绿氨找到了出海的路
一艘9.3万立方米的超大型液氨运输船,在韩国蔚山港加注了来自中国内蒙古赤峰的绿氨。这件事看起来只是一条船舶燃料新闻,但如果把生产商、贸易商、船东、发动机制造商和港口连接起来看,就会发现,全球绿氨产业正在跨过一道重要门槛。
11月3日,远景能源宣布,其赤峰绿色氢氨项目生产的绿氨,已成功供应全球首艘氨双燃料超大型液氨运输船(VLAC)“Terra Clove”的燃料加注。
这艘船由新加坡东太平洋航运公司(EPS)拥有,韩国HD现代重工建造,搭载Everllence氨双燃料二冲程主机。
这次合作的意义,不只是绿氨能够替代部分传统船用燃料,而是中国绿氨生产、跨境运输、海外分销、港口加注和船舶终端应用,终于连接成了一条实际运作的商业链条。
一、海外航运界关注的,不只是第一艘船
海外航运媒体对这件事的关注,实际上早于远景能源11月3日的公告。
10月22日,国际航运权威媒体《Lloyd's List》和《TradeWinds》已经报道了“Terra Clove”的命名及交付进展。专业船用燃料媒体ENGINE则把重点放在了氨燃料发动机的实际运行能力上。
ENGINE披露,这款发动机在测试中能够使用95%的氨与5%的柴油引燃燃料。这意味着,氨燃料不再只是实验室里的概念,而是开始进入大型远洋商船的动力系统。
不过,海外业内的态度并非一味乐观。
EPS首席执行官Cyril Ducau强调,氨动力航运需要的不仅是一台发动机,还包括船舶设计、安全系统、操作规程、燃料基础设施,以及经过专门培训的船员。
这番话点出了行业的真实处境:氨发动机能够工作,与氨燃料能够大规模商业运营,是两回事。
二、为什么第一批氨动力船,偏偏是运氨船?
这是整个事件中最值得关注的产业逻辑。
“Terra Clove”是一艘液氨运输船,它运的货物是氨,烧的燃料也可以是氨。
这种船型天然具备优势:已经拥有液氨储运设施,船员熟悉氨的特性,而且在适当设计和监管条件下,可以利用所运输的氨作为燃料。
比利时航运公司Exmar的负责人Kristof Coppé此前接受ENGINE采访时,也特别强调了这一优势:氨运输船能够利用部分货物作为动力燃料,降低对独立加注基础设施的依赖。
DNV数据显示,全球41艘已订购的氨燃料适用船舶中,有18艘属于氨运输船。
这说明,氨燃料商业化很可能不是从普通集装箱船全面铺开,而是先从最容易获得燃料、最熟悉氨操作的专业运输船突破。
这与氢能重卡最初围绕固定线路、固定场站进行示范的逻辑非常相似。
先解决燃料从哪里来,再解决车辆或船舶能不能持续运行,最后才谈规模化推广。
三、远景赤峰项目,跨过的是海外市场准入门槛
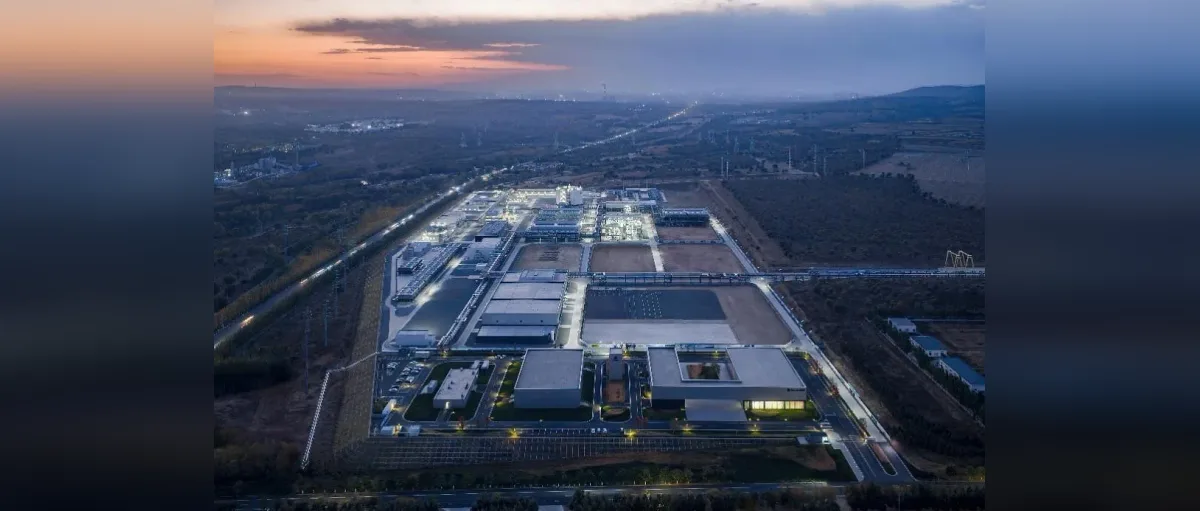
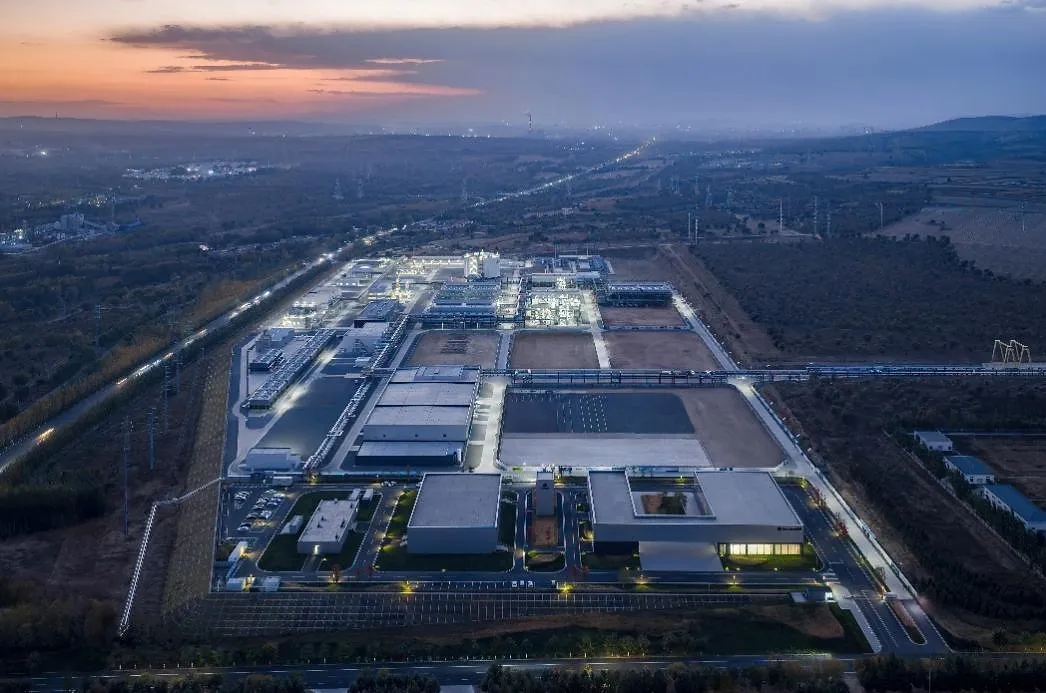
远景赤峰绿色氢氨产业园目前具备年产32万吨绿氨的能力,规划总产能152万吨。
2026年2月,远景已经通过韩国乐天精密化学(LOTTE Fine Chemical),完成从中国赤峰到韩国蔚山的首批商业绿氨交付。
当时解决的是生产和跨境贸易问题。
如今再向“Terra Clove”供应燃料,意味着产业链进一步延伸到船舶动力应用。
但对中国绿氨出口企业来说,另一个容易被忽视的因素是认证。
远景表示,赤峰项目通过法国必维国际检验集团相关ISO标准认证,其绿氨符合RFNBO及ISCC相关要求。
RFNBO是欧盟可再生非生物来源燃料监管体系中的重要类别,ISCC则涉及可持续性和碳排放信息的认证与追溯。
未来绿氨出口竞争,绝不是谁能生产出氨就能卖出去。可再生电力来源、全生命周期碳排放、生产过程追溯、第三方认证,都可能影响产品能否进入高价值市场。
绿氨的国际竞争,正在从产能竞争,走向成本、认证与终端市场的综合竞争。
四、最大的瓶颈,不是造船,而是港口有没有绿氨
就在远景宣布加注成功的前一天,英国劳氏船级社(Lloyd's Register)发布了一份报告,提出了一个相当尖锐的问题:替代燃料船舶的发展速度,已经超过港口基础设施的建设速度。
报告指出,全球已有1942艘替代燃料适用船舶处于订单阶段,但真正具备商业氨燃料加注经验的港口仍极其有限。
相比之下,全球222个港口能够供应LNG燃料,25个港口能够供应甲醇燃料。
劳氏船级社港口咨询业务高级副总裁Kamran Ul Haq的观点非常明确:船东今天可以订购替代燃料船,但这不意味着船舶未来航行的港口就一定有燃料可加。
这恰恰说明,远景与乐天精密化学合作的价值,不仅在于销售绿氨,更在于进入了一个具有实际加注能力的海外港口。
而且,氨本身具有毒性,燃烧过程中还需要控制氮氧化物及氧化亚氮排放。即便绿氨生产环节使用可再生能源,也不能自动等同于船舶全生命周期零排放。
未来的竞争,既要看燃料成本,也要看安全、排放和基础设施。
五、另一条消息,说明绿氨航运正在加速
值得注意的是,同样在11月3日,澳大利亚黑德兰港也传来了绿氨加注进展。
据国际船用燃料媒体《Ship & Bunker》报道,Fortescue参与的“Mineral Europa”氨动力散货船,在澳大利亚完成了绿氨船对船加注,作业用时约两小时。
该船此前还曾在中国舟山加注约1000吨绿氨,随后驶往澳大利亚。
Ship & Bunker
这两件事放在一起看,意义就更清楚了。
韩国蔚山的“Terra Clove”,证明绿氨可以通过国际供应链进入大型液氨运输船。
澳大利亚的“Mineral Europa”,则表明氨燃料应用正在向散货运输领域延伸。
不过,国际航运市场距离大规模转型还有很长的路。
DNV最新数据显示,2026年10月全球新增53艘替代燃料船舶订单,其中LNG动力船30艘、LPG动力船19艘,氨动力船只有4艘。氨仍然处在商业化早期。
六、中国绿氨出海,下一步要争夺什么?
这次合作形成了一条值得研究的产业路径:
中国赤峰
绿氢合成绿氨
跨境运输
国际绿氨贸易
韩国蔚山
乐天分销与加注
Terra Clove
船舶动力应用
这条链条给中国绿氢、绿氨企业提供了一个启示:不要只盯着生产端的规模扩张,更要提前锁定下游客户、港口和航运公司。
尤其值得关注的是,谁能签下长期燃料采购协议,谁能控制稳定的国际交付成本,谁能获得主流船级社和终端客户认可,谁才有可能真正实现绿氨出口的规模化。
当然,这次公告仍有几个关键商业数据没有披露:实际加注吨数、成交价格、绿氨相对传统船用燃料的成本差,以及后续长期采购安排。
因此,它证明了供应链能够打通,却还不能证明绿氨航运已经具备普遍的成本竞争力。按照新加坡海事及港务管理局10月22日的公告,“Terra Clove”原计划在海试后于11月交付,后续商业航行和实际燃料消耗表现仍值得持续观察。
绿氨产业过去最缺的,是有人真正愿意买单。现在,船已经造出来,燃料也加进去了。接下来真正决定产业命运的,不是哪一家企业又宣布了百万吨产能,而是谁能让这些船在不依赖持续补贴的情况下,长期、安全、经济地烧下去。
对中国绿氨产业来说,远景这次出海最重要的意义,也许不是卖出了一船氨,而是让中国生产的绿氨,开始成为国际航运燃料供应链的一部分。
主要海外参考报道
- ENGINE:EPS氨动力船商业化与船东观点
- Lloyd's List:全球首艘氨双燃料VLAC交付报道
- 劳氏船级社:替代燃料船舶与港口准备度报告
-
Seatrade Maritime:2026年替代燃料船舶订单分析
-
Ship & Bunker:澳大利亚绿氨加注进展