10月29日晚上,亿华通发三季报。前三季度卖了1.14亿元,比去年同期多 10.48%;亏 1.87 亿元,比去年同期少亏 40.04%。上证报当晚的稿子,标题是“降本增效成效显著“。
11月13日,A股收在15.87元,总市值38.17亿元。11月 20日还有一场临时股东会,要表决 H 股募来的钱改怎么用。
少亏四成,听着像熬出头了。但这家公司的难却不是今年才有的。2020年8月上市到2025年,六年没赚过钱,累计亏 17.22 亿,经营活动现金流净流出 12.66 亿,A 股和港股募来的 24.1 亿差不多花掉一轮。
钱收得慢,价格跌得快,开支降不下来,这些年年都在说。2026 年快过完的时候,又添了一件新麻烦:3 月的一份文件把 2030 年保有量目标从 50 万辆改成 10 万辆,买车给补贴换成揭榜挂帅。靠一张越画越大的路线图撑着的日子,到头了——旧模式结束了。深陷旧模式里的,也不止亿华通一家。
1 六年连亏 17 亿,50 万辆的承诺撑着估值
| 年份 | 营业收入 | 归母净利润 | 经营活动现金流净额 |
|---|---|---|---|
| 2020 | 5.72 亿元 | -0.23 亿元 | -2.30 亿元 |
| 2021 | 6.29 亿元 | -1.62 亿元 | -1.21 亿元 |
| 2022 | 7.38 亿元 | -1.67 亿元 | -3.32 亿元 |
| 2023 | 8.01 亿元 | -2.43 亿元 | -5.61 亿元 |
| 2024 | 3.67 亿元 | -4.56 亿元 | -0.19 亿元 |
| 2025 | 2.59 亿元 | -6.71 亿元 | -0.04 亿元 |
| 2026(1-9 月) | 1.14 亿元 | -1.87 亿元 | -0.30 亿元 |
| 六年合计 — 约 -17.22 亿元 约 -12.66 亿元 | |||
表 1|2020—2026 年前三季度营业收入、归母净利润与经营活动现金流净额(单位:亿元)
图 1|2020—2025 年营业收入与归母净利润(单位:亿元)
营收 2023 年见顶,8.01 亿,两年后只剩 2.59 亿;亏损从 -0.23 亿一路到 -6.71 亿。2025 年亏掉的钱,是当年营收的两倍半还多。
六年里换过打法、换过客户、换过融资通道。
**钱收不回来。**补贴由财政部先拨给整车厂,整车厂拿到钱才往上游结,回款一两年是行规。2025 年末应收票据及应收账款 11.05 亿元,当年营收才 2.59 亿元,财报口径折算的应收账款周转天数超过 1,800 天。两年以上的长账龄应收占比从 39.42% 升到 73.87%,单项计提 3.43 亿元。
**价格往下,成本不往下。**系统均价从 2020 年的 14,274 元/kW 掉到 2025 年的 2,164 元/kW,五年跌了八成多;单位生产成本从 2,436.93 元/kW 涨到 2,592.46 元/kW。2025 年系统毛利率 -19.82%,上市初期是 45.19%。
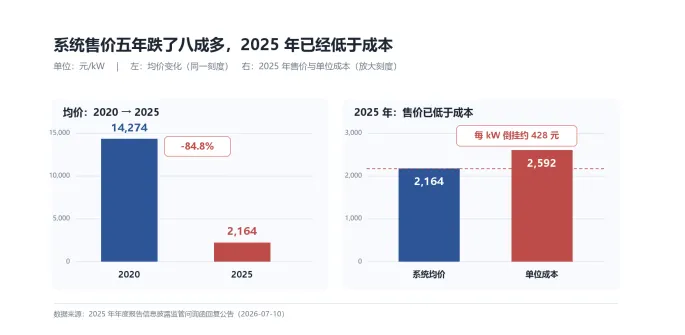
图 2|系统均价五年跌去八成多,2025 年售价已低于单位成本
**开支压不动。**2020 到 2025 年累计期间费用 20.29 亿,累计研发投入 8.23 亿。厂房设备、基础人工、两地上市的合规成本,并没有跟着收入降。
能连亏六年还融得到钱,是因为那时候人人都知道亏损什么时候到头。《节能与新能源汽车技术路线图 3.0》写着 2030 年全国燃料电池汽车保有量 50 万辆,五个示范城市群、四年周期、奖励按车型和示范任务拨。公司把车型公告做全、把整车厂绑定住、把系统成本一年年降下来,等规模起来,固定成本摊薄,亏损自然收口。早年的张家口冬奥订单,宇通、福田、申龙这些股东客户,都在这张时间表上。
公司在问询函回复里写“定价以行业市场价格为基础“,说白了价格由别人定。不要紧,量在涨。2020 到 2023 年,营收从 5.72 亿涨到 8.01 亿。按 10 月 29 日收盘价算,市销率(TTM)约 14.75 倍、市净率约 2.22 倍。这个价买的,是 2030 年那个数字。投资人、公司、地方、整车厂都坐在同一张时间表上。
亏损可以说成还没到时候。今年3 月之前,这话站得住。
2 3 月一纸文件,旧模式结束了
3 月 16 日,工信部、财政部、发改委联合发《关于开展氢能综合应用试点工作的通知》。终点先改了:2030 年全国燃料电池汽车保有量“力争达到 10 万辆“,路线图 3.0 的 50 万辆等于砍掉八成。玩法也改了:”揭榜挂帅“,5 个城市群、4 年试点、6 个榜单——燃料电池汽车、绿色氨醇、氢基化工原料替代、氢冶金、掺氢燃烧、创新应用场景,凑成「1+N+X」。车从唯一被推着走的对象,变成六个榜单里的一个,钱也不再专门冲着车来。8 月名单落定:京津冀、粤港澳大湾区、东北(含蒙东)—长三角、新疆—成渝、黄河几字弯—中原。到 2030 年,城市群终端用氢均价要降到 25 元/kg 以下,优势地区 15 元/kg 左右。
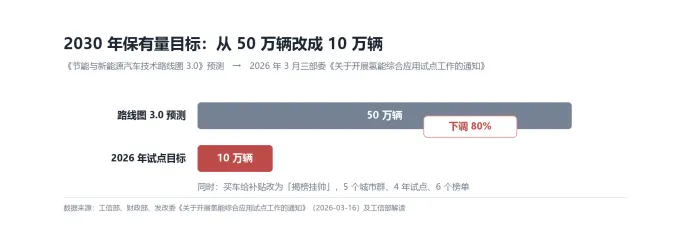
图 3|2030 年燃料电池汽车保有量目标由 50 万辆改为 10 万辆
7 月 10 日回复上交所问询函时,公司把这件事记进了账:2025 年多提的 1.60 亿资产减值,触发因素之一就是目标从 50 万辆“出现大幅下调“,由此”行业商业化进程不及预期、产能利用率严重不足等减值迹象进一步明确“。全年信用减值 2.52 亿、资产减值 1.60 亿,合计约 4.12 亿,84% 挤在第四季度计提。**一家上市公司把国家改了目标写成自己账上的减值迹象,这在公告里是头一回。**过去那套做法没错,只是到期了。
受影响的不是一家。2025 年头部四家全亏:亿华通营收 2.59 亿亏 6.71 亿,国鸿氢能营收 3 亿亏 4.84 亿(近三年累亏 12.95 亿),重塑能源 5.95 亿,国富氢能 3.46 亿。全行业第四季度销量占全年 71.81%,国鸿氢能下半年营收占 80.4%,重塑能源 82.0%,亿华通第四季度那 1.55 亿营收里有 9,433.96 万元来自中广核贵港港南风电项目的综合产业服务,占当季 60.85%,公司自己写明“偶发性、非常规性、不具有可持续性“。都在等年末那一次验收。
四年示范,累计拨付奖励约 76.8 亿元,推了 2.5 万辆车,建成 250 多座加氢站,跑出 11 亿公里、加注 6 万吨氢。基础设施有了,生意还没有。2026 年前 4 个月燃料电池汽车产销同比 -63% 和 -43.6%,非补贴地区加氢超 40 元/kg,氢能重卡购置成本是同级燃油车两倍以上,无补贴下 TCO 高约 36%。机构算的平价线是系统单价 1,500 元/kW、氢价 15 元/kg 以下,都还在纸上。连份额都在换手:捷氢科技背后是上汽,未势能源背后是长城,潍柴动力自己造重卡,机构测算车企背景系统企业的合计份额从 2021 年约 25% 升到 2026 年预计 48%,亿华通、国鸿、重塑这三家专业系统厂从约 55% 降到预计 40%。
3 三季报减亏四成,研发却砍了 39%
| 项目 | 2026 年前三季度 | 2025 年同期 | 变化 |
|---|---|---|---|
| 营业收入 | 1.1435 亿元 | 1.0351 亿元 | +10.48% |
| 归母净利润 | -1.8675 亿元 | -3.1147 亿元 | 减亏 40.04% |
| 营业成本 | 8,321.68 万元 | 1.2375 亿元 | -33% |
| 销售+管理+研发三费 | 1.6131 亿元 | 2.1530 亿元 | -25% |
| 研发投入 | 2,222 万元 | 约 3,655 万元 | -39.17% |
| 对联营企业投资损失 | 3,619.74 万元 | 5,146.78 万元 | 减亏约 30% |
| 毛利率 | 27.23% | -19.56% | +46.79pct |
| 经营活动现金流净额 -3,013.45 万元 +461.05 万元 转负 | |||
表 2|2026 年前三季度主要财务指标与上年同期对比
图 4|2026 年前三季度同比少亏 1.25 亿元的来源拆解(单位:万元)
少亏的 1.25 亿元里,成本降了 4,053 万,三费降了 5,400 万,联营企业少亏 1,527 万,收入只多了 1,085 万。第三季度单季 4,041 万元,比第二季度还少 29.44%;经营活动现金流从去年同期净流入 461 万,变成净流出 3,013 万。毛利率 +46.79 个百分点的底子,是去年同期负毛利。公司说:为保障现金流安全,主动放弃了部分回款周期长、毛利率低的项目。少接亏本单,毛利率自然回正。
2024 年起,回款慢、毛利低的单子就往外推。2025 年系统销量 545 台降 26.55%,系统收入 1.22 亿降 55.27%,销售总功率 56,370kW 降 42.95%。公司特意说明,份额下滑“并非产品竞争力不足导致的被动丢失“。2025 年末员工 482 人,一年少了 31.92%;2026 年上半年期间费用率 167.18%,比去年同期低 31.36 个百分点,降完之后费用还是收入的 1.67 倍。前三季度营业收入现金比 405.67%,收上来的主要是旧账。2025 年前五大客户占销售 77.29%,东旭光电至今以 2.93% 持股在前十大股东里,股份处于冻结状态。
难的地方也还在。十四年练的是读懂政策目录、匹配车型公告、跟验收节奏排产、等整车厂结补贴,从没直接面对过终端用户,定价权也不在自己手里。买它系统的整车厂,现在自己也在做系统。上游膜电极、空压机、直流变换器靠外购,采购量小;下游整车厂拿着补贴,验收和付款节奏都在人家手里。2025 年末货币资金 6.50 亿,受限 2.77 亿,能自由动用的 3.73 亿,公司说够撑 12 个月;港股通函里另有一笔:截至 6 月 30 日未偿还银行贷款 3.94 亿元,全部一年内到期。一起投的公司也在漏,与丰田合资的华丰燃料电池 2025 年亏 9,433 万,公司认了 3,972 万;北京卡文新能源亏 2.17 亿,认了 1,273 万。
4 卖起储能系统后,11 月 20 日要表决 6.55 亿新用途
公司今年砍了研发,新摊子却照样铺开了。
2025 年 12 月,全资子公司北京亿华通储能科技有限公司成立。2026 年 1 月 19 日,与中电建昆明院签战略合作协议,范围写着风电、光伏、新型储能、绿电制氢、零碳智算中心。
3 月 23 日,储能公司与赛晶科技集团签下分散式风电储能项目首单;上半年首套储能系统交付,给一个分散式风电场做出力平滑、削峰填谷、一次调频和电压支撑。同期神力科技把自研 30kW 燃料电池发电系统批量交付海外客户,从车用动力挪到了分布式能源。产品册上还摆着 PEM 电解水制氢装备和固定式发电(热电联供),官网说后者已在零碳园区、零碳数据中心、通信基站等场景完成验证。上半年销售总功率 21,200kW,涨 32.83%,公司说增量主要来自非车用场景第一次实现销售。
不过把中报的收入拆开看,7,394 万元里燃料电池系统仍占 57.88%,其他收入 24.67%,技术开发服务 15.34%,零部件 2.11%,储能还没有单独列项。新场景给的是功率,还不是利润。
11 月 5 日的港股通函,把这次股东会要表决的钱写得更细。原本“为海外研发项目提供资金“这一项,改成”为多元化应用场景拓展及海外研发项目提供资金“,通函点名了三个非车用场景:储能、数据中心备电系统、船舶业务。另外从”开发新一代集成研发平台“调出 2.5 亿元、该项目仍留 1.2135 亿元,理由是第三方测试服务能力上来了,不必再自己买那么多设备和软件;从”产品推广及营销“调出 5,000 万元用于还贷,因为推广投入主要集中在上市初期。通函末尾写着一句:”本集团业务计划并无重大变动“。媒体把这笔账概括成另一句话:未动用的约 6.55 亿元改投燃料电池产业化项目,占募资净额 100%,2028 年 12 月 31 日前用完,原本准备还贷和补流的钱全押了主业。
砍研发 39% 的同一年,把躺了三年只花掉 1,840 万的钱推出去。该省的钱照省,该押的钱也押了,两件事都发生在 3 月那份文件之后。
手里还有牌。截至 2025 年 12 月,工信部公告的燃料电池发动机里亿华通有 180 款、占 14%,路上跑的车超 6,000 辆装的是它的系统、占 19%;30–300kW 全系列,1,327 项知识产权、390 项发明专利,国产化率 100%,A 股和港股两条融资通道都还开着。技术早晚会被追上,但公告目录、车型验证记录、张家口零下三十几度跑出来的实车里程,别人搬不走。
价格还得从 2,164 元/kW 往下走,单位成本得先从 2,592 元/kW 掉到售价以下,这条很难迈过去,卖得越多亏得越多。储能、PEM 制氢、热电联供、海外发电,这些都得先证明能收到现金,而不是只贡献功率。丢份额、砍研发、砍人、推掉回款慢的单子这一年做得很坚决,代价是把自己削成 482 人、单季营收四千万的公司。
11 月 20 日下午两点,股东们要表决那 6.55 亿怎么花。会议通知上的议案名只有一行字:《建议变更全球发售所得款项用途》。
3 月那份文件里没有“旧模式结束“这几个字,写的是试点、榜单和 10 万辆。公司账上多出来的 1.60 亿减值、482 人的名单、通函里那三个新场景,还有这一行议案名,都已经在回答了。往后这门生意得靠自己卖出去的东西养活自己。
过去十四年,这家公司照着别人画的表排产。往后得自己画。整个氢能行业也一样。
资料来源
1.北京亿华通科技股份有限公司 2026 年第三季度报告,上交所,2026-10-30。
2.《亿华通:2026 年前三季度营业收入 1.14 亿元 同比增长 10.48%》,中证智能财讯,2026-10-29。
3.《亿华通:前三季度营收稳步增长 降本增效成效显著》,上海证券报·中国证券网,2026-10-29。
4.《关于对 2025 年年度报告的信息披露监管问询函的回复公告》(公告编号 2026-018),上海证券报,2026-07-10;北京兴华会计师事务所专项说明。
5.《亿华通:2025 年实现营业总收入 2.59 亿元》,中证智能财讯,2026-04-30(2025 年报数据、员工与客户集中度)。
6.北京亿华通科技股份有限公司 2026 年半年度报告,上交所,2026-08-29;2026 年中期报告(H 股)。
7.《亿华通:2026H1 亏损幅度显著收窄 向综合能源服务商转型》,格隆汇,2026-08。
8.《建议变更全球发售所得款项用途;及临时股东会通告》(H 股通函),港交所,2026-11-05;中财网转载。
9.《亿华通建议变更全球发售所得款项用途》,财闻网,2026-11-05;相关报道,2026-11-13。
10.《关于开展氢能综合应用试点工作的通知》及工信部解读,工信部等三部委,2026-03-16。
11.《五大氢能综合应用试点城市群落定 亿华通全链技术布局助力产业迈入规模化新征程》,亿华通官网,2026。
12.《亿华通交付首套储能系统》《亿华通储能业务正式「启航」》,亿华通官网,2026。
13.《亿华通氢能产业战略:从示范走向规模化应用》,2026-03(储能子公司成立时间、中电建昆明院合作、海外项目)。
14.《锚定氢储能第二增长曲线,打通「氢-储-用」产业闭环》,2026-09(神力科技 30kW 海外交付、国润储能合作)。
15.《圆满收官!燃料电池汽车示范这四年的硬核实践经验》,央广网,2026-08-17。
16.《氢能产业打响降本攻坚战》,中国工信新闻网,2026-07-27(2026 年前 4 月产销、氢价、TCO)。
17.《氢燃料电池市场调研报告》,2026(三大阵营份额、四家龙头 2025 业绩、平价拐点测算,均为机构测算口径)。
18.《亿华通跌 3.75% 连亏 5 年半 A 股募 15.5 亿 H 股募 8.6 亿》,中国经济网,2025-09-10;《亿华通预计 2024 年增亏》,中国经济网,2025-01-24(历年业绩、募资与经营现金流)。
19.亿华通 2026 年第一季度报告(前十大股东)、2026 年三季报十大流通股东;公司官网产品与技术数据(截至 2025-12)。
20.《氢燃料电池龙头亿华通:缺钱缺到 6 年上市 3 次!》,虎嗅网;关于亿华通首次公开发行股票并在科创板上市申请文件审核中心意见落实函的回复,上交所,2020-05;《亿华通(688339)周评》,证券之星,2026-11-14。