东莞证券4月30日深度研报:硅烷科技——细分龙头,积极拓展硅、氢链条产品
报告要点
公司专注于研发、生产以及销售高性能氢硅材料产品。公司致力于服务新能源、新材料相关领域客户,主要产品包括电子级硅烷气与氢气(工业/高纯氢)。目前,公司的核心产品为电子级硅烷气与氢气(工业/高纯氢)。
近两年来,公司业绩呈现显著增长。公司的主要产品包括氢气和电子级硅烷气。公司在2023年实现营业收入11.21亿元,同比增长17.55%。从2019年至2023年,公司的年复合增长率(CAGR)为32.02%;公司在2023年实现归母净利润3.08亿元,同比增长62.98%,从2019年至2023年,公司的年复合增长率(CAGR)为109.46%。近年来,受益于下游需求旺盛,硅烷气的销量和价格均有所提升,推动公司业绩实现快速增长。
N型电池市场份额有望持续扩大
随着P型电池的转换效率接近其理论极限,N型电池如TOPCon和HJT正逐步实现规模化应用,为光伏行业提供了进一步降低成本的可能。根据中国光伏行业协会发布的《2023-2024年中国光伏产业发展路线图》,由于N型电池在效率上的优势、更低的生产成本和良率的提升,预计未来TOPCon技术的市场份额将逐年增加。据公司测算,预计TOPCon型电池较P型电池所需电子级硅烷气的理论用量提升约50%,而在实际生产过程中,考虑转化率等因素,预计用量增幅将超过50%。N型电池的渗透率提升将为电子级硅烷气带来广阔市场。
氢气产量和需求持续增长
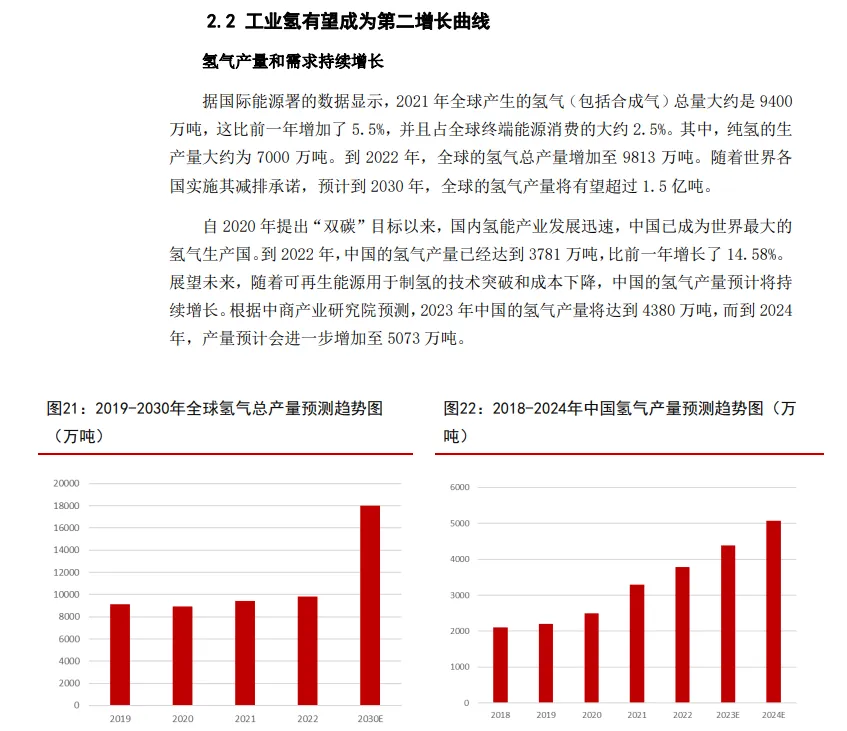
自2020年提出"双碳"目标以来,国内氢能产业发展迅速,中国已成为全球最大的氢气生产国。截至2022年,中国的氢气产量已经达到3781万吨,比前一年增长了14.58%。展望未来,随着可再生能源用于制氢的技术突破和成本下降,中国的氢气产量预计将持续增长。根据中商产业研究院预测,2023年中国的氢气产量达到4380万吨,而到2024年,产量预计会进一步增加至5073万吨。
报告建议
预计公司在2024-2026年的归母净利润分别为2.84亿元、3.11亿元、3.42亿元,PE为14倍、13倍、12倍。公司的主要产品电子级硅烷气与氢气未来需求较大,同时公司不断完善产品种类,预计未来收入将持续增长,首次覆盖,给予"增持"评级。