5倍绿色溢价:SAF采购单价达传统航煤5倍
中国政府采购网发布《中国民航大学可持续航空燃料(SAF)采购项目成交公告》:河南省君恒实业集团生物科技有限公司以单价2.8万元/吨中标60吨SAF,总成交金额168万元。据中航油华东公司,2024年8月航空煤油执行价为6510元/吨;据IATA,8月3日至9日全球喷气燃料周均价为735.94美元/吨(约合5260元/吨)。相比之下,2.8万元/吨的采购单价是当前喷气燃料价格的5倍之多。
绿色甲醇与绿氨:需求为何如此旺盛
更成熟的绿色甲醇和绿氨需求同样保持旺盛势头,将持续推动活跃的可再生能源电力与绿氢消纳。随着生态保护、限制类法规政策相继出台并付诸实践,传统化工与清洁能源配套方案得到推崇,氢基绿色化工正成为化工产业重要的转型方向。
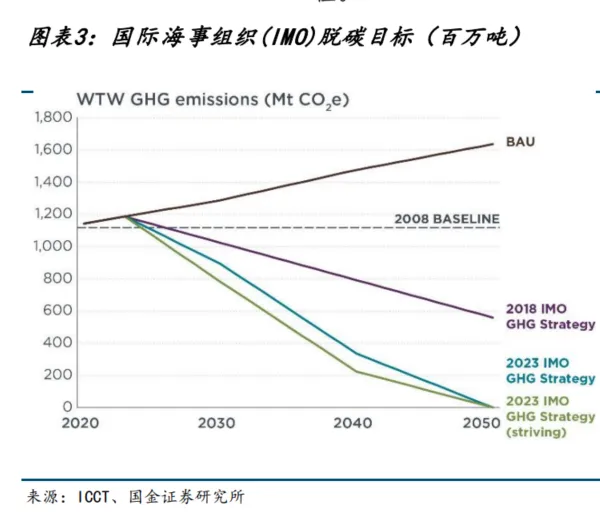
国际海事组织(IMO)设定航运业以2008年为基准、到2030年碳排放强度下降至少20%、到2040年温室气体年排放总量减少约70%、2050年前后实现净零排放的目标,将加快船舶燃料从燃油转向甲醇、氨等环保燃料。化工产业转型与航运减排双重驱动,为绿色甲醇和绿氨打开广阔市场空间;借助风光等可再生能源电力制造绿色甲醇和绿氨,也为中国接纳快速发展的可再生能源电力提供了有效路径。
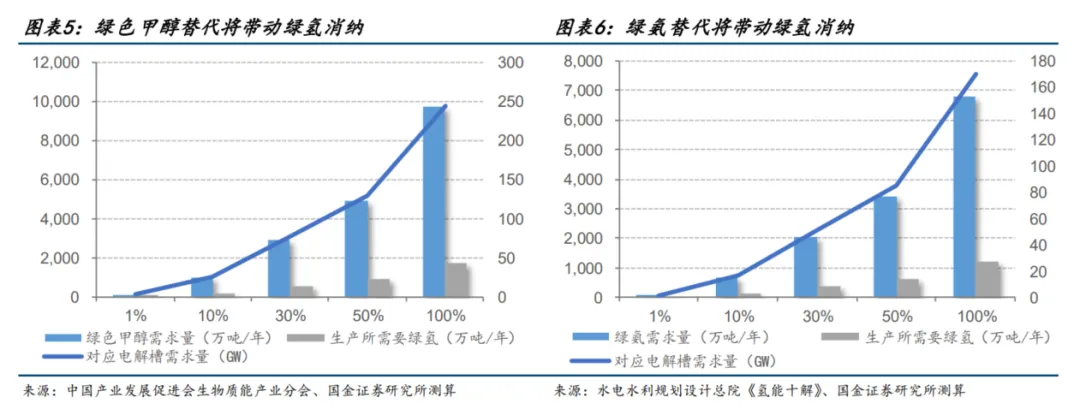
绿色甲醇与绿氨的出现还激发新的绿氢需求、有望打破消纳瓶颈:2023年中国甲醇消费量高达9757.7万吨,若绿色甲醇替代传统甲醇比例达30%,理论上可带动556.2万吨绿氢消耗;2023年合成氨实际需求量6816.17万吨,若绿氨市占率达30%,又可带动368.1万吨绿氢消耗。氨和甲醇是氢的主要下游产品,也是理想储氢媒介:目前氢气最大应用为生产合成氨的中间原料(占比约32%),其次是生产甲醇(含煤经甲醇制烯烃中间原料,占比约27%)。
绿色甲醇:船用燃料首选,商业化率先提速
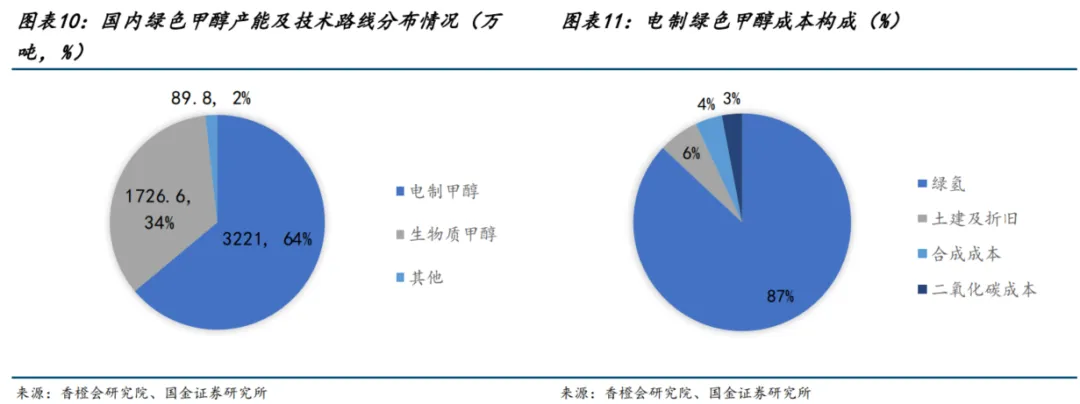
氨与甲醇在工业领域应用广泛,且已具备相对成熟的绿色制取技术。短期看绿色甲醇商业化步伐较快,氨的长远前景则更为广阔。绿色甲醇两种制取路线均有限制——生物质甲醇原料供应或跟不上需求、电制甲醇成本过高——未来产量可能遇到瓶颈,难以单独支撑航运和化工行业的巨大需求。
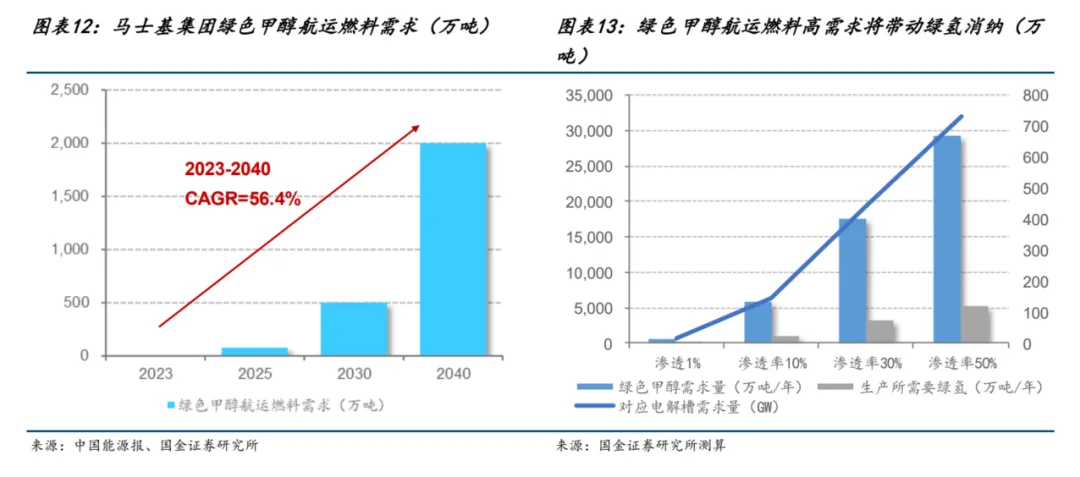
当前绿色甲醇的主要客户是马士基集团,产品主要用作航运动力燃料。马士基2023年下半年投运的首艘绿色甲醇船舶全年消耗约1万吨绿色甲醇;随着其计划2025年完成18艘大型甲醇船交付,预计2025年后每年需近75万吨,2030年需求量可能升至500万吨,2040年甚至突破2000万吨。旺盛需求正促使越来越多绿色甲醇项目落地。
绿色甲醇的红利期逻辑:碳税与绿色溢价
航运业脱碳压力推动甲醇船需求增加,现有基础设施也有力支撑绿色燃料率先使用,这一趋势与早期绿电发展路径相似。但绿色燃料价格普遍高于化石燃料,国内碳配额交易价格相对较低,绿色溢价的短期逻辑并不顺畅,国内绿色燃料产业主要靠补贴政策推动;而在国际层面,高温碳关税和碳成本使绿色燃料在海外市场具备明显绿色溢价优势,吸引清洁能源企业效仿早期绿电出海,绿色燃料的外向型特征凸显。
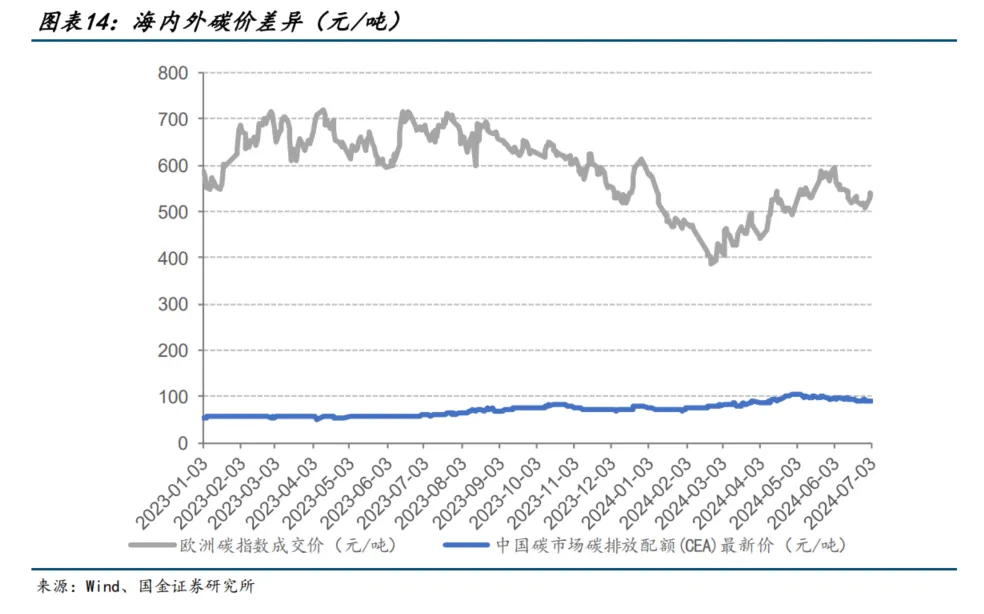
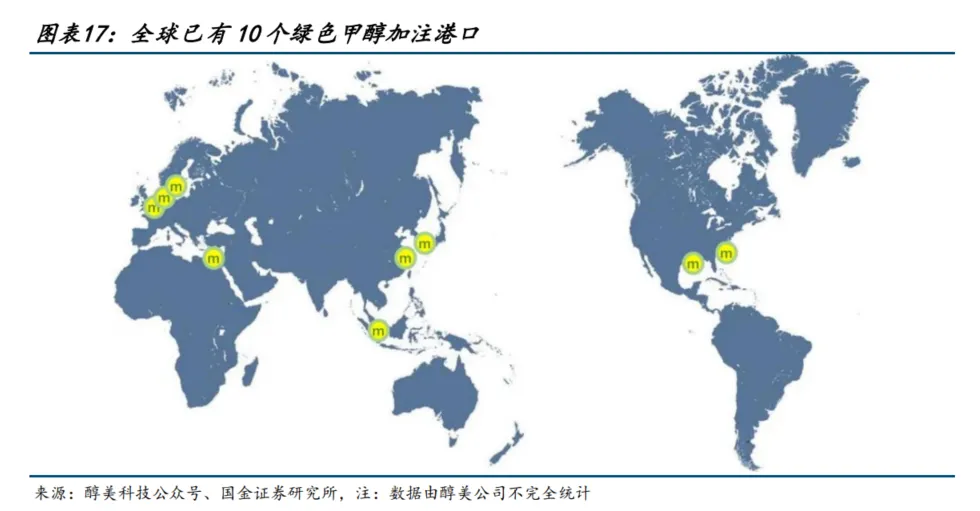
相比传统化工行业的甲醇替代,绿色甲醇在绿色航运、海外出口等碳控严格或碳价较高的行业和地区价值更突出,或成为未来关键消纳领域。欧盟碳税政策已使甲醇船订单大幅攀升:马士基集团向现代重工订购了总计18艘甲醇动力超大型集装箱船;达飞海运则向上海外高桥造船下单8艘9200标箱、兼容甲醇与液化天然气双燃料的集装箱船。据DNV AFI报告,2023年全球新增甲醇燃料船舶达138艘(不含甲醇运输船),几乎是2022年35艘订单的4倍;预计到2028年生产线上组装的甲醇船总数将达216艘,甲醇船已成替代燃料船舶的新兴主力。基础设施方面,全球已有至少125个港口配备甲醇存储设施、设立超90个甲醇加注站点,初步形成稳定的存储与加注网络。
绿色甲醇认证标准:IRENA严苛,欧盟放宽利好出口
全球最大甲醇制造商梅赛尼斯预计,未来五年全球甲醇需求增长主要来源于可再生资源生成的绿色甲醇。国际可再生能源机构(IRENA)的绿色甲醇认证标准极为严谨,只有生物质路线制取的甲醇,以及绿氢与可再生二氧化碳制成的甲醇(电解甲醇)被视为绿色甲醇;其强调可再生二氧化碳来源必须是生物质或直接从大气捕获,现阶段暂不考虑经CCUS获得的可再生二氧化碳。
相较之下,欧盟对绿色甲醇碳源的要求有所放宽。据欧盟《可再生能源指令(REDⅡ)》补充规定,近期欧盟预期不再局限于生物质路线和电解路线的甲醇,而将可进入欧盟碳排放交易系统、由工业过程和火力发电厂现场捕获的非再生二氧化碳制取的甲醇也纳入绿色甲醇范畴,但其全生命周期碳排放最高不能超过28.2克二氧化碳/兆焦耳。欧盟要求所有出口至成员国的低碳甲醇燃料满足相应规定,认证标准的松动将极大推动我国绿色甲醇厂商的出口步伐。
产业链玩家增多与国内产能扩张
绿色甲醇参与者数量正快速提升,但供应链规模化与商业化落地仍有缺口。国际方面:马士基系旗下绿色甲醇投资公司C2X已宣布与美国新能源企业Sun Gas战略合作,将大规模收购甲醇生产工厂;化工巨头巴斯夫将为远景能源提供SYNSPIRE催化剂技术支持,推动绿氢及二氧化碳向电解甲醇转化。国内方面,中国石油、金风科技等能源巨头也纷纷加大进军绿色甲醇市场的力度。
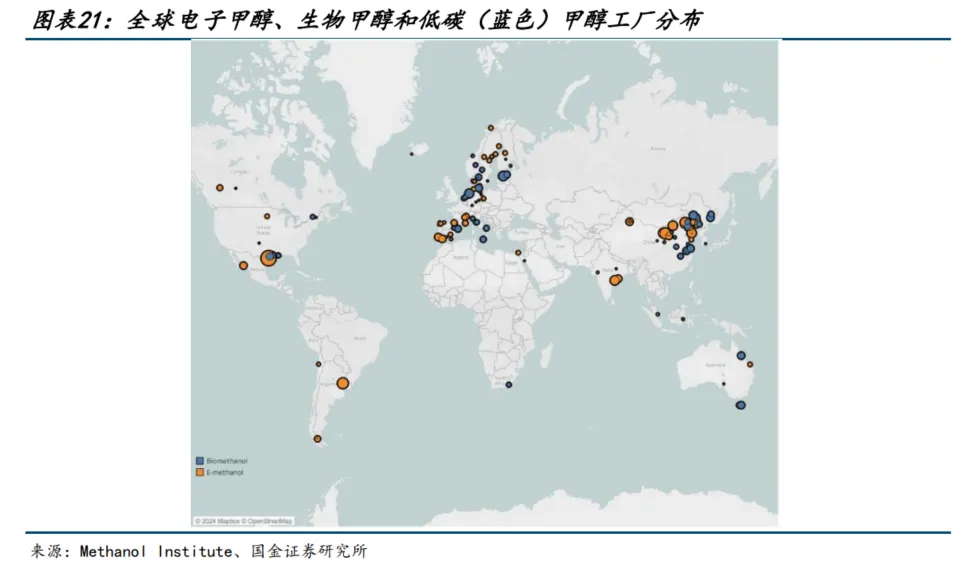
现阶段绿色甲醇产业仍处初级发展阶段,供应稳定性与可靠性面临较大挑战,成本和技术难题制约供应规模与市场需求匹配。但中国绿色甲醇供应潜力巨大、产能扩张加快:绿氢制绿色甲醇技术发展迅猛,截至2024年6月国内已规划绿色甲醇项目109个,总计划产能超5037.4万吨;今年上半年新启动7个绿色甲醇项目,总计划产能超214万吨。
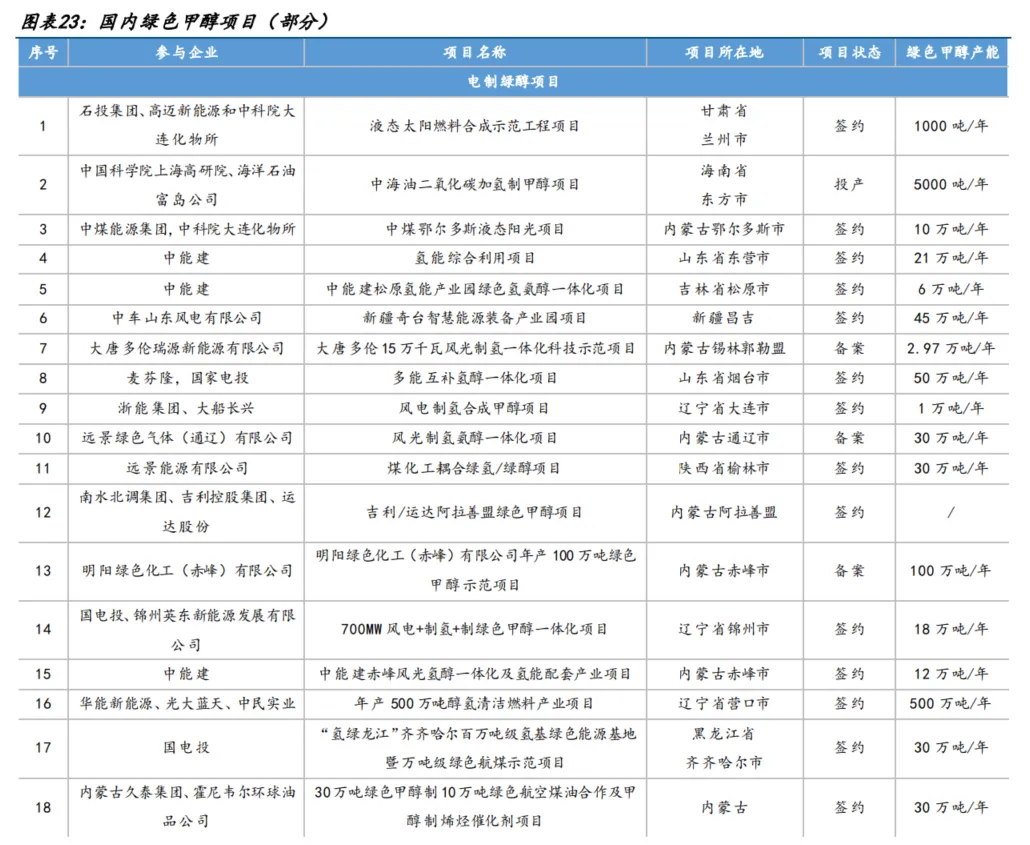
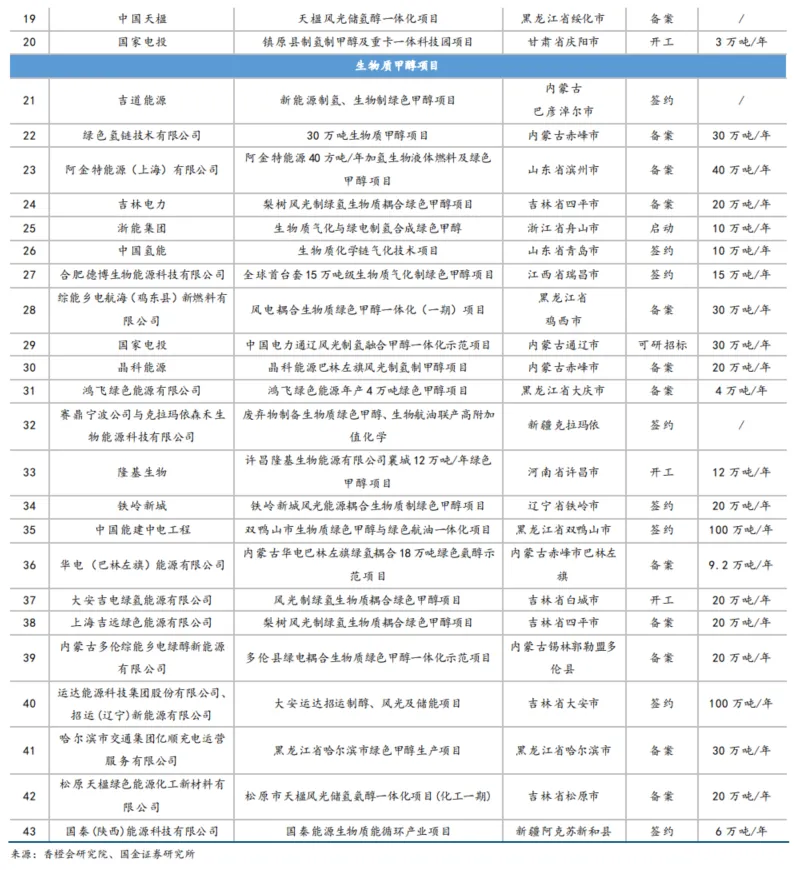
绿色甲醇成本账:碳税有望重塑竞争优势
生物质制取绿色甲醇的成本关键在原料——生物质原料成本占整个生产成本的比例高达70%,只有有效控制该成本,才能实现在远期与传统煤化工平起平坐甚至赶超。生物质制绿色甲醇主要有两条技术途径:一是直接燃烧秸秆等生物质获取碳源,再结合绿氢生产甲醇;二是将秸秆等生物质气化生成CO和微量H2,再引入绿氢调节碳氢比例制备甲醇;也有观点主张先将生物质气化为CO2再与绿氢联合制甲醇。目前国内生物质气化技术仍存在气化效率低、合成气热值偏低、焦油含量偏高等问题,各高校与科研机构正积极攻关。
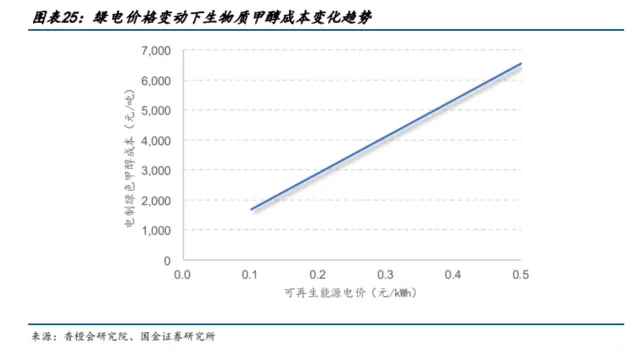
随着碳排放交易制度逐渐完善,绿色甲醇成本优势开始显现:以煤炭制甲醇碳排放为2.13吨/吨甲醇计,若碳价在50—100欧元/吨(汇率EUR/CNY=7.8),每吨煤制甲醇将额外支付390—780元税金,而绿电制绿色甲醇成本约为0.2元/千瓦时。受碳税影响,绿色甲醇与传统工艺甲醇的价差可能达每吨1000元左右——随着碳税额增加,绿色甲醇成本竞争力将显著提高。短期绿色甲醇主要依赖航运绿色燃料新需求,长期经济效益将成为大规模应用的关键。
绿氨:绿氢耦合的最大受益者
绿氨可能是绿氢耦合获得最大收益的产品,未来趋势主要体现在储氢载体及火电机组掺烧。全球氨供应相对集中,中国既是生产大国也是进口大国:全球氨产量约2.53亿吨,受化石能源条件限制主要集中在中国、印度、俄罗斯、美国四国。由于农业化肥与工业耗用增加,中国仍依赖大量进口氨;随着化肥效能提升,农业用氨占比将逐年下降,工业用氨预计2035年前后迎来高峰期,储能用氨预计2030年后快速发展并成为合成氨需求重要组成部分。
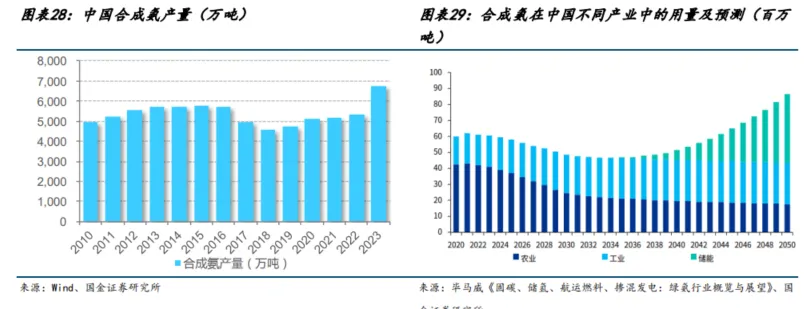
目前全球98%的氨由化石能源制取,碳排放约占全球总量的1.8%:煤制氨每吨排放约4.2吨二氧化碳,天然气制氨约2.04吨;绿电生产的绿氨几乎不产生二氧化碳。中国2020年氨的碳排放总量达2.2亿吨,居化工产业碳排放首位,合成氨行业绿色低碳转型刻不容缓。
世界各国正将合成氨策略从农业转向能源开发利用,国外公司纷纷布局绿色氨项目,中远洋船舶动力燃料、电力行业掺氨发电、氢气储运介质等将成为绿氨新应用场景。日本、韩国虽在合成氨市场份额较小,但氨燃料应用研究取得突破且获政府政策支持,绿色合成氨需求有望数倍增长;欧洲在氨燃料发动机研发方面领先,将氨视为航运脱碳的理想替代燃料。
绿氨的焦点在于火电掺烧与氢气储运介质价值。国家发改委近期发布推广绿氨发电的文件,要求改造后的燃煤发电机组具备掺烧10%以上绿氨的能力;2024年7月15日发改委正式印发《煤电低碳化改造建设行动方案(2024—2027年)》,明确以绿氨掺烧为主导的改造与新建方式。目前中国年煤炭发电量高达5万亿度,若实现10%以上绿氨掺烧能力并达到10%完全替代效果,需消耗3亿吨氨——超过目前全球氨总产量,为氨氢能源带来前所未有的市场机遇。
燃煤掺烧氨发电技术已验证,但规模化商业化仍需时间。日本走在前列:2021年10月位于碧南市的1000MW热电厂完成20%混氨燃烧试验;同年11月,我国国家能源集团在一台40MW燃煤锅炉实现35%掺烧,达世界最高水平。但氨在不同工况下的点火延迟、火焰速度与结构、NOx生成等参数尚未完全确定,全面推广与商业化落地仍需时日。
经济性方面,以欧洲碳税100欧元/吨(约800元/吨碳税)换算,煤制氨生产成本将攀升约137%,绿氢制氨随即展现明显成本优势。在煤价约800元/吨、碳交易价50元/吨(无碳税时绿电成本本应0.18元/千瓦时)的前提下,只要电价上涨幅度达到0.2元/千瓦时,绿氨即可实现与常规能源等同的定价水平。
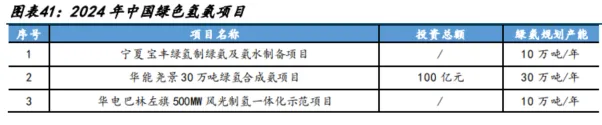
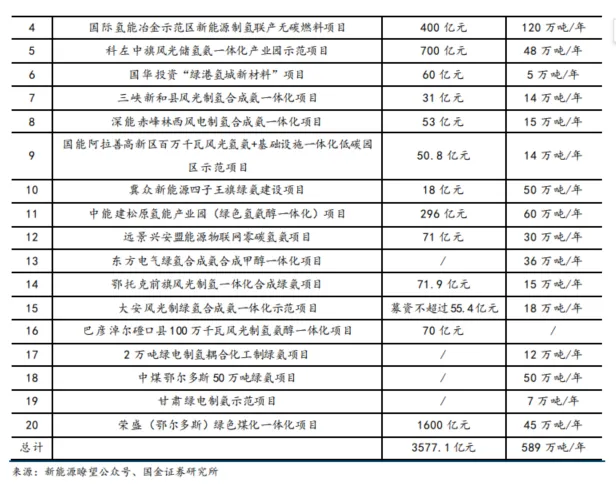
国内正处于绿色合成氨项目建设热潮:自去年以来已有超20个绿色氢氨项目实施计划落地推进,覆盖"绿电→绿氢→绿氨"纵向全产业链,投资总额超3000亿元,预计年计划产能接近600万吨,中能建、国家能源集团、华电、水木明拓等大型能源企业均已积极投入。
结语
绿色溢价将持续带动更多绿氢氨醇项目的建设、产能释放,相关参与者应把握绿色甲醇与绿氨的红利机会。
(以上部分内容和数据来源相关企业官网或机构报告)