绿色氨市场规模预计 2032 年达 414 亿美元,可持续肥料与清洁能源需求成增长主因
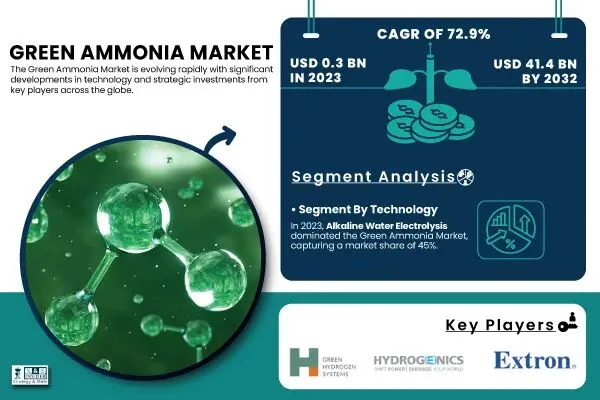
2025 年 1月31日,奥斯汀讯(Globe Newswire)——SNS Insider 发布的报告显示,“绿色氨市场规模预计到 2032 年将攀升至 414 亿美元,2024 - 2032 年期间的年复合增长率(CAGR)达 72.9%。”
绿色氨市场增长趋势分析
绿色氨市场正迎来显著增长,主要归因于以下几大关键因素:
可持续肥料需求激增:在农业肥料领域,绿色氨是关键成分。传统上,氨的生产高度依赖天然气,这对碳排放影响巨大。而借助风能、太阳能和水能等可再生能源生产的绿色氨,为传统氨生产提供了可持续的替代方案。这种转变契合全球减少环境影响、推行环保农业实践的发展理念。各国政府为促进可持续农业出台的激励政策,进一步加快了绿色肥料的推广应用。
政策法规推动市场前行:政府规划和全球监管框架成为绿色氨市场发展的重要驱动力。许多国家纷纷出台立法和激励措施以降低碳足迹,对绿色氨这类低碳产品的需求随之增加。在欧洲和亚洲,这种趋势尤为明显,各国积极推动可再生能源的利用和可持续农业实践。比如,欧盟正大力投资绿色氨生产,助力实现脱碳目标,推动氢能基础设施建设。
主要企业布局绿色氨领域
| 名称 | 说明 |
|---|---|
| Electrochaea | 专注于电力到天然气、沼气到甲烷转化 |
| Exytron | 研发绿色氨生产系统、氢存储解决方案 |
| 绿色氢系统 | 提供绿色氢电解槽、电解层系统 |
| Hydrogenics | 拥有 Hystat 电解器、氢生成系统 |
| ITM Power PLC | 推出 ITM 兆瓦级电解器、氢生产解决方案 |
| MAN Energy Solutions | 提供 Man 绿色氨解决方案、Power-To-X 技术 |
| McPhy Energy | 产品包括 McLyzer 电解槽、绿色氢解决方案 |
| NEL Hydrogen | 有 NEL A 系列电解槽、加氢站相关业务 |
| 西门子能源 | 掌握 Sie-IC 电解层技术、提供氢解决方案 |
| 蒂森克虏伯(Thyssenkrupp AG) | 从事水电解系统、氢生成技术 |
| 雅苒国际(Yara International) | 主营 Yara International 氨、绿色肥料 |
| 空气产品和化学公司 | 涉及氢生产系统、氨合成技术 |
| CF Industries Holdings, Inc. | 生产绿色氨、低碳氨 |
| 托普索(Haldor Topsoe A/S) | 提供氨合成催化剂、氢生产催化剂 |
| 伊维尔德罗拉(Iberdrola) | 开展可再生氢项目、提供绿色氨解决方案 |
| 科氏工业集团(Koch Industries, Inc.) | 涉足绿色氢解决方案、氨合成技术 |
| 林德集团(Linde Group) | 拥有 Linde 制氢装置、绿色氨生产系统 |
| 三菱动力(Mitsubishi Power) | 提供 Power-to-Ammonia 技术、氢生产系统 |
| 意大利国家天然气运输公司(SNAM S.P.A.) | 提供氢储存解决方案、绿色氢系统 |
| 普拉格能源(Plug Power Inc.) | 推出 Plug Power 绿氢系统、氨合成技术 |
绿色氨市场报告涵盖范围
| 名称 | 说明 |
|---|---|
| 市场规模 | 统计 2023 年市场规模,并预测到 2032 年将达 414 亿美元,2024 - 2032 年 CAGR 为 72.9% |
| 细分维度 | 按技术(质子交换膜、固体氧化物电解、碱性水电解)、容量(小规模、中等、大规模)、应用(发电、肥料、制冷、运输等)、最终用途行业(农业、能源、汽车、化工、其他)进行细分 |
| 驱动因素 | 政府支持和清洁能源技术激励措施推动绿色氨市场发展;全球对清洁氢需求增加,助力绿色氨市场成长 |
区域市场洞察
欧洲:绿色氨市场的领导者
欧洲在绿色氨市场独占鳌头,占据约 45% 的全球市场份额。该地区始终致力于减少温室气体排放,加大可再生能源利用,使其成为全球绿色氨生产的领军者。德国、荷兰和丹麦走在欧洲绿色氨市场前列,诸多大型项目致力于将绿色氨融入工业生产、农业和储能领域。欧盟委员会的绿色协议以及对实现零排放目标的重视,预计将在 2050 年前持续推动该地区绿色氨市场的发展。
亚太:增长潜力巨大的新兴市场
随着对可再生能源和农业可持续性的关注度不断提高,亚太地区有望在绿色氨市场实现快速增长。中国、印度和日本引领着绿色氨技术的应用。
中国政府制定了宏伟的碳排放削减目标,大力推广清洁能源,绿色氨在其脱碳计划中扮演关键角色。印度作为全球最大的农业国之一,正积极采用绿色氨,以满足可持续农业实践不断增长的需求。日本则将绿色氨开发作为其更广泛的氢能战略的一部分,以降低对化石燃料的依赖。
市场细分情况
技术维度:碱性水电解占主导
碱性水电解技术占据约 45% 的市场份额。这得益于其技术成熟、成本效益高以及通过水电解制氢的可靠性。该技术易于规模化,尤其适用于风能和太阳能等可再生资源丰富的地区,在绿色氨生产中优势显著。绿色氨合成在高压环境下进行,碱性水电解能有效应对这一高压操作。此外,与质子交换膜(PEM)和固体氧化物电解相比,碱性电解系统价格更低,运营成本也更低。
容量维度:大规模生产成主流
大规模生产领域在绿色氨市场份额超过 55%。随着对低碳绿色氨肥料和能源需求的增加,大规模绿色氨工厂纷纷开工建设。规模经济效应使得这些工厂单位绿色氨生产成本大幅降低,在成本上足以与传统哈伯 - 博施法(Haber - Bosch process)生产的氨相竞争。
大规模生产还能与风能、太阳能等可再生能源联动,满足电解所需能源。尽管建设大型工厂前期资本投入较高,但规模化运营可带来更高效的生产流程和更低的长期成本。雅苒国际、CF Industries 等企业凭借现有设施和多年市场经验,引领绿色氨项目发展。
最终用途行业维度:农业领域需求最大
去年,农业部门在绿色氨市场占据最大份额,已占总市场价值的 50%。绿色氨作为肥料关键成分,其应用与全球推广可持续农业实践的努力相契合。农民寻求替代对环境有害的传统肥料,绿色氨作为生物肥料的应用日益受到关注。此外,在有机农业中,绿色氨的使用也随着对环保农业解决方案需求的上升而增加。在满足全球粮食需求的同时减少环境影响,将持续推动农业部门对绿色氨的需求。
市场里程碑事件
| 名称 | 说明 |
|---|---|
| 雅苒国际在挪威投产首个绿色氨工厂 | 这是该公司可持续发展进程中的重要里程碑。该工厂利用可再生能源生产绿色氨,预计将用于肥料生产,助力农业部门降低碳足迹 |
| 马斯克与哥本哈根基础设施合作伙伴探索绿色氨用作海洋燃料 | 此次合作旨在测试绿色氨在运输领域的应用,以减少海运行业的碳排放,海运业是全球温室气体排放的主要来源之一 |
| CF Industries 宣布在美国路易斯安那州建设绿色氨设施计划 | 该设施将采用可再生能源制氢,预计满足美国市场对可持续肥料不断增长的需求 |