投资者问询与国产替代机遇
泛亚微透4月7日在投资者互动平台针对投资者关于"对原产于美国的所有进口商品加征关税,是否对公司产品产生影响"的相关提问,回应:
公司两大主要核心产品ePTFE膜产品以及CMD在国内市场最直接且最大的竞争对手就是美国戈尔,公司的产品相比美国戈尔更具性价比优势,如果中国针对所有美国进口商品征收34%关税,公司产品的竞争力将更加明显,有利于加速进口替代。
另外,公司参股公司江苏源氢研发生产的质子交换膜也将受益。高性能质子交换膜产品在国内市场几乎被美国戈尔垄断,源氢自主研发的质子交换膜性能优异,拥有更高的性价比,此次如果加征关税,也有利于江苏源氢的质子交换膜产品的市场推广。
在铂道看来,在全球贸易环境波动加剧的背景下,中国若对美进口商品加征34%甚至更高关税的政策预期,正为国内具备技术替代能力的企业创造新机遇。泛亚微透(688386.SH)作为国内新材料领域的领军企业,其核心产品ePTFE膜、CMD及参股公司江苏源氢的质子交换膜,有望凭借性价比优势加速抢占进口替代市场。
技术护城河:从材料创新到设备自主化
泛亚微透的核心竞争力源于其多年深耕微透高分子材料的积累。公司以ePTFE膜(膨体聚四氟乙烯)技术为基石,构建了从膜材料研发到组件制造的全产业链能力,产品广泛应用于汽车、新能源、消费电子等高附加值领域。目前,其ePTFE膜技术已达到国际先进水平,成为全球少数能大规模生产多特性ePTFE膜的企业之一。
另一大核心产品CMD则解决了密闭空间凝露难题,在车灯、动力电池包等场景需求爆发。2021-2023年,CMD销售收入增长超6.5倍,收入占比从2.12%跃升至12.36%。为应对市场需求,公司近期宣布拟募资1.1亿元扩产CMD,通过智能制造升级提升产能和工艺,进一步覆盖储能、光伏等新应用场景。
值得注意的是,泛亚微透在设备端也实现了高度自主化。公司通过自主研发设计关键生产设备,不仅降低了对进口设备的依赖,更形成了快速响应客户定制化需求的能力,这一模式在供应链安全日益受重视的当下更具战略意义。
业绩稳健增长,国产替代逻辑持续验证
2024年业绩快报显示,泛亚微透实现营收5.15亿元,同比增长25.39%;归母净利润1.02亿元,同比增长17.93%。在研发投入加大的背景下,ePTFE膜、CMD等核心产品仍保持稳定增长,印证了技术驱动型企业的增长韧性。
作为通用、大众、一汽等头部车企的一级供应商,泛亚微透已建立起深厚的客户壁垒。随着汽车智能化、电气化趋势深化,以及新能源、储能等领域对材料性能要求的提升,公司依托ePTFE膜、CMD、气凝胶等多元化产品矩阵,正持续向利基市场渗透,巩固"小而美"的行业地位。
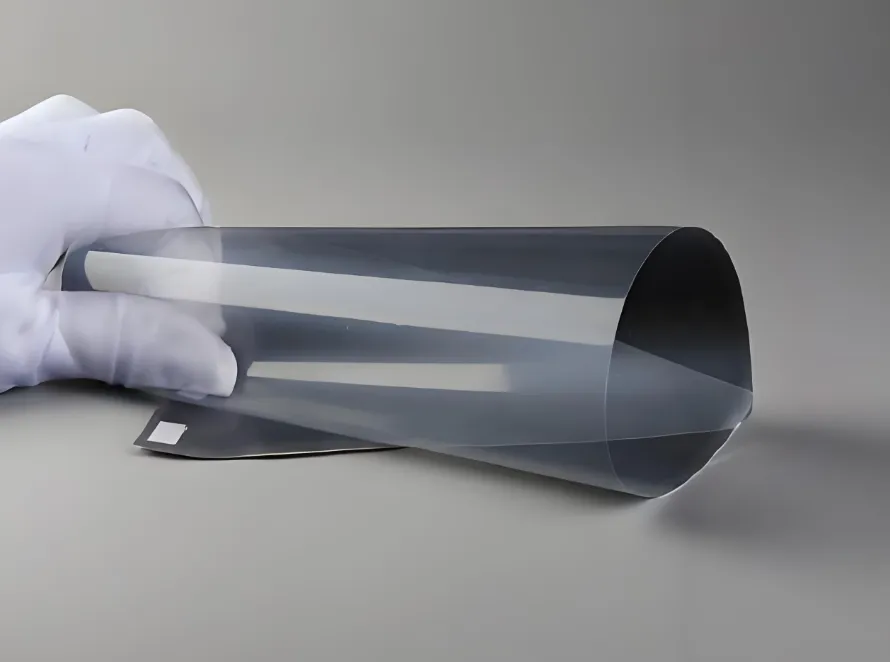
泛亚微透的成长路径,映射出中国制造业从"进口替代"到"技术输出"的转型逻辑。
在外部贸易环境变化与内部政策支持的双重驱动下,具备核心技术自主化能力的企业,正迎来结构性机遇。随着质子交换膜等高端材料的国产化突破,泛亚微透或将在新一轮产业升级中占据更重要的生态位。