天然气或助美国主导全球氢能市场
福布斯4月10日刊登公共政策分析师/顾问David Blackmon文章,原文标题:美国可利用天然气主导全球氢能市场。
全球经济脱碳竞赛仍在进行,尽管近来进展略显波折。倘若这场竞赛持续推进,氢气有望成为推动进步的关键因素之一。氢气作为一种用途广泛的低碳燃料,有潜力革新从钢铁到航运等众多行业。
不出所料,天然气作为当今能源体系的重要支柱,成为解锁美国在氢能领域领导地位的关键。天然气绝非化石燃料时代的遗迹,它在美国储量丰富、价格亲民且地缘政治安全性高,为美国在氢能领域夺取全球领导地位提供了切实可行的途径。
通过合理利用天然气,美国不仅能够主导全球氢能市场,还能增强自身能源安全,同时满足不断增长的国际需求。
天然气:当今氢能的支柱
以下是一些无可争辩的事实:
全球超过 95% 的氢气通过蒸汽甲烷重整(SMR)法生产,该工艺利用天然气分解甲烷和水分子来制取氢气。
这种 "蓝色" 氢气并非未来幻想,而是已然成为现实。仅在美国,每年氢气产能可达 1000 万吨,使美国成为世界第二大氢气生产国(编者按:第一是中国)。
这并非通过电解或实验性技术产生的绿色氢气,而是一种经过实践检验且具备可扩展性的方法,依托于美国丰富的资源。
美国的天然气储量不仅丰富,而且价格实惠、供应可靠。数十年来,页岩气开采领域的创新使美国一跃成为能源超级大国,其储量远超多数竞争对手。
与依赖不稳定全球供应链的国家不同,美国拥有自主的天然气资源,不受石油或稀土矿等资源面临的地缘政治问题困扰。
这种丰富的储量使天然气成为扩大氢气生产的战略基石,让美国无需将全部精力投入到尚未得到充分验证的替代方案中。
真正令人瞩目的是,通过将 SMR 与碳捕获与封存(CCS)技术相结合,美国能够利用天然气生产氢气,同时大幅减少排放。
这并非遥不可及的梦想,像埃克森美孚位于德克萨斯州的贝敦工厂等项目已经启动。贝敦工厂计划日产 10 亿立方英尺氢气,低碳氨年产能超过100万吨,每年捕获 1000 万吨二氧化碳,有望成为世界上最大的低碳制氢工厂。
这为制造业和重型运输等难以减排的行业提供了脱碳蓝图,仅靠电气化无法实现这些行业的减碳目标。而且,该方案目前已经准备就绪,无需等待数十年。
与当今全球能源格局的其他方面一样,政策支持对于实现这一愿景至关重要。作为《通胀削减法案》的一部分,45V 税收抵免政策通过抵消贝敦等项目的成本,激励清洁氢气的生产。埃克森美孚首席执行官达伦・伍兹明确表示,如果没有 45V 税收抵免,该设施将无法推进。
这并非企业的故作姿态,而是基于简单的经济学原理。氢气的发展还可以带动对天然气的需求,形成一个良性循环,在促进生产的同时推进脱碳进程。
美国拥有实现这一目标所需的一切工具,现在只需要付诸行动的决心。
美国在氢能领域的优势
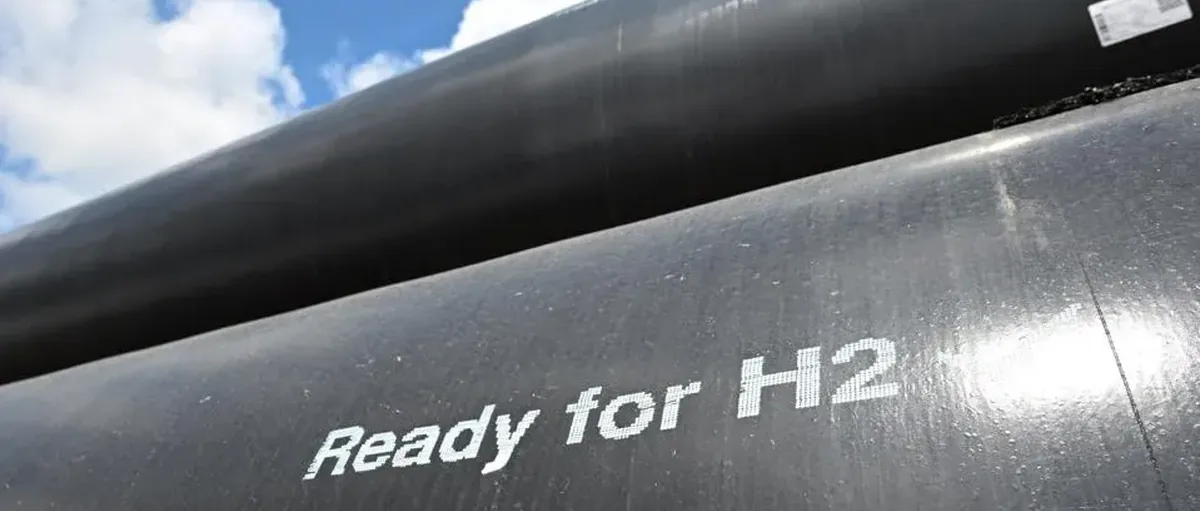
美国在氢能领域并非从零开始。除了天然气方面的优势,美国已经具备令世界羡慕的氢能基础设施。一个鲜为人知的事实是,超过 1600 英里的氢能管道已经在墨西哥湾沿岸纵横交错,这是数十年工业应用积累的成果。
这个网络不仅仅是地下管道,更代表着在扩大分销规模方面的领先优势。此外,美国拥有强大的工业基础、在石油和天然气行业经过数十年磨练的熟练能源劳动力,以及通过提高石油采收率和碳捕集与封存项目积累的二氧化碳管理专业知识。美国无需重新摸索,其氢能发展早已起步,且已持续多年。
与竞争对手相比,中国、阿联酋和澳大利亚都在争夺氢气出口主导地位,但各自面临巨大障碍。
中国以煤炭为主的能源结构以及国内天然气产量不足,削弱了其低碳资质和规模化生产蓝氢的能力(编者按:作者忽略了中国绿氢实际产能已全球第一)。
阿联酋依赖石油和天然气,但缺乏美国那样完善的管道网络和深厚的工业基础。
澳大利亚虽拥有丰富的绿色氢气可再生能源潜力,但其地理位置偏远,且依赖未经大规模验证的电解技术,存在诸多不确定性。
美国凭借其以天然气为基础的蓝色氢能,可以更快、更经济地发展,充分利用现有系统,而其他国家则需要从头开始建设。
氢能竞赛中的全球大奖
这场氢能竞赛具有全球性意义。欧洲、日本和韩国都将氢能视为实现净零排放目标的关键,预计到 2050 年,这些国家和地区每年的氢能进口量将超过 5000 万吨。
这些市场规模庞大,且均为经济强国,它们积极寻求可靠的低碳能源进口。
这些市场对氢能的要求也很高,它们不仅需要供应承诺,更需要透明度和碳强度数据。得益于甲烷泄漏的减少和严格的标准,美国天然气生产商拥有全球最清洁的天然气业务之一,能够满足这些买家对产量和可信度的要求。
这不仅关乎气候问题,还涉及商业和贸易领域。氢能有望与液化天然气(LNG)竞争,成为未来的出口巨头。
美国在不到十年的时间内成为全球最大的液化天然气出口国,彻底改变了全球能源市场格局,氢能也有同样的机会占据主导地位。
然而,这样的机会窗口并非永远敞开。中国的国家主导型投资、阿联酋的石油财富以及澳大利亚的绿色雄心都在推动其氢能产业快速发展。
如果美国在 45V 等政策方面犹豫不决,或者在管道和工厂的许可审批上拖延,就有可能将巨大的市场份额拱手让给国际竞争对手。
氢能主导之路
美国若想在这个不断扩张的行业中占据领先地位,策略清晰明了:首先,确保 45V 税收抵免政策的稳定实施,并简化许可流程。像贝敦这样的项目需要政策的确定性,而非繁琐的官僚程序。
其次,加大碳捕集与封存(CCS)技术的创新投入。蓝色氢能的优势在于其高效经济的二氧化碳捕集能力,每降低一美元的成本,都将增强美国在氢能领域的竞争力。
第三,扩建墨西哥湾沿岸的管道网络,并将其与全国的工业中心连接起来。基础设施建设虽然看似平淡无奇,但却是实现规模化发展的基石。
最后,如同大力推广美国液化天然气出口一样,积极宣传美国氢能。
外交官和贸易代表应将美国蓝氢作为行业的黄金标准进行推广,因为它确实当之无愧:生产可靠、透明、负责,且当下即可投入使用,而非几十年后的愿景。
批评人士可能会认为,这会使美国继续依赖化石燃料领域。
这种观点有一定道理,但却忽略了关键要点。
天然气并非最终目标,而是迈向全球市场主导地位的切入点。
虽然可再生能源生产的绿色氢能可能在未来 30 年占据主导,但我们没有足够的时间等待。
蓝氢现在就能实现减排,为电解技术的成熟争取时间,同时让美国在氢能领域保持领先地位。
氢能的底线
氢能经济即将来临,而天然气是美国引领这一经济模式的关键。凭借丰富的资源、现有的基础设施以及在能源创新方面的卓越能力,美国能够将国内优势转化为全球优势。
贝敦工厂不仅仅是一座工厂,更是一个信号,表明美国已准备好在氢能领域大展宏图。
但领导地位并非与生俱来,与快速发展的能源格局的其他方面一样,氢能产业的发展需要在政策、投资和愿景等方面采取协调一致的行动。
全世界都在关注,而美国拥有实现这一目标所需的一切条件。
(文章观点引用自撰稿人 David Blackmon)