《化学世界》近日刊文,对全球海水直接生产绿氢的前景进行解析。
技术挑战与突破:从实验室到中试的跨越
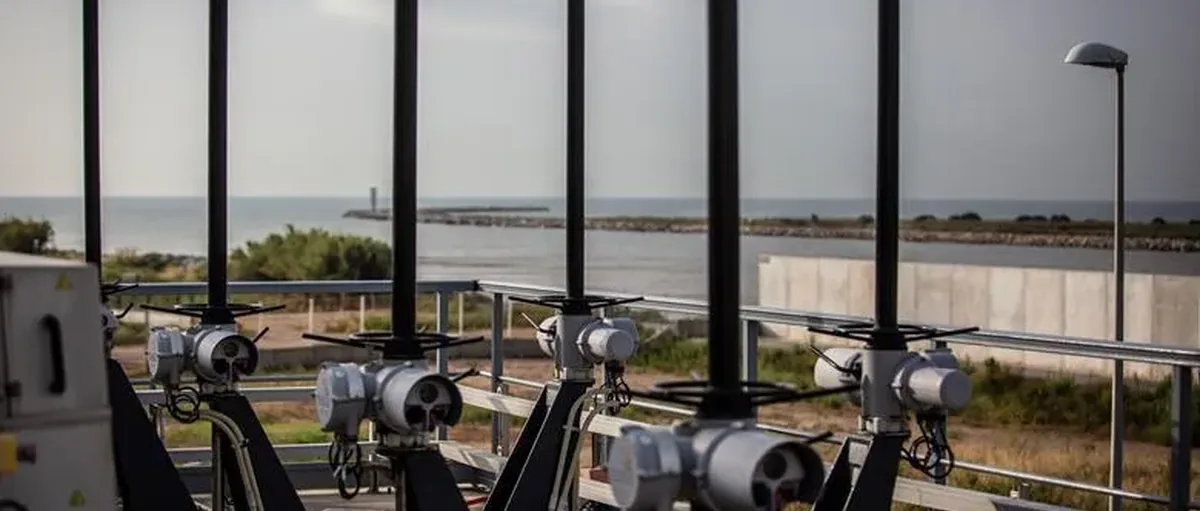
在中国珠海珠江口西岸,北京化工大学(BUCT)与中国海洋石油总公司(CNOOC)正联手建设一座中试工厂,目标是利用可再生能源直接将海水分解为氧气与氢气,以削减石化行业的碳足迹。这一探索面临两大核心难题:海水的强腐蚀性与可再生能源(风能、光伏)的间歇性。
催化剂与电极材料的革新
抗腐蚀催化剂的突破:孙晓明团队于今年 3 月在《自然》杂志发表的论文中,展示了一种名为 NiCoP-Cr₂O₃ 的电催化剂。其表面可形成磷酸盐基保护层,能抵御海水中卤离子的吸附与氧化侵蚀,即便在电解槽频繁启停(模拟可再生能源间歇供电)的场景下,仍可重新活化并维持氢气产出效率。
电解槽技术路线选择:该团队放弃质子交换膜(PEM),采用阴离子交换膜(AEM)系统。AEM 通过聚合物电解质分隔电极,避免溶液间的物质渗透,但需解决氢氧离子对聚合物的降解问题,目前尚未大规模商业化。
间歇性供电的应对策略
可再生能源的波动性导致电力过剩与短缺交替出现。埃克塞特大学朱利安·格雷戈里指出,利用过剩电力电解海水生产绿氢,是比大规模电力储存更经济的方案——尽管海水直接电解需攻克技术难关,但相比海水淡化后再电解,其潜在成本优势与空间适应性(如海上平台无需额外安装淡化设备)颇具吸引力。
技术路线之争:直接电解 vs 海水淡化
淡化后电解的成本与局限
成本增量:海水淡化仅增加最终氢成本的几个百分点,但要获得 PEM 电解槽所需的高纯度水,成本将大幅上升。例如,沙特 NEOM 绿色制氢工厂计划 2026 年投产,通过 4 吉瓦可再生能源驱动海水淡化,日产能达 600 吨氢气,但其规模是珠海中试项目的 4000 倍。
空间与场景限制:海上平台或偏远地区(如沙漠)难以部署大型淡化设备,而直接电解可简化系统,减少维护需求。
直接电解的创新解决方案
无膜电解技术:美国 Shyp 公司开发的无膜系统避免了 PEM 膜的高成本与脆弱性(PFAS 材料的环境风险与易损性),其技术细节未公开,但可副产氢氧化物以补贴成本,计划 2028 年在鹿特丹部署中试装置。
氧化还原介质系统:格拉斯哥大学马克·西姆斯团队设计的电解槽采用允许钠离子通过的膜,搭配多金属氧酸盐(如硅钨酸)作为“电子载体”,将质子运输至催化室生成氢气,类似血液携带氧气的机制,避免膜堵塞问题。其衍生公司 Clyde Hydrogen Systems 正推进商业化,首台演示设备日产能 1 公斤氢气,计划逐步扩大至 10 公斤。
应用场景与商业化前景
利基市场的先发优势
石油与化工行业:中石化青岛炼化工厂利用附近太阳能电站电力,建成日产能 16 公斤的海水电解装置,计划将绿氢用于炼油过程中的大分子裂解与脱硫脱氮,同时为氢燃料汽车供能。
尽管哥伦比亚商学院 Gernot Wagner 指出氢燃料汽车效率低于电动车,但化工领域的“灰氢替代”仍是绿氢最具经济可行性的场景——高盛研究表明,绿氢结合碳捕获技术,可在化工生产中以最低成本实现碳减排。
海上与偏远环境:中海油考虑将海水电解用于浮动平台,因平台空间有限,无法安装淡化设备,且直接电解可在可再生能源中断时提供备用能源。
规模化挑战与成本瓶颈
技术成熟度差距:目前直接电解海水中试项目规模相对较小,而沙特 NEOM 等大型绿色氢氨项目依赖淡化技术已实现规模化。孙晓明团队的催化剂虽解决腐蚀问题,但需证明其在工业级电解槽中的长期稳定性。
成本与投资缺口:Wagner 强调,电解槽成本需大幅下降才能与灰氢竞争,尽管隆基等企业已入局,但全球投资仍处于早期阶段。绿氢的经济性依赖规模化生产,而其推广又受制于技术突破速度。
环境与产业影响:从替代到革新
环境效益与潜在风险
减碳潜力:直接电解海水若规模化,可避免淡化过程的额外能耗,且绿氢替代灰氢(目前占化工用氢主流)可显著降低碳排放。
材料与污染问题:传统 PEM 膜含 PFAS(“永久化学物质”),处置时存在环境风险,而无膜技术与新型催化剂(如 NiCoP-Cr₂O₃)的环境友好性仍需长期验证。
能源体系革新的催化剂
直接海水电解技术的成熟可能重塑能源格局:在脱碳目标驱动下,绿氢可作为化工、钢铁等难以电气化行业的“过渡能源”,同时为海上风电、偏远地区可再生能源消纳提供出口。尽管当前技术仍处萌芽期,但其与氢能经济的绑定,已吸引能源巨头(如中海油)与科技企业(如隆基)布局,成为全球碳中和竞赛的关键一环。
总结
直接从海水中生产绿色氢气,既是对“水—能源—气候”三角难题的破局尝试,也是一场技术与经济的双重博弈。从珠海的中试装置到格拉斯哥的实验室创新,科学家与企业正逐步攻克腐蚀、成本与效率关卡。尽管前路仍有淡化技术竞争、规模化瓶颈等挑战,但在能源转型的迫切需求下,这一“自找麻烦”的探索,或许正是打开未来绿色能源之门的钥匙。
【信息来源:化学世界】