阿联酋氢能与碳捕集发展优势综述
阿拉伯联合酋长国(阿联酋),尤其是阿布扎比,长期以来一直是能源行业的重要参与者。其在石油和天然气市场的地位众所周知,然而,它也一直是开发有助于全球脱碳努力的新技术的倡导者和领导者。
阿布扎比未来能源公司(马斯达尔)、阿布扎比国家石油公司(ADNOC)、阿布扎比国家能源公司(TAQA)、阿联酋水电公司(EWEC)、穆巴达拉投资公司(Mubadala)以及其他阿布扎比实体多年来一直是能源行业的先驱。
开发新技术的下一阶段重点是碳捕集和低碳氢能。阿联酋拥有多种优势,使其不仅能够在这些新兴领域发挥主导作用,就像多年前在海上风电领域所做的那样。
阿联酋的国家氢能战略概述了将该国打造为主要氢能生产国和出口国的计划,同时继续致力于在 2050 年实现净零排放。该战略设定了夺取全球氢能市场重要份额的雄心,并将氢能整合到钢铁、水泥和交通等国内产业中。
碳捕集利用与封存(CCS)也是阿联酋净零战略的关键组成部分。阿联酋“2050 年净零排放”倡议包括对碳捕集技术的重大投资,ADNOC 在扩大 CCS 能力方面发挥核心作用。
阿联酋是中东和北非(MENA)地区第一个设定这一目标的国家。该战略与更广泛的区域努力相一致,特别是在沙特阿拉伯,旨在发展 CCS 基础设施,并创建一个区域二氧化碳储存和利用中心,同时也符合阿联酋对《巴黎协定》目标的承诺。
阿联酋在多个不同领域具有竞争优势,这使其在氢能和 CCS 领域处于独特的行业领先地位。它可以利用现有的基础设施(特别是石油和天然气基础设施),这些基础设施可以改造用于大规模氢能和 CCS 项目。
现有的二氧化碳管道和强化采油系统为工程专业知识和承购连接提供了基础。阿联酋还拥有世界上最大的太阳能农场,可以为绿氢生产提供动力。
它还建立了通往欧洲、日本和韩国等主要市场的出口网络。随着全球各地(特别是欧盟)碳法规的实施,阿联酋的主要行业,包括钢铁、铝和水泥行业,正在采用基于氢能的工艺来生产低碳产品,并探索整合 CCS 以减少排放,维持欧盟市场准入。
聚焦阿联酋
阿联酋的氢能和 CCS 项目受益于公共和私人投资的结合,政府和国有能源公司发挥着核心作用。
近期的发展包括在 ADNOC 内部创建 XRG,这是一个价值 800 亿美元的能源投资平台,凸显了阿联酋对多元化能源组合和投资低碳技术的承诺。
XRG 的低碳能源平台将投资于满足日益增长的低碳能源需求和脱碳技术所需的解决方案,通过能源转型推动经济增长。预计到 2040 年,仅低碳氨市场的年需求量就将增长 7000 万至 9000 万吨。
阿联酋的第一座绿氢工厂(也是中东和北非地区第一座太阳能驱动的绿氢生产设施)于 2021 年 5 月在迪拜投产,这是一个价值 1400 万美元的公私合作伙伴关系项目。
该设施位于穆罕默德・本・拉希德・阿勒马克图姆太阳能公园——这是一系列太阳能独立发电项目的集合,预计到 2030 年总容量将达到 5 吉瓦——该设施利用公园第一阶段的太阳能光伏发电,每小时生产 20 公斤氢气。氢气被储存起来,由迪拜水电局(DEWA)用于满足发电需求。
ADNOC 正在开发大型蓝氢和绿氢项目,利用其现有的天然气基础设施。它与穆巴达拉投资公司(Mubadala)和阿布扎比发展控股公司(ADQ)合作创建了阿布扎比氢能联盟,其目标是将阿联酋确立为主要的氢能出口国。
阿布扎比哈利法经济区(KEZAD)也见证了大量与氢能相关的投资。AD Ports 集团和马斯达尔正在探索在 KEZAD 内开发绿氢生产枢纽,为国内和出口市场服务。
这个氢能生产枢纽可能包括向海外港口出口绿色产品的码头,这将吸引更多投资进入阿布扎比的绿氢价值链,并为 KEZAD 和哈利法港当前和未来的租户提供发展绿色产业的机会。
ADNOC 与 ADQ 合作在鲁韦斯开发 TA’ZIZ 工业化学园区,该园区有望成为主要的氢能和氨枢纽。该设施将巩固阿布扎比作为低碳燃料领导者的地位,并利用对作为清洁氢载体燃料的低碳氨日益增长的需求。
2024 年 11 月,TA’ZIZ 宣布授予价值超过 20 亿美元(73.4 亿迪拉姆)的工程、采购和建设(EPC)合同,用于开发必要的场地基础设施。一项初步的生命周期评估研究估计,该工厂的第一阶段将生产出碳强度比传统方法低 50% 的氨。在第二阶段,该工厂将通过碳捕集进一步减少碳排放。该设施正与日本和韩国的合作伙伴共同开发。
ADNOC 已与德国和日本签署供应蓝氨的协议,将阿联酋定位为主要的氢能出口国。2024 年,ADNOC 首次向日本运送了经认证的低碳氨,用于发电。
同样值得注意的是,TAQA 和阿布扎比港口公司正在开发工业规模的绿氢制氨项目。该项目将包括一个 2 吉瓦的太阳能光伏电站,用于生产绿氢,然后将其转化为液氨。
氨将用作船舶的船用燃料,并通过阿布扎比港口的专用气体运输船出口。太阳能农场、电解槽和氨生产厂将位于 KEZAD 内。氨厂还将包括一条连接哈利法港的管道,增强其向包括欧洲和东亚在内的国际市场出口氨的能力。
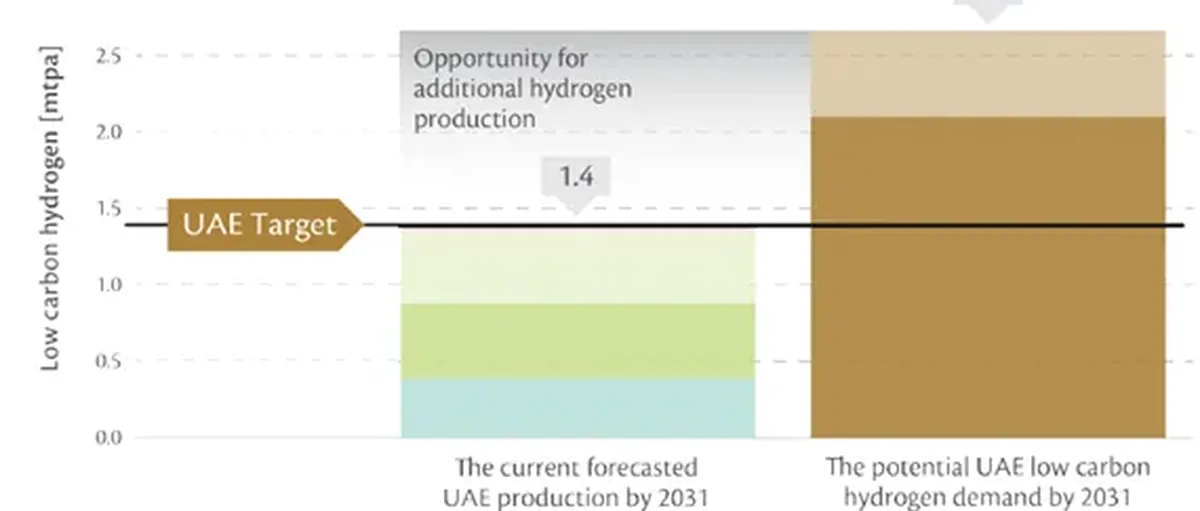
图 1:阿联酋 2031 年各类氢能的生产潜力(《阿联酋国家氢能战略》,2023 年 7 月)
CCS 项目
ADNOC 在 CCS 方面有着深厚的历史,运营着 Al Reyadah 项目,该项目被描述为世界上第一个从钢铁行业捕集和储存二氧化碳的商业规模运营项目。
该项目自 2016 年投入运营以来,每年从阿联酋钢铁工业捕集多达 80 万吨二氧化碳,并将其注入油田以提高采油率(即在一次和二次采油方法之后,从成熟油藏中开采额外的石油)。ADNOC 宣布计划到 2030 年将 CCS 能力扩大到每年 500 万吨。
另一个重大项目是 Habshan CCS 设施,这是 ADNOC Gas plc 投资 6.15 亿美元的项目。该公司于 2023 年宣布,授予 Petrofac Emirates 一份价值 6.15 亿美元(22.6 亿迪拉姆)的 EPC 合同,用于在 Habshan 天然气处理厂建设碳捕集装置、管道基础设施和二氧化碳注入井网络。
该设施将于 2026 年投入运营,有能力每年在地质构造中捕集和永久储存 150 万吨二氧化碳。这将大大有助于 ADNOC 到 2030 年将碳强度降低 25% 的目标。
发展与支持机制
阿联酋的氢能政策在《阿联酋 2050 年能源战略》、《阿联酋国家氢能战略》和《低碳氢能监管框架》中有所规定。这些政策支持氢能项目的开发和 CCS 技术的整合,以减少工业排放。为氢能制定清晰的监管框架是《阿联酋国家氢能战略》概述的行动计划的关键组成部分。
《阿联酋国家氢能战略》设想了一套商业模式和支持机制,旨在支撑强大的氢能经济的发展。其中包括差价合约(CfD)、受监管资产基础(RAB)、氢购买协议以及基于拍卖的机制,如 H2Global 模式。每种模式都旨在解决氢能价值链中的特定挑战,从弥合与传统燃料的成本差距到降低投资风险和确保长期承购。
这些商业模式正处于评估、设计和政策制定阶段。该战略明确指出,作为 2023~2025 年行动计划的一部分,将完成商业模型评估并确定采购政策,随着市场的成熟以及作为到 2031 年的分阶段行动计划的一部分,计划在未来几年引入并实施这些模型。
将确定并实施适当的商业机制,以增强投资者信心,刺激国内需求,并将阿联酋定位为全球领先的低碳氢生产国和出口国。还计划建立一个氢能实体,在全国范围内监督这些模型的开发和实施。
虽然尚未通过具体的氢能或 CCS 相关立法,但阿联酋已实施了多项与脱碳相关的政策杠杆,作为在生产过程中引入低碳替代品(如在生产过程中使用低碳氢)的激励措施。
《阿联酋 2050 年国家氢能战略》:该战略旨在将该国确立为全球氢能市场的关键参与者。根据该战略,阿联酋的目标是到 2031 年氢气年产量达到 140 万吨(分布在绿氢、蓝氢和粉氢中,如图 2 所示),并有望到 2050 年达到 1490 万吨(其中绿氢和蓝氢为 1400 万吨,粉氢为 90 万吨)。
该战略还概述了建立氢能绿洲和清洁能源区的计划,这些区域将是专门用于氢能生产和利用的区域——到 2031 年先建立两个,到 2050 年扩展到五个。
这总体上符合该行业降低基础设施成本的全球最佳实践。此外,该战略旨在到 2031 年将难减排行业的排放量减少 25%,目标是到 2050 年实现 100% 减排。
阿布扎比能源部的《低碳氢能政策和监管框架》:该框架提议创建两个关键结构:
(i)氢能谷,即在地理区域内,多种氢能应用整合到一个连贯的氢能生态系统中,旨在提高氢能项目的经济性;
(ii)清洁能源集群,由一个或多个拥有清洁能源和/或海水淡化厂的地点组成,通过专用传输网络连接。这些集群旨在优化低碳氢能活动的“清洁”电力和供水成本,促进相关设施的规模化。
工业脱碳路线图:该路线图的主要目标是到 2050 年在工业部门累计减少 29 亿吨二氧化碳排放,与阿联酋第二次国家自主贡献(NDC)的第三次更新保持一致。
阿联酋工业和先进技术部及其合作伙伴(包括阿提哈德航空公司和巴林工业和商务部等)已经审查和评估了 50 多种先进技术和创新解决方案的可行性。其中包括清洁电力、CCS、制造效率、替代燃料、回收利用、熟料替代品和氢能。
在该路线图中,针对不同的难减排行业,包括钢铁、铝、水泥和石化行业,制定了单独的脱碳时间表。根据每种解决方案对特定行业脱碳的贡献程度,将各种技术与不同行业进行匹配。
关于减少气候变化影响的 2024 年第 11 号联邦法令:该法令于 2025 年 5 月生效,要求地方当局,包括市政当局、自由区和其他监管机构,制定和实施气候减缓与适应计划。这些计划必须识别气候风险和机遇,从 2025 年 8 月 30 日起适用于公共、私人和个人企业的所有排放源。
该法律的一个关键支柱是强制性温室气体监测、报告和核查(MRV)。根据第 6 条,企业将需要在法律实施后一年内遵守国家 MRV 规定。虽然这一时间框架可能会延长,但最早可能在 2025 年第四季度要求合规。将对不合规行为实施严厉处罚,罚款范围从 5 万迪拉姆到 200 万迪拉姆不等。两年内重复违规将导致罚款加倍。
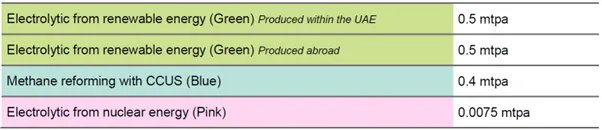
图 2:根据《阿联酋氢能战略》,为满足阿联酋 2031 年 140 万吨/年的预测生产能力而制定的生产路径。(《阿联酋国家氢能战略》,2023 年)
工业部门减排与 ADNOC 脱碳
如国家自主贡献(NDC)所述,阿联酋工业部门的排放来自主要工业实体的自备电力生产(如石油、天然气和铝生产商的离网发电供自身使用)。
到 2035 年,预计工业部门的排放量将比 2019 年的基准水平减少 27%,降至 68.0 公吨二氧化碳当量。这将通过各个部门的一系列举措来实现。
在钢铁和水泥行业,战略将包括使用氢能、低碳电力、CCS 和效率改进,以及更多地依赖废金属。在铝行业,国家自主贡献(NDC)表明,努力的重点将是通过采用替代热源和提高工艺效率来提高生产效率和优化能源消耗。这一转型还将利用低碳电力来减少排放,并扩大二次金属产能和废铝的使用。
石油和天然气行业将寻求整合 CCS 技术以减少排放,将大量的二氧化碳捕集纳入其运营中。ADNOC 已拨款 230 亿美元(844 亿迪拉姆),加速投资于规模化、切实可行且具有商业可行性的脱碳和低碳解决方案。
该公司设定了到 2045 年实现净零排放的目标,并计划到 2030 年通过提高能源效率、零常规火炬燃烧、减少甲烷排放、利用核能和太阳能为陆上和海上作业供电以及应用碳捕集与封存技术,将其碳强度降低 25%。
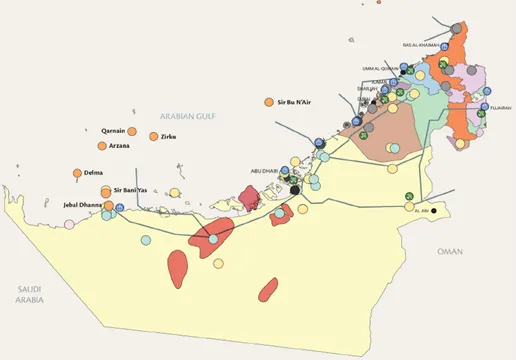
图 3:阿联酋潜在低碳氢能绿洲和清洁能源区地图(《阿联酋国家氢能战略》,2023 年)
与全球市场的监管协调
在阿联酋境外,欧盟碳边境调节机制(CBAM)和欧盟其他可持续性法规的出台预计将影响阿联酋的出口,特别是那些能源密集型行业。
与阿联酋内部实施的各种政策杠杆一样,欧盟法规也作为在生产过程中引入低碳替代品(如在生产过程中使用低碳氢)的激励措施。
欧盟 CBAM 及其对阿联酋出口的影响
欧盟 CBAM 于 2023 年 10 月开始其过渡阶段,旨在通过对高排放行业进口到欧盟的产品实施基于排放的碳定价制度,解决生产过程中的碳泄漏问题,确保它们面临与欧盟排放交易体系(ETS)下欧盟生产的同类产品相同的碳成本。
欧盟 CBAM 适用于氢能、水泥、电力、化肥、钢铁和铝,以及这些产品的加工产品。从 2026 年起,阿联酋这些材料的出口商将需要支付与 ETS 费率相当的碳价格。
阿联酋出口商不愿承担购买欧盟 CBAM 证书的成本,而是寻求通过绿色钢铁生产、低碳铝生产和其他旨在确保符合欧盟环境法规的项目等举措,通过生产脱碳来确保合规。
对欧盟的氢能出口
阿联酋在氢能领域的国家战略和进展使其处于向欧盟出口氢能的独特地位。然而,为了从欧盟对绿色和低碳氢能的支持机制中受益——特别是非生物来源可再生燃料(RFNBO)——这将支持此类出口的商业可行性,产品必须符合欧盟在《可再生能源指令》(RED II 和 RED III)中规定的严格要求,该指令为绿色和低碳氢能设定了严格的可持续性、碳强度和可追溯性标准。
要获得可再生氢能的资格,出口到欧盟的氢能必须实现至少 70% 的温室气体减排,这是通过涵盖从生产到交付所有阶段的全生命周期评估来确定的。
此外,生产氢能必须使用额外的可再生电力——这意味着所使用的电力必须来自专门为氢能生产而建设的可再生能源,而不是来自现有能源。
此外,可再生电力发电和氢能生产之间必须存在时间和地理上的相关性。例如,根据欧盟关于 RFNBO 方法的授权法案,氢能电解槽必须与同一地区(如集群)的可再生能源发电相匹配,并在与可再生能源输出一致的时间范围内运行。
废弃物作为原料
阿联酋大力支持将先进的废物管理与其脱碳和能源转型议程相结合,特别是通过将垃圾填埋场的城市固体废物(MSW)转化为氢能和可持续航空燃料(SAF)等低碳燃料。这种方法不仅解决了环境、土地利用和废物挑战,还支持了阿联酋在该地区可持续能源领域的领先地位。
阿联酋产生大量废物(包括城市固体废物),其人均废物产生率处于全球最高水平。其中大部分废物将被存放在垃圾填埋场,这将带来环境和土地利用挑战。
阿联酋的《国家可持续航空燃料路线图(2022~2050)》旨在通过将城市固体废物视为一种资源,利用废物能源和废物燃料技术来应对这些挑战,以实现到 2030 年国内可持续航空燃料年产能达到 7 亿升的目标。
阿联酋的《国家可持续航空燃料路线图》包括一项自愿目标,即到 2031 年,在阿联酋机场,向国家航空公司供应的燃料中,有 1% 来自本地生产的可持续航空燃料。
阿联酋的《国家可持续航空燃料路线图》设想通过以下两种主要途径生产可持续航空燃料:
废物制燃料(WtF),包括通过气化和其他热化学过程将城市固体废物或废油等废物原料转化为可持续航空燃料;以及电力制液体(PtL),包括通过将绿色或低碳氢与捕获的碳结合来生产可持续航空燃料。
此类项目的近期案例包括:
中东首个废物制可持续航空燃料工厂:2021 年 11 月,阿布扎比废物管理公司(Tadweer)与阿提哈德航空公司签署了一项联合项目开发协议,开发中东首个废物制可持续航空燃料工厂。
该设施预计每年处理 400 万吨城市固体废物,生产约 1.4 亿加仑(42 万吨)的可持续航空燃料。仅该项目就有望每年减少 100 万吨二氧化碳排放,强化阿联酋的净零目标。
马斯达尔、ADNOC、bp、Tadweer 和阿提哈德航空公司还将开展一项联合可行性研究,探索利用城市固体废物和可再生氢生产可持续航空燃料和其他产品,如可再生柴油和石脑油。
废物制氢工厂:在沙迦,Bee’ah 能源公司正与英国 Chinook Sciences 公司合作建设一座废物制氢工厂,该工厂能够从不可回收废物中每天生产多达 18000 公斤的低碳氢。
所生产的氢气旨在支持 Bee’ah 能源公司的 800 辆废物收集卡车车队向燃料电池卡车转型,以此展示一种循环式的废物管理和运输脱碳方法。
机遇与挑战
考虑到阿联酋现有的工业足迹、供应链和出口市场,再加上其现有劳动力的技能专长以及能源领域背后的政治和财政支持,阿联酋在氢能和碳捕集与封存领域有着明显的发展机遇。
同时,阿联酋出口商将在监管框架和支持机制仍在制定的过程中做出投资决定,这带来了不确定性,使得做出长期财务决策的透明度不够高。
特别是,按照《阿联酋氢能战略》所设想的部署适当的支持机制和商业模式,将有助于提升阿联酋氢能行业的商业可行性和进一步发展,具体方式包括降低投资风险、刺激市场需求以及营造一个有利于氢能生产的竞争环境。
随着这些挑战得到解决,阿联酋将处于有利地位,成为氢能和碳捕集与封存领域的关键区域和全球参与者,这也是阿联酋已经成熟的低碳产业的一部分。
【信息来源:Nortonrosefulbright】