产品线收缩的背后
29.8 亿氢能项目要改,不做航空煤油了?
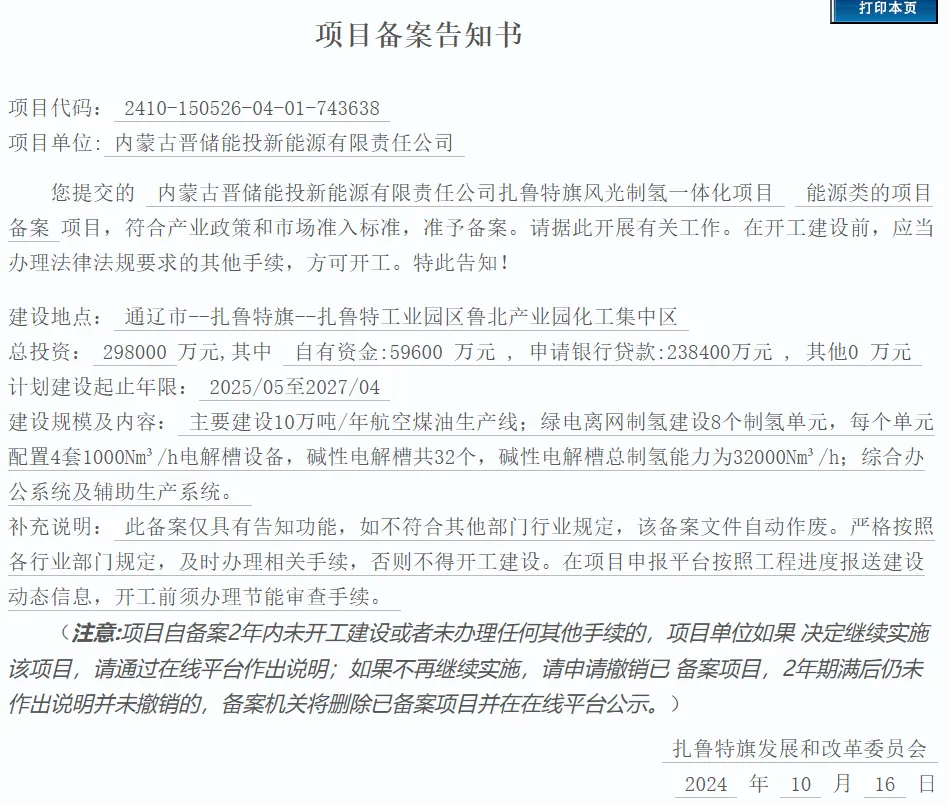
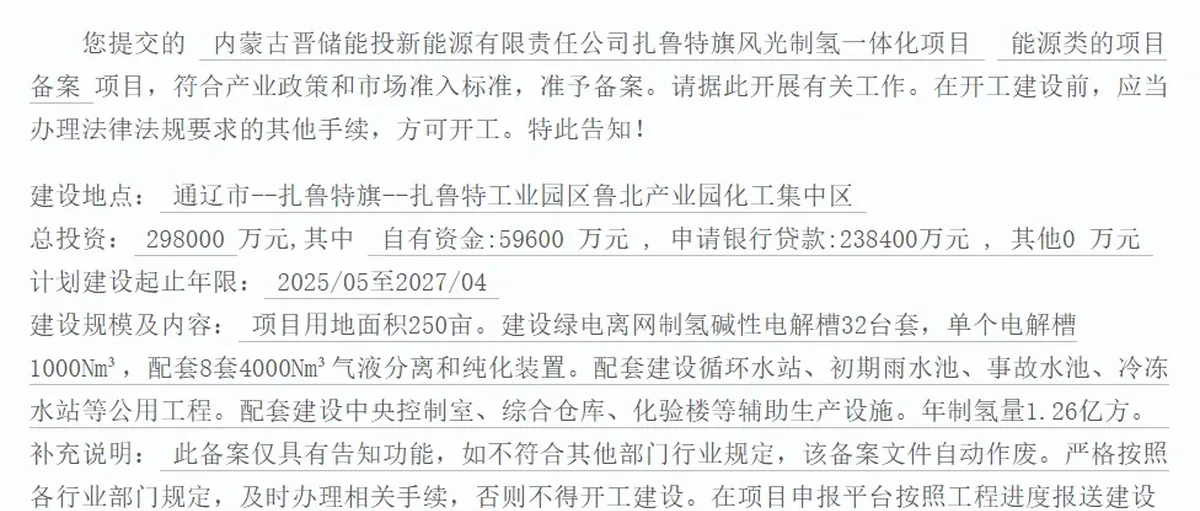
内蒙古晋储能在扎鲁特旗搞的这个风光制氢项目,去年 10 月备案的时候还说要做 10 万吨航空煤油,今年 8 月重新备案似乎没看到这事了,专心做氢气?
投资额还是 29.8 亿,建设时间还是 2025 到 2027 年,但产品线砍了一半?这背后到底发生了什么?
变化有多大?
对比两次备案,最明显的就是产品方向暂时有了变化:
| 备案版本 | 产品方案 |
|---|---|
| 去年的方案 | 32 台电解槽制氢+10 万吨/年航空煤油生产线 |
| 今年的方案 | 32 台电解槽制氢,不设航空煤油产线,新增 8 套气液分离纯化装置及配套设施 |
但仔细看,制氢这块反而细化了。新方案里专门加了 8 套气液分离纯化装置,还有循环水站、化验楼这些配套设施。显然是要把氢气品质往上提。
按 32 台电解槽、每台 1000 标方/小时、年运行 8000 小时算,扣掉检修时间,一年能产 2 亿多标方氢气,报告写了 1.26 亿标方氢气,这产能还是控制了,大概 1145 吨。
为什么没写上航空煤油?
技术尚处于验证阶段
氢气制航空煤油听起来很前沿,但现在的技术转化率只有 65%~70%,成本居高不下。相比之下,在内蒙古,电解制氢技术已经很成熟了,设备稳定性、产品纯度都没什么大问题。
市场太不稳定
今年油价波动厉害,布伦特原油从 65 美元涨到 98 美元又跌下来,航空煤油价格跟着坐过山车。国内航空业需求增速也在放缓,从去年的 8%降到今年的 5.2%。10 万吨产能砸下去,万一卖不出去怎么办?
氢气就不一样了。京津冀氢能走廊今年通了,加上未来输氢管道接通,解决了运输成本难题,蒙东的氢气有了稳定销路,绿氢项目更稳定了。
政策也在变
国家对氢能产业的政策今年有点调整,更强调先把基础设施搞好,对那些技术不够成熟的跨领域项目不太鼓励了。内蒙古对 1000 标方以上的电解槽项目还有贷款贴息,年利率能便宜一点,这钱不拿白不拿。
在铂道看来,29.8 亿的总投资没变,现在的制氢规模在投资里还是小头,项目方明显是留一手,未来分步推出 SAF 可持续航空燃料或者氢醇项目都有可能。
这个项目有什么优势?
位置选得好
扎鲁特旗的风光资源确实不错,年平均风速 6.2 米/秒,日照时数 3000 多小时。配套的 350 MW 风光电站一年能发 10 亿度电,制氢只用 5.67 亿度,剩下的还能卖给电网。
更关键的是,这里离蒙东-京津冀氢能管道只有 12 公里,用管束车运氢气到管道接入点,成本不到 1 元/公斤,比长途运输便宜多了。
国资身份做氢
项目主体是山西国际能源集团的子公司,国企背景在融资和审批上确实有优势。
市场前景还行
今年前 7 个月全国绿氢需求 12.3 万吨,同比增长 45%。虽然基数还小,挡不住未来增长空间大啊。
对行业意味着什么?
最近几年氢能项目都喜欢搞全产业链,制氢、储氢、运氢、用氢什么都想做,结果往往是摊子铺得太大,哪块都做不精。
现在这个项目的思路似乎是一步一步来:先推制氢基本动作,后面再上其他衍生产品和应用。这种“先专后广”的策略,可能更适合现阶段的氢能产业。
在铂道看来,项目需要因地施策,没有普适各地的打法,项目方自己摸索也有好处,不求一夜爆红,但求步步稳定。毕竟搞氢能,基础设施是第一位的,概念再炫也得先把一砖一瓦搭起来。