中能建 2025 年度制氢设备集采
中能建的大订单又来了!集采来了,又是降价血拼的时候?
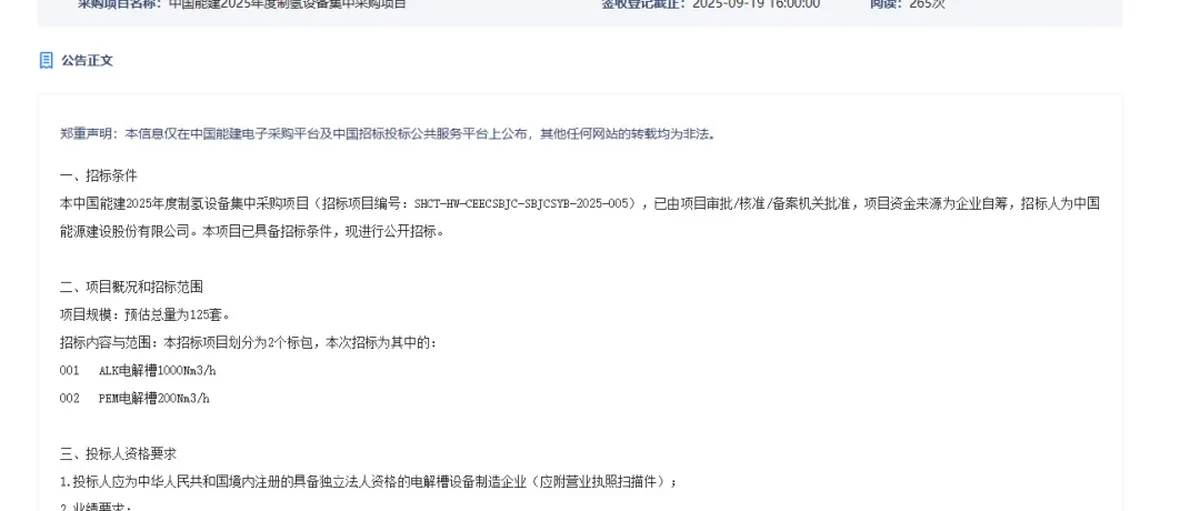
铂道看到昨天(9 月 10 日),中能建发布 2025 年度制氢设备集中采购招标公告,采购 125 套制氢设备,分为 1000 Nm³/h ALK电解槽和 200 Nm³/h PEM电解槽两个包。
中能建的集采一直是行业晴雨表,这次招标跟去年一模一样——125 套,ALK+PEM 的组合。
业绩门槛
对投标人有业绩门槛:
| 标包 | 设备类型 | 业绩要求 |
|---|---|---|
| 标包 1# | 1000 Nm³/h 及以上 ALK 电解水制氢设备 | 自 2022 年 1 月起,国内外投运业绩不少于 1 套或合同业绩不少于 10 套 |
| 标包 2# | 200 Nm³/h 及以上 PEM 电解水制氢设备 | 自 2022 年 1 月起,国内外投运业绩不少于 1 套或合同业绩不少于 3 套 |
去年集采价格回顾
去年的中标价格:ALK平均 601.48 万/套,PEM平均 604.99 万/套。表面上差不多,但按产能算,PEM每 Nm³/h 的成本是ALK的 5 倍。这个差距不小。
降价幅度上,中能建的集采,2024 年PEM比 2023 年降了 20%,ALK降了 12%。价格战打得挺激烈,去年ALK最高价和最低价差了 166 万,PEM差了 89 万。厂家们都在血拼。
今年价格再降估计不出意外,只是幅度待揭晓了。
几个数据和因素值得关注
截至 2024 年底中国规划绿氢项目超 700 个,对应电解槽需求 143 GW。
2024 年我国电解槽总产能达 47.7 GW/年,2025 年有望突破 58 GW。
碱性电解槽自动化生产越来越熟练,成本在下降。
虽然操盘大型项目的央企也多起来了,但电解槽企业数量和产能也在增加。
供大于求,产能过剩必然压价。
但去年一些项目成本倒挂,也有质疑者认为厂家也不敢玩命降了。
供应商格局不会有大变化。阳光氢能去年拿了双标段最低价,风头很劲。派瑞、隆基这些ALK老玩家,三一、国富这些PEM主力,凭实力和产能还是主要竞争者。
另外还有明阳、考克利尔竞立、青骐骥、中电丰业、大陆制氢等参与者。
中能建最近在干什么?
不过中能建刚跟常州签了战略协议,未来一些区域内的地方企业可能有机会。新进入者想靠地利和价格战突围也不是没可能。
中能建的动作现在就是行业风向标。松原氢能产业园入选绿色液体燃料技术攻关试点,给制氢设备提供了应用场景。他们自己的“8000Nm³/h碱性电解水制氢”工艺包也通过评审了,核心技术有突破,以后可能要定行业标准。
国内市场对价格卡得比欧洲严多了,这种环境下技术进步都是逼出来的,竞争确实残酷。
2023 年到现在,设备价格一路下滑,绿氢商业化的成本门槛在降低。中能建连续两年 125 套的稳定采购量,表明了对坚定发展氢能的决心,也给产业链吃了定心丸。
中国氢能产业正在从技术跟随到标准引领的战略转型,在大型央企的带领下,随着越来越多绿色氢氨醇项目投产,氢能装备什么时候能从“价格竞争”转向“价值竞争”,场内参与者生存状况能否改善,铂道持续关注。