氢能发展遇阻:能否打通看中国
氢能的发展似乎遇到了麻烦——项目接连取消,成本降不下来,需求也起不来。
中国也许能在 2026 年蹚出一条路,但要做大规模还得一步步来。眼下最要紧的,是让那些试点项目真正落地,拿到最终投资决定(FID),而这得有靠谱的需求才行。
让氢能变成像石油天然气那样的常规能源,这事儿可不简单,得花上几十年时间慢慢来。
文章称,去年还觉得氢能行业会从概念炒作走向实打实的落地。实际情况是,热度降下来了,可 2025 年项目推进得并不顺利。
公开取消的项目就有 50 个左右,实际数字肯定更多,因为很多取消都是悄悄进行的。更没想到的是,取消的不光是纸面上的项目。有个开发商直接拆了两座氢能厂——一座在澳大利亚,一座在美国——还把几百万美元的政府补贴退了回去,这钱反而成了烫手山芋。
那 2026 年会怎么样?我们有三个判断。
第一个判断:氢能还困在试点阶段
低碳氢——不管是用天然气加碳捕集做的蓝氢,还是用可再生能源电解水做的绿氢——对钢铁、塑料、化肥这些高排放行业的减排还是很有用的,飞机、轮船、卡车的燃料也能用。
从化学原理上讲,这些应用都没问题,马里奥·德拉吉这样的大佬也一直在说,氢能对帮工业摆脱化石燃料、让欧洲少依赖能源进口很关键。但问题在于经济账算不过来,而且要改造现有的工业设施,这可不是小工程。说到底,把氢能做成主流能源是个系统工程,得分好几个阶段,花上几十年。
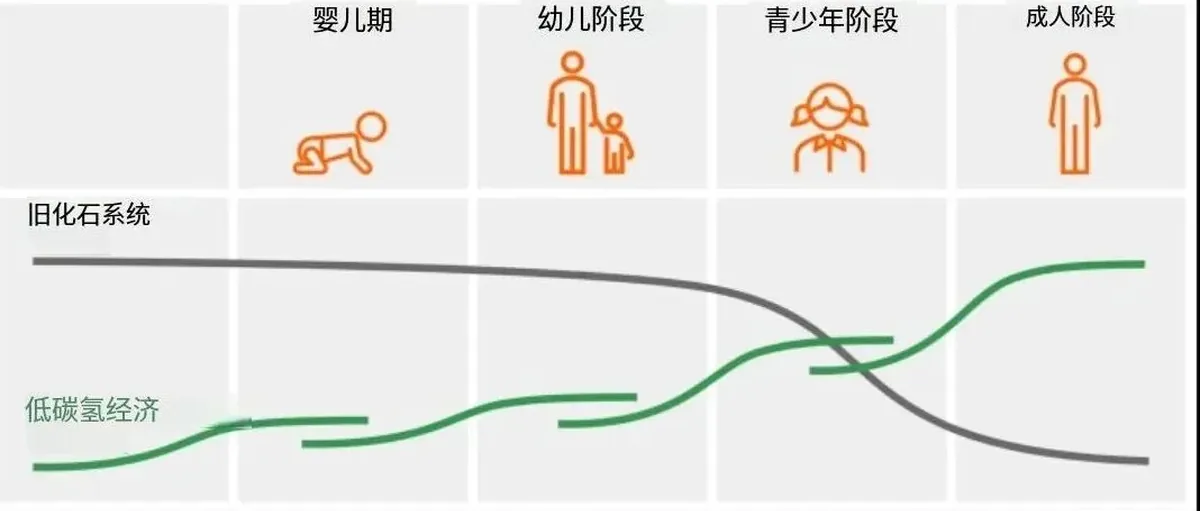
低碳氢能经济得一步步建起来
系统转型的几个阶段
资料来源:ING 研究,基于 Transmission 分析
氢能行业的发展就像孩子长大。“婴儿期”主要是做试点学经验——试试蓝氢怎么捕集碳,绿氢电解槽怎么跟可再生能源配合,核电制氢(粉氢)行不行,地下白氢能不能开采出来。还要琢磨怎么让电解槽少用点稀有金属。这个阶段就是要搞清楚技术上哪些走得通。
然后是“学步期”,氢能得证明自己能赚钱。头几个商业规模的厂子得有不错的回报,当然少不了政府的大力支持。不过这时候低碳氢的产量还很小,远远不够替代现在用的灰氢。
等技术和经济性都稳定了,就进入“青春期”。这时候要扩大产能,建设施,让更多行业和地区用上氢能。到这个阶段,氢能才能真正开始替代化石燃料,不过化石燃料那边肯定会有反弹。
最后是“成熟期”——如果成本问题解决了,游说阻力也克服了,氢能就能成为主流,有完善的法规和基础设施支撑。这时候重点就变成淘汰老旧的化石燃料产业,帮工人转岗,照顾受影响的社区。
虽然很多搞氢能的人觉得行业已经在商业化了,但实际上,特别是绿氢,基本上又退回到试点阶段了。
全球现在图纸上有 1700 多个清洁氢项目,2026 年往后的重点应该是推着这些项目拿到最终投资决定。补贴对创新项目和大项目都很重要,低碳氢得有强劲的需求才行。
审批流程得简化,早期项目别管得太死——比如对低碳氢碳排放强度的要求就别太苛刻,那些高标准等行业成熟了再上也不迟。
还用刚才的比喻:你不能指望婴儿自己收拾烂摊子,那得等到“学步期”和“青春期”再说。另外,保护新兴产业不被国外不公平竞争搞垮也很重要——就像我们得保证孩子在托儿所的安全一样。
第二个判断:高成本低需求让行业很难受
2026 年清洁氢行业还是不太景气。虽然在建项目陆续投产,全球产量预计会翻倍到每年 180 万吨,但这还不到现在全球用氢量的 2%。
彭博新能源财经预计到 2030 年产量能到 550 万吨/年,可跟各国政府加起来 2500 万吨/年的目标差远了。这些目标该根据市场实际情况调一调了,但 2026 年估计还不会动,毕竟在政客看来,2030 年还远着呢。
行业高管说成本高和需求弱是最大的两个拦路虎。绿氢的生产成本被往上调了,主要是能源、人工、材料和贸易成本都涨了,中国设备市场虽然供应过剩,但也没能把成本压下来。
绿氢成本短期内降不下来
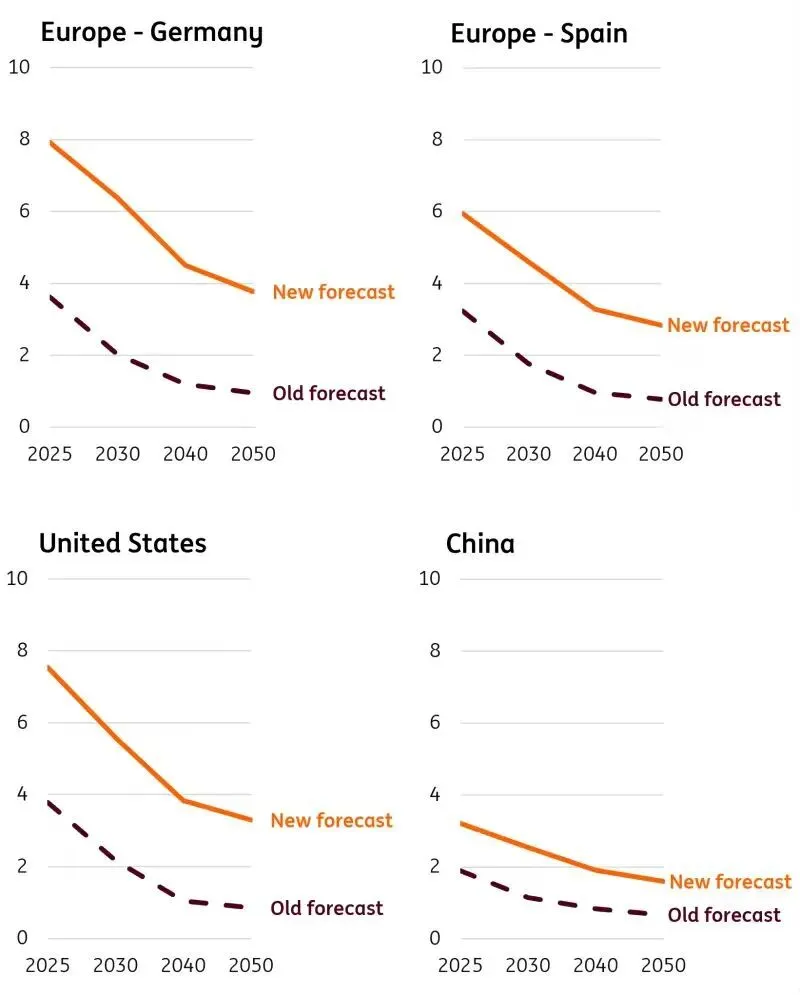
彭博新能源财经 2023 年预测 vs 现在对绿氢现场生产平准化成本的预测(美元/公斤)
资料来源:ING 研究,基于彭博新能源财经数据
成本一直高企,所以这行业从头到尾都得靠政府支持——从制氢、运输到用氢,每个环节都得要钱。2025 年全球各国给蓝氢和绿氢拨了 2220 亿美元,比之前少了 20%,主要是美国那边削减了。
欧盟和成员国给的最多——1230 亿美元,有欧盟创新基金、下一代欧盟基金这些,还有各国通过 IPCEI(欧洲共同利益重要项目)提供的支持。
美国那边,一揽子税收法案把行业搅了个底朝天。45V 税收抵免的不确定性是消除了,可把开工截止时间提前到了 2027 年底,绿氢开发商压力很大。
有些会加快进度赶在截止日期前开工,有些干脆就放弃了。大型电解槽项目风险特别大,因为很难快速拿到大额购买合同。倒是 45Q 碳捕集税收抵免让蓝氢的商业模式更靠谱了,现在蓝氢占了上风。
到 2030 年,清洁氢里估计 90%以上都是蓝氢。整体来看,清洁氢的资金从 900 亿美元砍到了 280 亿美元。
需求端的钱太少了——总支持里只有 3%是用来创造需求的。这让市场更失衡了:大多数想做清洁氢的供应商还没找到买家呢。本来能提高需求的政策,比如欧洲的 RED III 配额,被打了折扣,全球航运减排的规定(国际海事组织提的)也推迟了。
到现在,有约束力的购买合同基本都是那些利基市场里的企业自愿减排搞的,愿意多花钱买绿色溢价的客户实在太少。
第三个判断:中国可能会做出个样子来
美国那边绿氢遇冷,欧洲还在为怎么刺激需求发愁,这时候大家都开始看中国了。2025 年底,氢能在中国“十五五”规划(2026~2030)里从小打小闹变成了重点战略。
中国在光伏、风电、电动车这些领域扩张很快,有成功经验,现在要大力搞氢能了。这可能会彻底改变全球氢能设备的成本格局,因为中国电解槽的价格只有美欧的四分之一。不过贸易壁垒摆在那儿,欧美市场的成本也降不了太多。
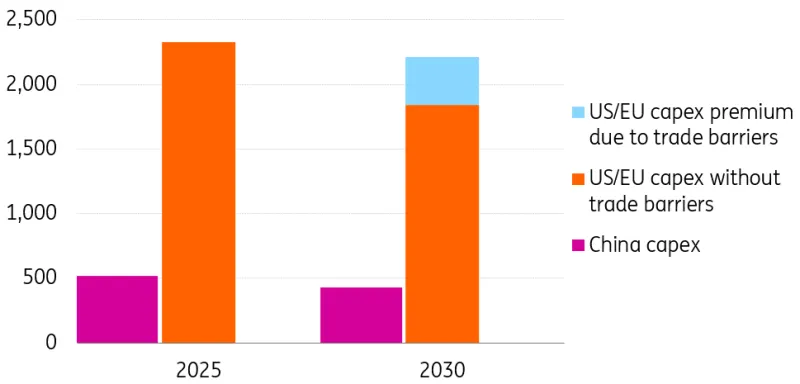
中国电解槽便宜得多,但贸易限制让欧美降成本很难
电解槽资本成本,按每小时产氢 0.2 立方米计算(美元)
资料来源:ING 研究,基于彭博新能源财经数据
中国国家能源局定了四根支柱:政策支持要给力、技术要创新、项目管理要加强、国际贸易要扩大。政策方面,新的补贴能覆盖绿氢、电子燃料、CCUS 这些项目投资的 20%。这是为了减少弃风弃光,也帮着实现减排目标。
地方政府把这当成了行动信号。内蒙古、河北、山东这些省份加快上电解槽、建氢气管道,它们有可再生能源资源,离工业中心又近,条件不错。
最终,中国是想把氢能做成一个大产业,可能会给全世界展示一套可复制的打法。当然,该行业还是会碰到老问题,比如产能和需求对不上,供应区和需求区之间的基础设施不够。
看中国怎么解决这些问题会很有意思,欧美在建自己的氢能产业链——从生产、运输到在难减排行业里用起来——时也能从中国这儿学到不少东西。
虽然整个行业环境挺艰难,但 2026 年应该会挺热闹,有不少值得关注的动向。
【信息来源:海外行业网站 | 作者:Gerben Hieminga(高级行业经济学家,能源),Coco Zhang(ESG 研究)】