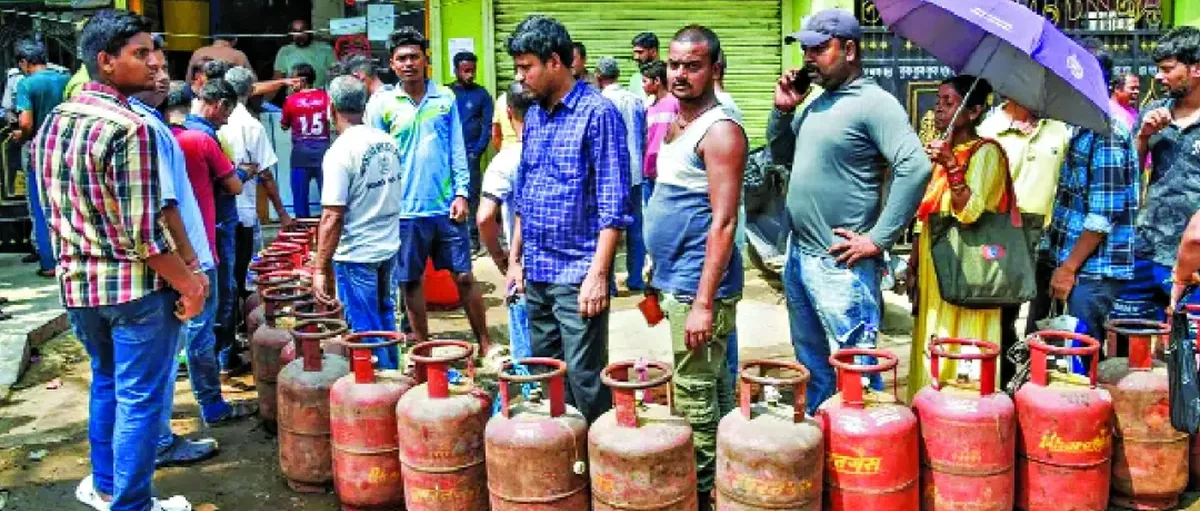
中东局势再度推高 LPG 价格
印度部分地区最近 LPG 价格大涨、供应告急,这一幕其实并不陌生。中东局势再度紧绷,国际原油价格随之剧烈震荡,冲击波很快传导到各类燃料市场。
LPG冲击:进口依赖的老毛病
印度 85% 的原油靠进口,LPG 同样高度依赖外部供给,每逢这种时候,价格和供应就会跟着一起失控。这不是意外,是这套能源体系本身的老毛病。
眼下的影响已经摆在那里:LPG 涨价直接压缩了普通家庭的日常开支,部分地区还出现了供应短缺,让“用得上、用得起”变成了现实问题。
这些不是偶发状况,背后是同一个根子——对进口化石能源的深度依赖,而那些能源的价格和流向,根本不在印度自己手里。
短期内,稳价格、保供应这些应急手段当然要做,但这治不了本。真正值得思考的问题是:印度怎样才能不再年复一年地被这种冲击牵着走?
氢能:从掺混起步
一个方向是认真推进替代燃料的转型——既要清洁,也要能立足本土。从这个角度看,氢能,尤其是绿氢,已经开始在印度的长期能源布局里占据一席之地。
氢能取代 CNG,是有可能的,但不会是全面铺开式的替换,而是在特定领域逐步推进。
CNG 短期内还会继续扮演过渡角色,而氢能真正能发挥作用的地方,是那些电动化走不通的领域——比如重型货运,比如某些工业场景,这些地方的脱碳路径更窄,氢能反而有优势。
印度推广 CNG 的经历值得借鉴。过去 20 年,城市燃气管网逐步铺开,城市出行更清洁了,空气也好了一些。但这次的危机也说明,CNG 终究还是绑在全球天然气市场上,照样跑不掉价格波动这一关。
氢能的逻辑不一样。用国内的可再生能源来生产氢气,从根本上就切断了与国际化石燃料市场的联系。
早期的氢气掺混 CNG 试点——掺混比例在 18% 到 20% 之间——已经跑通了技术路线,不用立刻大动基础设施,就能一步步往前推。
拦路虎:成本、基建与政策
不过,路并不好走。
最大的拦路虎是成本。目前绿氢比 LPG 和 CNG 贵得多,主要原因是电解槽价格高,生产过程也耗电。如果没有持续的技术突破和规模效应来把成本压下来,氢能很难真正走出实验室、走进市场。
基础设施是另一道坎。LPG 和 CNG 都有现成的供应链,氢能没有——储存、运输、加注,每个环节都要从头搭。
氢气本身的物理特性决定了它需要高压储存和专业操作,这些都在推高成本和复杂度。整套体系建起来,需要时间、资金,以及各方真正坐下来协同推进。
政策层面,落差也很明显。印度国家绿色氢能使命计划发布以来,引来不少关注,投资意向书签了一堆,但真正落地开工的项目还是少数。
要提速,就得把审批流程理顺,把监管规则说清楚,同时让中央和地方的步调能对上。
需求端与路线图
需求端同样是绕不开的问题。氢能要走出试点,就得有真实的买家。城市公共交通、货运干线、工业用户都可以作为早期的稳定需求方,但前提是政策得给出清晰的信号——采购框架、激励措施、必要的强制性要求,一样都不能少。
这次 LPG 和原油价格的折腾,其实把一件事说得很清楚:进口来源多元化也好,临时调价也好,都解决不了根本问题。真正的能源安全,要从结构上动刀,要把对外部供应链的依赖实实在在地降下来。
所以,从 CNG 到氢能,这条路得有节奏地走。重型货运和工业这些领域可以先上,因为在这些地方,氢能比化石燃料和纯电方案都更有说服力。路径上,先从掺混入手,再转到专用场景,最后再谈大规模扩张——这样既不冒进,也能持续往前走。
能不能走通,归根结底看几件事:成本能不能降、基础设施能不能建、需求能不能起来、政策能不能一以贯之。这些条件若能到位,氢能就不只是个概念,而是真的能在印度的清洁能源版图里占据核心位置。
能源转型往往是被危机逼出来的。这次 LPG 和原油的波动,就是这样一个节点。
摆在印度面前的,是两条路:继续年年救火,或者借这个机会真正往前迈一步,走向一个不那么被动的能源未来。氢能不会在一夜之间替代 CNG,但它很可能就是 CNG 之后那个答案。
【信息来源:dailypioneer,作者 Rajib K Mishra。作者为印度综合研究与发展行动中心(IRADe)执行董事、PTC 印度有限公司前董事长兼总经理,文中观点仅代表个人立场】