曾与电动车并列被视为未来环保车两大支柱之一的氢能车,如今需要重新思考增长战略。电动车正在快速抢占乘用车市场,而氢能车则受困于加氢站基础设施不足和氢气价格过高这两个结构性难题。
业内因此出现一种声音:与其一味扩大氢能车整体市场,不如聚焦能发挥氢能优势的细分领域。
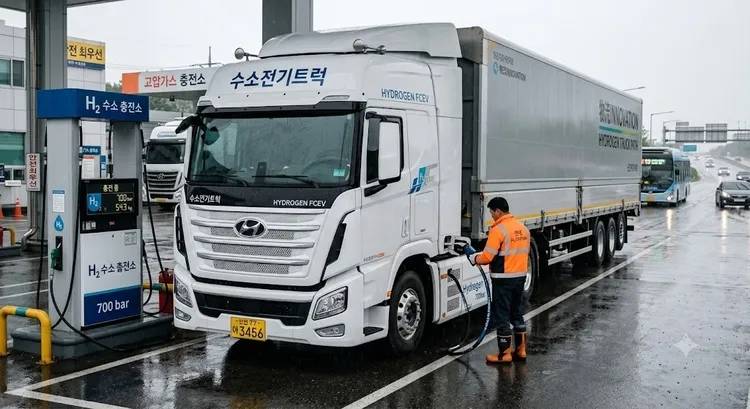
尤其是需要长途行驶、且使用率较高的卡车、客车等大型商用车,被认为是氢能可以与电动车形成差异化竞争的领域。事实上,韩国业内认为,全球都出现了将氢能出行的应用重心从乘用车转向商用车的趋势。
增长放缓,亟需新突破口
这种转型背后,是乘用氢能车面临的严峻现实。据韩国环境部去年公布的数据,国内氢能乘用车销量从2022年的10104辆,骤降至2023年的4294辆,2024年进一步降至2717辆。与2022年相比,2024年的销量降幅约为73%。
不过,这一数字并不能完全反映当前市场状况。2025年6月,现代汽车推出新款NEXO后,氢能乘用车销量出现回升。此前销量下滑,一定程度上也与消费者观望新车型上市有关。
2026年,氢能乘用车的普及政策仍在推进。济州岛今年6月启动"2026年氢能电动汽车民间普及项目",选定现代汽车79辆全新NEXO作为普及对象,单车最高补贴3950万韩元。当地还计划降低充氢费用,并在2027年前新增加氢站。
问题在于,氢能乘用车很难在与电动车的竞争中确立明显优势。电动车车型迅速增多,充电基础设施也在扩大,已逐渐成为乘用车市场的主流。相比之下,氢能车不仅要解决车价问题,还要同步推进氢气生产、运输和加氢站建设。
因此有分析认为,要扩大氢能车的普及,与其在整个乘用车市场与电动车正面竞争,不如寻找氢能优势更明显的领域。卡车、客车等商用车,正是其中的代表性候选。
转向卡车、客车
氢能重新受到商用车市场关注的原因很清楚。大型卡车和客车每日运行里程长、车辆使用率高,因此长续航和短充能时间尤为重要。大型电动卡车因需搭载大容量电池而车身沉重,相比之下,氢燃料电池在长途、高频运输场景中更能体现实际竞争力。
这种以商用车为中心的转型趋势,在全球市场普遍可见。今年9月3日,戴姆勒卡车联合沃尔沃集团、丰田、博世、法液空、道达尔能源等全球巨头,宣布了一项扩大欧洲氢能卡车生态的大型合作计划,将氢气供应、加氢基础设施与车辆普及打包推进,目标是到2030年正式做大氢能卡车市场。
整车企业间的示范项目也在明确时间节点、加速推进。丰田与斯堪尼亚9月7日宣布,将开展搭载丰田第三代氢燃料电池系统的40辆大型卡车的试运行计划,首批车辆预计2027年第一季度投入使用。丰田认为,长途、高使用率的中大型运输领域,是同时拉动氢能需求与基础设施建设的关键突破口。
配合车辆普及,整个欧洲大陆的充氢基础设施讨论也日趋具体。德国汽车工业协会(VDA)8月31日发布分析称,到2030年欧洲全境需新建约2000座卡车用加氢站。目前欧盟境内35和70兆帕的加氢站合计仅310余座,虽仍处于起步阶段,但以大型商用车为核心扩大基础设施布局的趋势已经启动。
作为亚洲主要力量的中国,也将政策资源集中投向商用车领域。中国政府今年3月发布的《氢能全链条应用示范工程》,明确将中长途、中大型运输和冷链物流列为氢燃料电池车优先推广对象,客车、城市物流车以及环卫车、工程运输车等使用率较高的领域被列为重点方向。
北美市场也在大型物流场景中迈出实质性步伐。丰田今年5月宣布,将在美国加州与Hyroad Energy合作,把40辆氢燃料电池8级重型卡车投入实际运输作业。
当然,这些动向并不意味着氢能商用车将全面取代电动商用车。大型商用车领域,电动卡车的渗透率同样在快速提升,而氢能车仍面临车价偏高、氢气供应成本高、加氢站不足等多重难题。
但值得关注的是,海内外市场为何在长途、大型运输领域寻求氢能解决方案。与充电便利性和购车价格起决定作用的乘用车市场不同,"长续航、快充能、高使用率"直接关系到盈利能力的物流场景,更能放大氢能自身的相对优势。
韩媒认为,韩国氢能产业也不应只专注于提升乘用车销量,而应筛选出氢能真正具备竞争力的领域。以客车、大型卡车、物流车等商用车为核心培育初期市场,并以此带动氢气生产、流通与加氢基础设施的扩张,或许才是更现实的路径。氢能车的未来,或许不在于与电动车正面对决,而在于在电动车相对薄弱的领域,开辟属于氢能自己的市场。