氢能重卡到底什么时候才能真正和柴油车算同一笔账?
欧洲车企现在给出了一个非常具体的数字:
6欧元/kg。
在2026年德国汉诺威IAA Transportation展会上,沃尔沃集团、戴姆勒卡车、丰田、博世、液化空气集团、TotalEnergies、TEAL Mobility和MB Energy罕见地站到了一起。
这一次,他们讨论的不再只是“氢能重卡能不能跑”,而是一个更现实的问题:
氢气究竟要降到多少钱,物流公司才愿意真正买车?
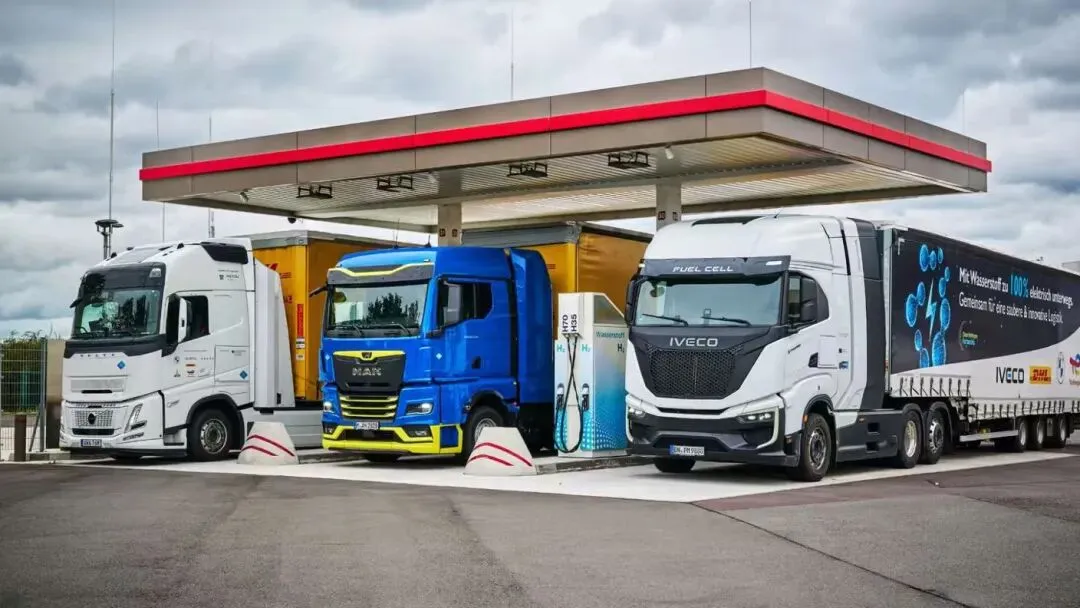
答案开始浮出水面。
6欧元/kg,成为一道“商业化分界线”
沃尔沃集团CEO Martin Lundstedt在IAA期间表示,根据沃尔沃的测算:
当欧洲氢价下降到6欧元/kg左右时,氢能重卡的商业模式就可以成立。
戴姆勒卡车CEO Karin Rådström给出的答案几乎完全一样。
她表示,戴姆勒的测算同样显示,大约在6欧元/kg这个水平,氢能重卡就会开始变得“非常有竞争力”。
更重要的是,她认为供应链最终达到这一价格并不是不现实,只不过不是今天,而可能是在2030年前后,或者稍晚一些。(目前德国加氢端给大客户的价格是8欧元/公斤)。
注意,这里千万不要误读。
6欧元/kg不是今天德国加氢站的绿氢价格,也不是液化空气集团宣布已经能够把氢卖到6欧元。
它实际上是欧洲车企算出来的一条“氢能重卡商业化临界线”。
当终端氢价接近这个位置以后,再把车辆购置成本、高速公路通行费、维护费用以及运营效率全部算进去,氢能重卡才有机会在全生命周期成本,也就是TCO上真正接近柴油车。
这和过去氢能行业只谈续航、加氢时间、零排放,已经完全不是一回事了。
因为客户最后看的只有一件事:
一公里到底多少钱。
为什么德国可能最先接近这条线?
液化空气集团这次给出的答案,其实不是一种技术,而是一整套商业模型。
9月15日,液空联合戴姆勒、沃尔沃、丰田、博世、TotalEnergies等企业发布声明称,德国正在成为欧洲第一个具备氢能重卡规模化部署完整条件的市场。
他们提出了三个关键杠杆。
第一个,降低车价。
通过政府购车补贴,再叠加未来燃料电池系统和氢内燃机进入批量生产以后带来的制造成本下降,缩小氢卡与柴油卡之间的初始价格差。
戴姆勒已经宣布,到2026年底开始向客户交付约100辆下一代NextGenH2燃料电池重卡,并将在2030年前向氢能卡车投入数亿欧元。
目前戴姆勒燃料电池重卡客户测试累计行驶里程已经接近60万公里。
第二个,也是最关键的:把加氢站的氢价打下来。
这里真正值得注意的就是RFNBO。
RFNBO,也就是欧盟所说的“非生物来源可再生燃料”。对于氢能来说,基本可以理解为符合欧盟可再生电力来源和碳排放规则的绿氢。
德国正在通过温室气体减排配额,也就是THG Quote,把这种低碳价值变成钱。
换句话说,一公斤RFNBO氢不只是卖一公斤氢。
它同时还对应一部分交通领域的碳减排价值。
这样一来,氢气供应企业可以通过配额机制获得额外收益,再把其中一部分反映到终端价格上。
液空等企业明确提出:
更低成本的氢供应链+温室气体配额机制,可以让加氢站价格逐步接近柴油的竞争水平。
这可能才是理解“6欧元/kg”最重要的一点。
它不完全意味着绿氢的生产成本必须直接降到6欧元。
而是整个“生产—配额—运输—加注—车辆运营”体系,最终要把车队实际承担的成本压到这个区间。
第三个杠杆:柴油车要交的钱,氢卡可以不交
德国还有另外一张牌:
零排放重卡高速公路通行费减免。
对于跑长途运输的重卡来说,高速公路通行费本身就是一笔很大的运营支出。
所以真正比较柴油重卡和氢能重卡,不能只拿“柴油每升多少钱”和“氢气每公斤多少钱”直接比较。
应该算的是:
车辆折旧、能源费用、司机时间、载重量、维护费用、高速费以及各种碳成本全部加在一起以后,每公里究竟多少钱。
德国现在做的,其实就是同时从车价、氢价和运营费用三个方向,把氢能重卡的TCO往下压。
液空为什么越来越强调“液氢”?
但即使有政策支持,还有一个绕不过去的问题:
氢气本身太难运。
传统高压气氢运输最大的麻烦,就是一辆管束车真正能够装走的氢并不多。
运输距离一长,大量成本就消耗在“用卡车运输氢气”这件事情本身。
所以液化空气集团现在越来越明确地把液氢押在重卡规模化的核心位置。
氢气液化以后,运输效率会发生明显变化。
液空今年公布的数据是,一辆运输约3.6吨液氢的槽车,其运输能力最高可以相当于16辆20兆帕压缩气氢管束车,或者大约5辆30兆帕气氢运输车。
这意味着什么?
以前给一座大型加氢站供氢,可能需要大量气氢运输车辆不断往返。
换成液氢以后,同样的氢气,只需要更少的运输车辆。
运输次数少了,司机、车辆、道路运输以及站端储存设备的单位成本都有下降空间。
所以液空、TotalEnergies以及双方成立的合资公司TEAL Mobility现在推进的,不再是过去那种一天服务几辆车的小型示范站。
他们瞄准的是:
一天可以给最多100辆重卡加氢的大容量、高吞吐量加氢站。
这实际上是完全不同的商业逻辑。
过去是:
先建一座站,看看有没有车来。
现在则是:
一条运输走廊上有几十、上百辆车固定跑,再建设能够每天连续服务这些车辆的大型加氢站。
只有利用率起来,基础设施成本才能真正摊薄。
市场真的愿意买吗?
德国最近出现了一个值得关注的信号。
在NOW氢能支持计划中,企业提交的申请已经明显超过原有支持规模。
申请涉及:
超过70座大型加氢站,以及约800辆重型氢能车辆。
液空等企业认为,这至少证明物流行业并不是没有需求。
真正的问题一直是:
车太贵、氢太贵、站太少。
如果这三个条件同时改变,需求就可能被释放出来。
而德国正在做的,就是先把制氢、运输、加氢站、卡车、补贴和碳政策全部放进同一张成本表里。
如果有一天欧洲真的把RFNBO氢(低碳氢)的终端有效价格压到6欧元/kg附近,那么氢能重卡和柴油重卡之间的竞争,可能才算真正开始。