9月22日,大湾区氢能综合应用试点城市群工作部署会在广州召开。
这场会议有两个"第一"值得记下:它是全国五大氢能综合应用试点城市群中,第一个召开专题部署会议的城市群;也是第一个把"城市群"三个字从批复文件里请出来、变成一张横跨五省的真实版图的城市群。
工信部节能与综合利用司、财政部经济建设司的负责同志来了,广东省四个厅局的负责同志来了,14个城市的分管市领导集体到场,外加专班、支撑机构和氢能产业链重点企业代表。
但真正值得反复端详的,是这份名单本身——
广州牵头,联合佛山、阳江、厦门、漳州、武汉、黄石、十堰、随州、长沙、儋州共11个城市组成参与城市,韶关、江门、湛江3个城市为配合城市,香港特别行政区开展外缘协同。
粤、闽、鄂、湘、琼,五省;十四市;再加一个香港。
这显然不是一份按地理邻近性"就近组队"的名单。武汉到广州近千公里,儋州到上海比到广州更近的错觉常有人犯——把这份名单摊在地图上,你会看到一条纵贯中国南部的氢能产业长链。
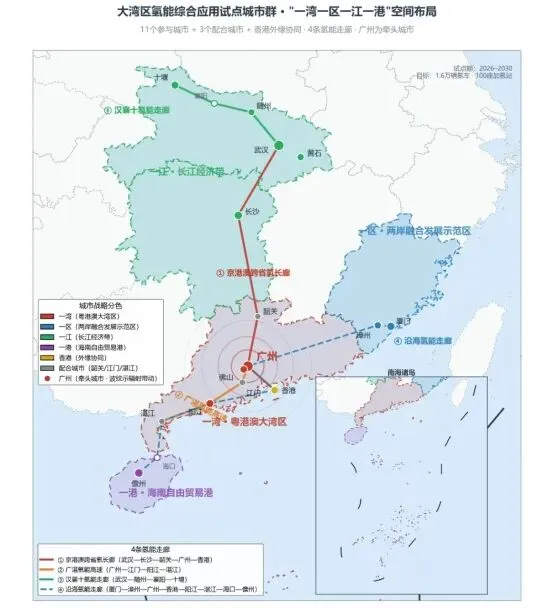
它为什么这样组?答案藏在四个国家战略里。
一、拆名单:每个城市都是一块拼图
大湾区城市群叠加的四大国家战略,新闻通稿里写得清楚:粤港澳大湾区、两岸融合发展示范区、长江经济带、海南自由贸易港——"一湾一区一江一港",东西联动、南北贯通。
把14个城市放回这四个战略的坐标系里,每座城都有清晰的"氢能人设":
广东主力(一湾):广州是当仁不让的"一核"——氢燃料电池汽车保有量全国第一,鸿基创能的膜电极产量位居全国第一、全球第二,云韬氢能的2000多台氢能商用车已在湾区跑了3000多万公里。佛山是全国加氢站建设和车辆运营的先行者;阳江手握海上风电资源,正在探索全国首创的海上风电直连制氢。韶关、江门、湛江作为配合城市,承担氢源保供与场景衔接——湛江的氢冶金项目已经全线贯通。
福建窗口(一区):厦门、漳州的对台区位,让这个城市群天然带上了"两岸融合发展示范区"的标签。闽南沿海的港口、化工与新能源产业基础,是氢能装备和绿色燃料加注向海峡西岸延伸的支点。
湖北汽车带(一江):武汉、黄石、十堰、随州——这不是随便挑的四个城市,这是一条完整的汽车工业走廊。十堰是"中国商用车之都"的发源地,武汉是东风的大本营,这条带上沉淀的整车制造、零部件配套和工程师队伍,正是燃料电池汽车产业化最稀缺的土壤。
湖南工程机械(一江):长沙的入组逻辑同样清晰——工程机械之都。三一集团出现在促进会创始会员名单里,不是一个孤立的细节:氢能挖掘机、氢能重卡、氢能自卸车,这些"钢铁大家伙"的电动化/氢能化,长沙有场景、有整机厂、有供应链。
海南自贸港(一港):儋州背后,是海南自贸港的政策纵深和洋浦的绿色燃料愿景。海南是全国最早对氢能车辆免收高速通行费的省份之一,更重要的是,自贸港面向东南亚的绿色甲醇、绿氨船燃加注市场,是氢基能源出海的天然跳板。
香港(外缘协同):这是整份名单里最耐人寻味的一笔,我们最后单独说。
看懂了这个结构,就明白"城市群"三个字的分量:这不是14座城市的简单相加,而是一次按产业链逻辑进行的跨省重组——广东出场景和整机链、湖北出汽车工业底座、湖南出工程机械场景、福建出对台窗口、海南出政策与出海口,大家在一个4年期的国家试点里,各自押上自己最硬的一块资产。
二、拆逻辑:"以工带交、以交促工"的八字密码
全国五大试点城市群,定位各不相同:京津冀与大湾区以燃料电池汽车为主要场景,东北—长三角、新疆—成渝、黄河几字弯—中原以工业领域为主。
但大湾区的打法,是五个群里独一份的——"以工带交、以交促工"。
这八个字什么意思?拆开看是两个方向的闭环:
以工带交:工业领域(氢冶金、绿色氨醇、掺氢燃烧、化工替代)创造大规模的氢气需求,把制氢、储运、加注的成本曲线强行拉下来;氢价便宜了,交通领域的燃料电池重卡才跑得起。宝钢湛江的氢冶金、阳江的海风制氢,产出的是廉价的氢源,反哺的是跑在京港澳高速上的重卡。
以交促工:反过来,1.6万辆燃料电池汽车的规模化订单,会给氢能装备制造带来确定性需求,倒逼电堆、膜电极、储氢瓶的产线扩张和技术迭代——产能和技术的溢出,又降低了工业用氢装备的门槛。
新闻通稿里有个总体格局的表述,把这个逻辑写得更透:"一核驱动、多市并跑、四廊联动、车工协动、多源轮动"。"车工协动"四个字,就是大湾区区别于其他所有试点群的身份标识——它既不做纯交通试点,也不做纯工业试点,它要做的是交通与工业互为供需的"双引擎"闭环。
这个打法选择背后,是大湾区对氢能产业瓶颈的理性判断:氢能当前的卡点,不在单点技术,而在规模——没有规模,成本下不来;成本下不来,规模上不去。破局的办法只有一个:把场景堆够密、把链条拉通,让工业和交通两个市场同时启动、互相点火。
三、拆走廊:四条氢能大动脉,一张跨省网络
试点期内,城市群要干的最重的活,写在新闻通稿的四个走廊名字里:京港澳跨省氢长廊、广湛氢能高速、汉襄十氢能走廊、沿海氢能经济走廊。
这四条走廊值得逐条看:
京港澳跨省氢长廊,是四条中的"主动脉"。它北起湖北(甚至可以远望京津冀试点群),经湖南、抵广东,纵贯三省——这是全国氢能版图上第一条真正意义上的跨省氢能干线,一旦贯通,"跨区域、中远途"这个燃料电池汽车最难啃的场景就有了载体。
广湛氢能高速,是四条中最成熟的。广州—湛江沿线是广东水产品、生鲜冷链的大动脉,此前广湛氢能高速示范项目已投放超2000辆氢能冷藏车,"氢能冷链"的商业模式在这条线上已经跑出了雏形。2026年4月,广东省内首座高速服务区加氢站也已落成。
汉襄十氢能走廊,是湖北段的产业纵深——把武汉的整车、十堰的商用车底盘、随州和黄石的零部件能力串成一线,让"湖北造"氢能重卡沿着京港澳一路南下。
沿海氢能经济走廊,是面向未来的外向型布局——从福建沿海到粤港澳大湾区,再到海南自贸港,串起港口航运、绿色燃料加注、对台合作与出海通道。
四条走廊拼在一起,就是新闻通稿里那句目标的具体化:"建成全国标杆性跨城际规模化燃料电池汽车应用网络"。
而支撑这张网络的,是另外两个数字:试点期内推广燃料电池汽车1.6万辆、新建加氢站100座。加上当天同步发起的《大湾区氢能汽车高速公路通行费优惠及跨省互认倡议书》——推动广东、福建、湖南等省研究出台氢能车高速通行费减免政策,探索五省互认,力争终端用氢成本降至25元/公斤以下——走廊、车辆、氢价、通行费,四个变量被放进同一个政策包里。
用氢能行业反复验证过的账本来说:高速费一免,氢能重卡运输成本可降约四分之一;氢价再降到25元以下,对柴油重卡就是全面反超。这四条走廊,本质上是四条"算得过来账"的商业路线。
四、最耐人寻味的一笔:香港
名单的末尾,香港特别行政区以"外缘协同"的身份出现。
这四个字的分量,要放在更大的棋盘上看。
氢能的终局不只是车,而是绿色燃料的全球贸易——绿氢、绿色甲醇、绿氨作为船燃和工业原料,正在成为国际贸易的新品类。欧盟碳关税倒逼下,谁能为远洋航运提供绿色燃料加注和认证,谁就掌握下一代的"能源港口"话语权。
香港手里有什么?国际航运中心地位、成熟的金融服务、国际认可的标准与认证体系。广州手里有什么?正在规划的绿色氢基能源交易中心和中国氢气价格指数、辐射湾区的加氢网络、大湾区最完整的氢能装备链。
两座城市的互补性,几乎是教科书级的:广州定价、香港认证;广州制储、香港出海。"外缘协同"这四个字,为这种组合保留了接口。参与城市群里出现的现代汽车等外资企业身影,同样提示着这个城市群从出生起就带着国际化的基因——它瞄准的,不只是国内示范的"标杆",还有面向东南亚乃至全球绿色燃料市场的辐射能力。
五、把国家战略串成一条氢能链
回到最初的问题:大湾区的氢能"朋友圈",为什么这样组?
因为氢能这个产业,天生就是跨区域的——氢源在西北、场景在东部、重卡跑在省际、燃料卖向全球。任何一个单独的城市,都凑不齐这副牌。
于是我们看到:一湾(粤港澳)给场景,一区(两岸融合)给窗口,一江(长江经济带)给工业底座,一港(自贸港)给出海口;广州当核、多市并跑、四廊联动;1.6万辆车和100座站把目标钉在墙上,10亿元产业基金和促进会把组织与资本备齐,通行费倡议书把最现实的成本账补上。
四个国家战略,被一条氢能链串了起来。
按照试点安排,这场为期4年的实验还将接受年度考核——干得好,中央财政最高16亿元奖补持续到位;干不好,扣减乃至退出。五省十四市的这份名单,此刻还只是一张版图,版图变成现实,要看未来四年里,四条走廊上一辆一辆车、一座一座站地跑出来。
而9月22日这场"全国首个"部署会,是发令枪响的那一声。