看一个大项目靠不靠谱,普通人看指标,行家看组织。
指标谁都会念:4年试点期、最高16亿元中央奖补、1.6万辆燃料电池汽车、100座加氢站、四条氢能走廊。但指标是结果,不是原因。真正决定这四年成败的,是这些指标由谁来干、钱从哪来、账怎么算、令怎么行——也就是组织问题。
9月22日在广州召开的大湾区氢能综合应用试点城市群工作部署会,恰好是一份完整的"组织学样本"。这场会名义上只有半天,但仔细读它,会发现大湾区在同一天打出了四张牌:一场会、一个会、一支基金、一份倡议书。
四张牌,分别回答了四个问题:谁来督战?谁来串联?谁来出钱?谁先让利?
我们一张一张拆。
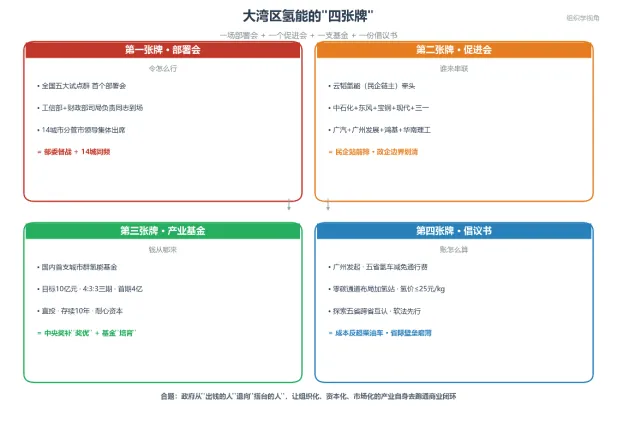
第一张牌:部署会本身——"速度"就是态度
先看一个容易被忽略的事实:全国五大氢能综合应用试点城市群,大湾区是第一个召开专题部署会议的。
这个"首个"的分量,要放在时间轴上看。2026年8月,工信部、财政部、国家发展改革委才联合批复五大城市群;9月22日,大湾区的部署会就开了——从批复到部署,中间只隔了一个多月。更不用说,这场会的正式名称是"工作部署会"而非"动员会""座谈会"——部署,意味着任务分解、责任到人、进入执行。
再看出席阵容,信息量更大:工信部节能与综合利用司、财政部经济建设司的负责同志到场。
部委司局出席一场城市群会议,至少有两层含义。第一层是背书:中央资金的"以奖代补"机制下,奖补不是一次性拨付,而是与年度考核绩效挂钩——部委到场,等于把"考核指挥棒"提前立在了会场。第二层是督导:新闻通稿里专门提到各城市群要成立领导小组和工作专班、实行年度自评和第三方绩效评价,进展不力的将被扣减、暂停乃至取消试点资格。这场部署会,本身就是对着这套督导体系交出的第一份"作业"。
14个城市的分管市领导集体到场,则把另一件事坐实了:这不是牵头城市广州的独角戏,而是14城同步进入执行状态的一次集体表态。
一张牌打出来的是速度,藏起来的是紧迫感——四年试点期,第一年的权重最大,因为所有的车、站、项目都要在第一年打地基。
第二张牌:促进会——把产业链"组织起来",而且让民企挑大梁
部署会之外,当天同步召开的是广州市氢能城市群综合应用促进会筹备会议。官方新闻通稿里对促进会的定位表述,值得逐字读:
14个城市相关部门指导、核心企业发起的非营利性行业组织,定位为大湾区氢能综合应用试点工业侧行业协同平台,不替代任何部门行政职能,主要承担资源对接、标准制定、产业服务等职能。
两句话,三个信号。
信号一:"工业侧"三个字,是促进会最精准的定位。 大湾区试点"以工带交、以交促工"的逻辑里,工业侧(氢冶金、绿色氨醇、掺氢燃烧、化工替代)是发动机,但工业侧恰恰是最分散、最缺乏协同习惯的——各企业的用氢需求、技术路线、标准口径千差万别。促进会瞄准的正是这个最难的环节。
信号二:"不替代行政职能"六个字,划清了政企边界。 政府管考核、管政策、管安全;促进会管资源对接、标准制定、产业服务。这个分工意味着,城市群的大量日常协调工作,将不再依赖行政指令,而是通过一个行业组织来承载——通稿称之为连接政府与市场的"超级联络人"。
信号三,也是最值得玩味的:牵头的是广东云韬氢能,一家民营企业。
看发起名单:云韬氢能牵头,联合广汽领程新能源商用车、广东新型储能国家研究院、中石化广州分公司、广州发展集团、鸿基创能、广东院士联合会、华南理工大学等共同发起。创始会员里,还有东风汽车集团、三一集团、宝钢湛江钢铁、质子汽车、广东清能,以及现代汽车等外资企业。
央企(中石化、东风、宝钢)、市属国企(广汽领程、广州发展)、外资(现代汽车)、民企(云韬、鸿基、三一、质子、清能)、高校院所(华南理工、院士联合会)——跨区域、跨所有制、产学研用混编。
让一家民企牵头这么一个重量级行业组织,至少说明两件事:其一,广州清楚氢能产业真正的运营知识和场景理解在一线企业手里,行政力量"指挥不动"市场的部分,只能靠市场自己的组织去衔接;其二,云韬这类链主企业在湾区氢能生态里的实际分量(2000多台商用车运营、参与氢价从27.5元降到25.9元的降本实践),已经超过了传统的"级别"逻辑。
政府退后一步,企业站到前排——这张牌打的是治理方式。 在"防止地方保护主义""畅通国内大循环"的中央要求下,一个多元主体、市场逻辑的促进会,比一个行政化的平台更有生命力。
第三张牌:产业基金——一支"耐心资本"的氢能实验
第三张牌,是会上部署组建的氢能产业合作基金。官方新闻通稿的信息足够具体,值得完整摆出来:
国内首支创新性氢能综合应用试点城市群产业基金;
目标总规模10亿元,按4:3:3分三期实缴,首期4亿元;
五省财政审批、国资平台或龙头企业出资为主体,联动城市国资,引入头部产业资本和社会资本;
直投基金,存续期10年,通过非上市公司股权投资、定增、并购重组等方式投资;
投向氢能"制储运加用"全链条,重点是五省本地项目和拟引进落地项目;已储备各环节项目。
四个细节,每个都有讲究。
"国内首支"的卡位价值。 全国五个试点群,大家都缺钱、都要设基金,谁先把"城市群产业基金"落地,谁就拥有了机制创新的先发叙事——这在中国式政策竞争中,价值不亚于资金本身。
4:3:3的分期实缴,是风控。 三期递减,首期最大,既保证启动弹药充足,又给后续出资留了"看进度再加码"的调节阀——这显然是吸取了各地政府引导基金"一次性承诺、后续兑现难"的教训。
存续期10年,是姿态。 通稿里那八个字说得直白:"政府引导、市场运作、专业管理、耐心培育"。氢能从培育期到商业化,行业共识大约就是十年。一支存续期10年的直投基金,等于明说:这笔钱不追求快进快出,要陪产业走完全程。在"耐心资本"刚刚被写入国家话语体系的当下,这支基金是氢能领域最标准的一次实践。
"已储备项目",是底气。 基金最怕有钱没项目。通稿特别强调已储备制储运加用各环节项目——这说明基金组建不是从零开始,而是把已有项目池装进新载体。
把这张牌和第一张牌放在一起看更有意思:中央的钱(16亿奖补)管"奖优",地方的钱(10亿基金)管"培育"——奖补解决"干得好的有回报",基金解决"干得成的有钱干"。两级资金,分工明确。
第四张牌:倡议书——最难的一步,先用"倡议"破题
第四张牌,是广州发起的《大湾区氢能汽车高速公路通行费优惠及跨省互认倡议书》。核心诉求三条:推动广东、福建、湖南等省研究出台氢能车高速通行费减免政策;依托国家零碳公路运输通道布局加氢站、力争终端用氢成本降至25元/公斤以下;探索建立五省通行费优惠跨省互认机制。
为什么说这是四张牌里最难的一张?因为通行费减免的钱,要有人出。
湖北、海南等先行省份已经探过路,但它们的经验有个共同前提:一省之内,财政出账方式自己说了算。而大湾区要做的,是五省互认——A省的车免费跑B省的高速,B省的收费公路经营主体少收的钱,由谁补、怎么补、按什么口径结算?这背后是五省财政、交通、国资多个部门的协调,难度远超一省之内。
所以这份文件的形态是"倡议书",而不是"协议"或"政策"——它不产生法律效力,但完成了三件事:把议题正式摆上台面(从"要不要做"推进到"怎么做")、锚定了政策方向(减免+互认+25元氢价)、给五省预留了"结合本地实际"的操作空间(各省出账方式可以不同,目标一致即可)。
用制度经济学的眼光看,这是典型的"软法先行":先用一个非约束性共识锁定方向,再让各省在各自节奏里向共识靠拢。跨省壁垒从来不是被"打破"的,而是被这样一步步"磨薄"的。
而它的收益端清清楚楚:高速费减免可使氢能重卡运输成本直降约四分之一,叠加氢价降至25元/公斤以下,氢能重卡对柴油车的全成本反超即可实现。
显然,这是一道已经有答案的算术题,缺的只是执行。
四张牌的合题:把"国家试点"变成"市场机制"
现在把四张牌摞在一起看:
部署会解决"令怎么行"——部委督战、14城同频、任务分解;
促进会解决"谁来串联"——政府退后、民企牵头、多元共治;
产业基金解决"钱从哪来"——两级资金、十年陪跑、耐心培育;
倡议书解决"账怎么算"——软法破题、五省互认、成本反超。
四张牌,没有一张是直接"发补贴"的。这是一个值得注意的转向:上一轮示范期(2021–2025),政策工具箱的主角是购置补贴和积分奖励;这一轮部署会释放的信号是——政府从"出钱的人"退向"搭台的人",把配置资源的动作尽量交还给组织化、资本化、市场化了的产业自身。
国家试点的终极目的,从来不是养出几个靠补贴活着的项目,而是跑出一套离开补贴也能转的商业机制。从这个意义上说,大湾区这四张牌打出的,正是一份"如何把国家试点转化为市场机制"的操作示范。
当然,牌打出去了,牌局才刚开始。促进会的章程还要审议,基金的出资还要落地,五省的减免政策还要一个省一个省地谈,1.6万辆和100座站还要一辆一座地跑。四年后回头看,9月22日这场会会被记住,不是因为它的规格,而是因为它标志着:中国最市场化的一片区域,开始用市场的方式,做一个国家最前瞻的产业实验。