拜登政府时期,脱碳政策推动美国氢能产业快速升温,市场预期一路走高。特朗普第二任期开始后,政策急剧转向,重心移到产业竞争力和能源安全上,氢能项目的经营环境随之大变。不过,政策层面并没有放弃氢能。只是氢能的定位变了:从脱碳工具,变成保障能源安全、提升产业竞争力的手段。
以下内容来自JETRO(日本贸易振兴机构)
政权更迭,营商环境剧变
拜登政府主推脱碳,美国氢能产业因此受益。2022年出台的《通胀削减法案》(IRA)、《基础设施投资和就业法案》(IIJA)以及大规模预算支出计划,让市场预期迅速升温。到2024年底,包括日本企业在内的大量民间投资项目在美国各地陆续官宣。
然而,IRA中针对制氢设施的税收抵免(《国内税收法典》第45V条)迟迟没有落地,最终规则直到拜登政府任期末尾的2025年1月才发布。紧接着,特朗普第二届政府上台,政策大幅转向。氢能产业的前景一下子蒙上了不确定性。
焦点集中在两项政策上:一是IRA的45V税收抵免,二是IIJA框架下在全美指定的7个氢能枢纽。45V按温室气体排放量给予抵免,每公斤氢气最高3美元,有力地推动了制氢投资。
这两项制度都经过立法程序才得以成立,特朗普政府无法轻易推翻。但2025年7月,政府通过2026财年税收与拨款法案,即所谓的“大而美法案”(OBBBA),在保留制度框架的同时调整了适用期限。原先,2033年1月1日前开工的制氢设施都可享受抵免。现在,这一期限缩短为2028年1月1日前开工。对氢能生产的政策支持,长期稳定性因此大打折扣。
再看氢能枢纽。2025年10月,美国能源部(DOE)在预算审查后宣布,取消对西海岸两个枢纽的资金拨付。这两个枢纽所在的州,已就此起诉特朗普政府,要求恢复拨款。其余5个枢纽的资金额度,则在2026年4月确认保留。
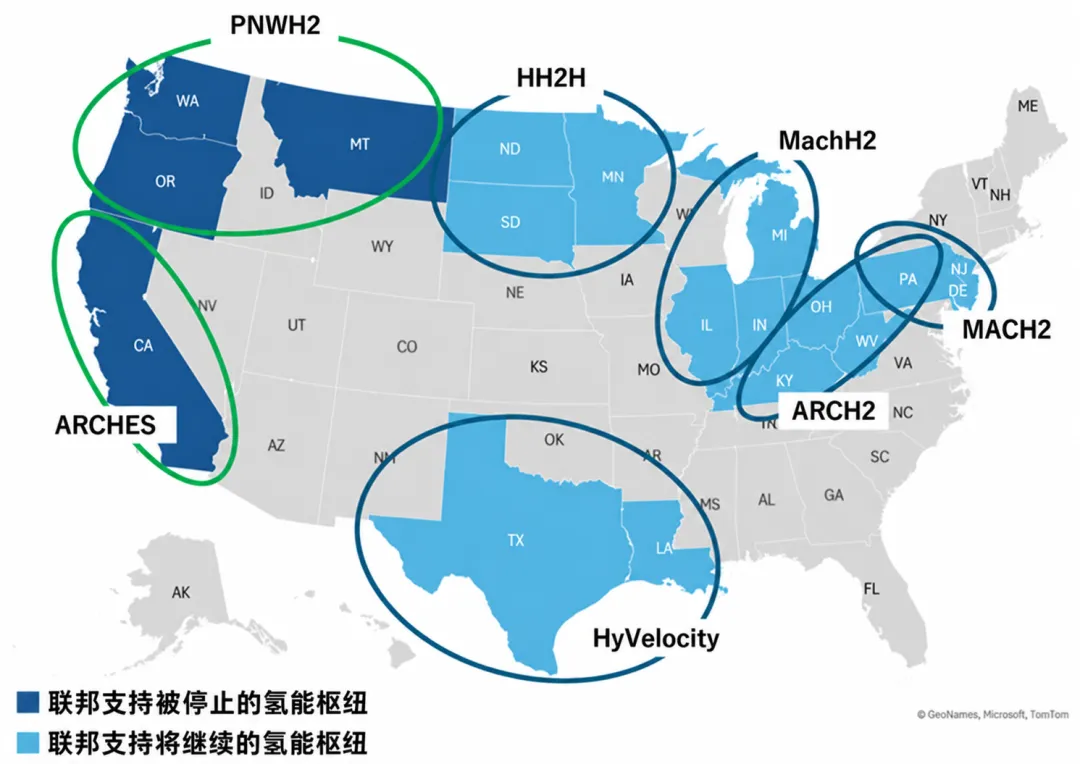
图注:美国地图,标示IIJA框架下全美7个氢能枢纽及其覆盖州。深蓝色为联邦政府决定停止拨款的枢纽,浅蓝色为联邦政府宣布维持拨款的枢纽。下方表格列出各枢纽的制氢方式和主要参与企业。
资料来源:根据各枢纽发布的资料等,由日本贸易振兴机构(JETRO)整理。
表1:IIJA框架下指定的7个氢能枢纽概况
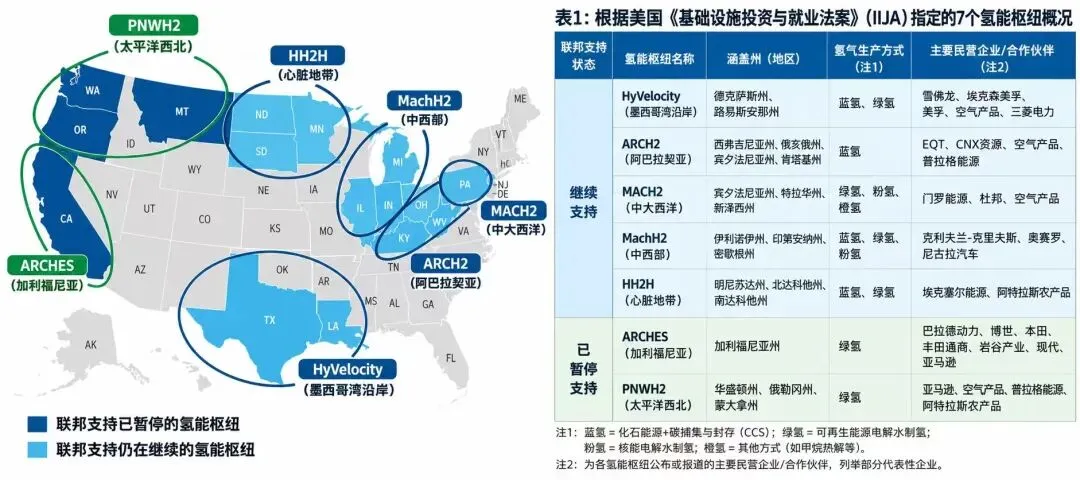
对比继续获得拨款的5个枢纽和被取消拨款的2个枢纽,差异很明显。前者多以化石燃料制取的蓝氢和核能制取的粉氢为主,后者则都以可再生能源制取的绿氢为主。
当然,拨款是否继续,并不只取决于制氢方式。各枢纽项目的成熟度、对地方经济的带动效应,应该也起了作用。结果是,保住资金的项目中,不少已经在制氢,或者能利用天然气、管道等现有工业基础。
另一个参照是CCS/CCUS的税收抵免,即IRA中的45Q条款。它对化石燃料部门的脱碳很有效,在OBBBA中只做了部分修改。这也能看出政府的能源政策走向。在特朗普政府治下,筛选项目的依据不再是脱碳本身,而是产业竞争力,以及与化石燃料的兼容程度。
各州出台自己的对策
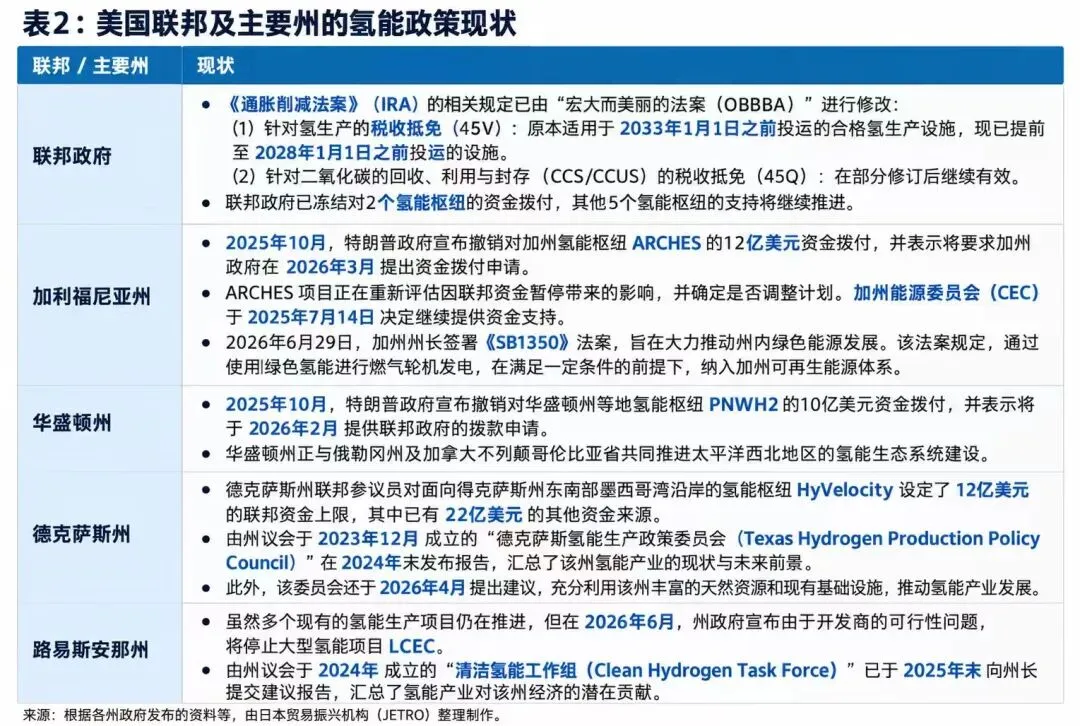
政策环境剧变,州政府也在行动(见表2)。
受特朗普政府政策调整冲击最大的是加利福尼亚州,该州正积极打造本州的清洁能源市场。在政策方面,加州已通过多部州法,包括:
-
SB1418(2024年):加快加氢站建设;
-
SB1350(2026年):推广绿氢应用。
2026年8月底,州政府机构加州能源委员会(CEC)宣布,将投入9,520万美元推广零排放汽车,其中1,500万美元用于建设加氢设施。加州推动氢能落地的态度十分明确。
在民间项目方面,洛杉矶港和长滩港正在开展港口脱碳示范项目,由包括多家日本企业在内的企业联盟,与州政府及地方政府合作推进。
加州的氢能枢纽ARCHES有400多家合作企业和机构。无论有没有联邦资金,它们都在州内的清洁能源转型政策中寻找商机。
得克萨斯州等继续获得联邦支持的州,也制定了本州的氢能战略,着眼中长期落地。各地都在配合州政府的专项扶持政策,营造可持续发展的环境。
表2:联邦及主要州的氢能政策现状
在这样的背景下,行业组织美国氢能联盟(Fuel Cell & Hydrogen Energy Association 之外的另一家机构,原文称"米国水素連合")于2026年2月表示,将游说重点从联邦政府转向州政府。
联邦层面的氢能政策仍不明朗。因此,该组织将向州政府强调,氢能项目有助于创造就业、提高供应链透明度,并加大力度推动州一级的许可审批、公共基础设施建设等措施。
民间项目也在务实筛选
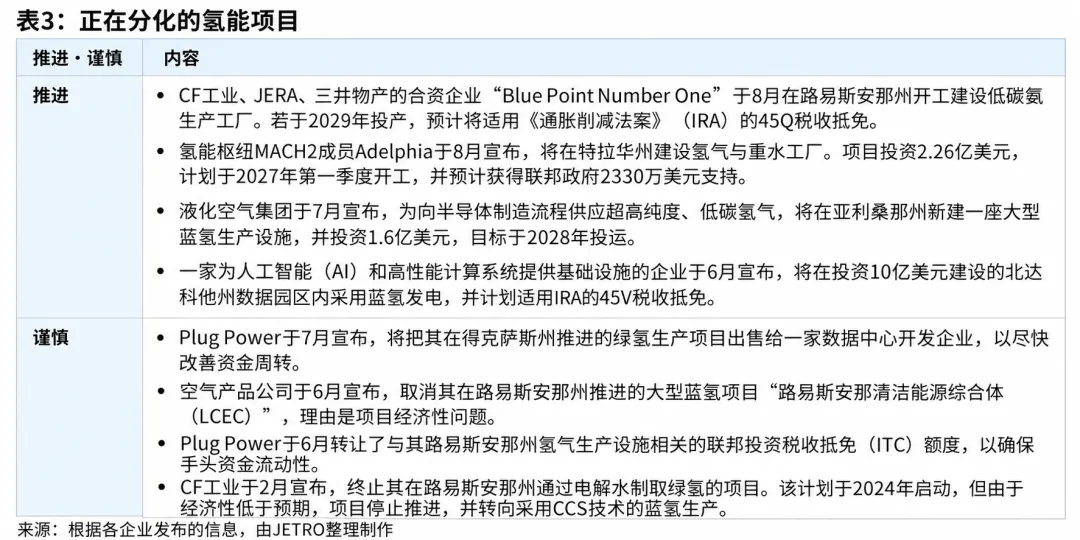
联邦政府决定继续向5个氢能枢纽拨款,氢能产业自特朗普第二任期开始后一直笼罩的不确定性,有所缓解。政策方向总算清晰了一些。对企业来说,更容易结合市场动向和项目盈利能力,制定中长期计划了(见表3)。
2026年8月,合资企业Blue Point One在路易斯安那州开工建设低碳氨工厂。这家合资企业由全球最大的氨生产商CF Industries(美国)、JERA(日本)和三井物产(日本)共同出资。该项目于2025年4月公布,投资额40亿美元,预计可适用IRA的45Q条款。
一方面,有项目借助税收优惠推进。另一方面,也有企业在评估盈利性和需求后,缩减规模甚至退出。
Air Products and Chemicals、Plug Power等大型氢能企业,在关注政策风险的同时,更看重盈利性。它们选择在得克萨斯州和路易斯安那州,取消或出售部分项目。
石油巨头埃克森美孚(Exxon Mobil)原计划在得州建设大型制氢设施。2025年11月,该公司以市场形成前景不明为由,宣布暂停建设,至今没有恢复。
企业正在评估盈利能力和需求,对项目的筛选也越来越严。
表3:正在分化的氢能项目
今后:能源安全与电力需求激增的选项之一
2026年11月的中期选举中,包括氢能在内的环境政策并不是主要议题。双方最大的分歧在经济,以及物价、汽油价格上涨等“可负担性”问题。清洁能源被提及,也只是作为应对数据中心投资激增、电力需求上升的办法之一。
不过,中期选举后,如果国会的力量格局发生变化,45V的适用期限延长、氢能枢纽预算的重新扩充,都有可能被提上议程。
众议院民主党2026年3月提出《能源账单减免法》(Energy Bills Relief Act,H.R.7977),共有160人联署。法案希望撤销OBBBA对制度的调整,把IRA的支持措施恢复到修改前的状态。
众议院共和党也在同年4月提出《美国能源主导法》(American Energy Dominance Act,H.R.8477),联署人为7人。这项法案同样要恢复OBBBA修改过的IRA税收抵免等支持措施。在氢能方面,法案包含条款,把制氢设施的开工期限恢复到2033年1月1日。法案还把氢能定位为保障能源稳定供应的手段之一。
这两项法案在本届会期内获得通过的可能性都很低,可以说是着眼于中期选举之后的制度修正方案。
得克萨斯州、路易斯安那州等共和党的传统地盘,也期待制氢投资能创造制造业岗位。因此,部分共和党议员同样主张维持支持。无论中期选举,乃至2028年总统大选结果如何,两党中都有支持氢能政策的声音。
再看各氢能枢纽的主要成员,不少美国内外企业带着技术和基础设施参与其中,日本企业也不例外。
不过,在美国从事氢能业务的日本企业表示,氢能在商业上离不开补贴。目前看,多数项目要想盈利,都以补贴等政策支持为前提。
由于深受政府方针左右,从商业角度看,企业与其追求短期盈利,不如把氢能当作中长期的电力供应选项来布局。
蓝氢和工业用氢今后仍可能更受青睐。因此,企业需要结合各地的需求和产业结构开展业务。