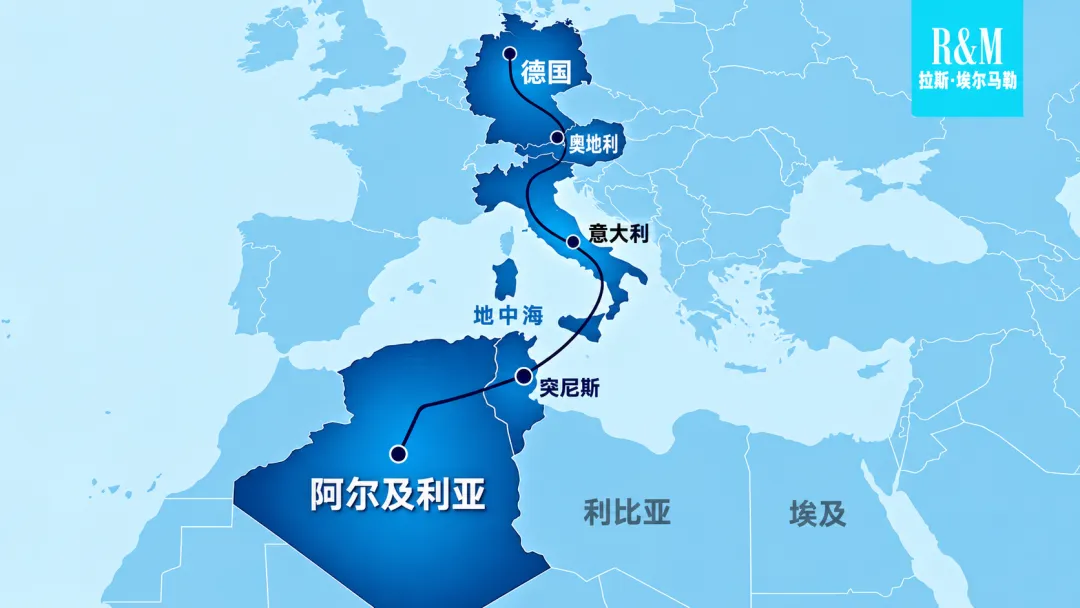
南部氢能走廊(SoutH2)已经不只是一个从北非向欧洲出口能源的构想。项目进入了更复杂的阶段,生产、融资、基础设施和工业需求的账要一起算。
周四,参与项目的五个国家在阿尔及利亚举行会议。会议要讨论的是,如何让走廊走出研究和政治表态阶段,变成能融资、能落地的项目。欧洲方面的目标,是每年通过这条路线进口约400万吨可再生氢。
但目标产能与生产商愿意供应的量之间,还有明显缺口。接下来,融资和长期合同就成了最关键的问题。
400万吨,氢从哪里来?
SoutH2走廊全长约3300公里。它从北非出发,经阿尔及利亚、突尼斯、意大利、奥地利和德国,连接中欧的工业市场。
项目高度依赖现有天然气管网的再利用。规划中超过65%的基础设施将通过改造获得,同时还要新建部分管段,以及压缩、计量和储存站点。
走廊的目标进口能力是每年约400万吨可再生氢。
不过,这个数字并不等于已经落实的实际产量。
根据项目数据,生产商迄今提交的支持函,覆盖量约为每年250万吨。这相当于目标产能的62.5%。
也就是说,每年还有约150万吨的缺口。要补上它,需要更多生产项目,也需要新的商业承诺。
阿尔及尔会议:与《罗马宣言》相比有何不同?
这是五国第二次部长级会议。此前的进展,是先由企业合作起步,再上升到政府层面。
2024年10月,阿尔及利亚国家石油公司Sonatrach和国家电力燃气公司Sonelgaz,与多家欧洲伙伴签署了谅解备忘录。欧洲伙伴包括德国的VNG、意大利的Snam和SeaCorridor,以及奥地利的Verbund Green Hydrogen。各方希望研究一条完整的产业链,涵盖绿氢在阿尔及利亚的生产,以及向欧洲的运输和销售。
2025年1月21日,项目获得了更广泛的政治支持。阿尔及利亚、突尼斯、意大利、奥地利和德国签署联合意向声明,支持建设走廊、完善融资机制、降低风险并鼓励投资。
现阶段与之前不同。问题已经不再只是"走廊能不能建成"。
现在大家关心的是:谁来出钱建设设施?谁来买氢?价格是多少?项目风险由谁承担?
基础设施投资超过40亿欧元
走廊基础设施所需的投资,估计超过40亿欧元。
这个数字只涉及运输基础设施,不包括制氢本身所需的全部投资。
在阿尔及利亚一侧,要大规模生产绿氢,还需要同步投资太阳能和风电站、电解槽、海水淡化和储存设施,以及压力、运输和计量设备。
因此,项目的实际总成本会高于管道本身的造价。
可能起决定作用的合同
对参与国来说,最敏感的问题之一是长期购买合同。
投资一座制氢工厂,需要先弄清三件事:卖多少、能卖什么价、合同签多久。
如果没有愿意作出承诺的工业买家,大型项目就更难拿到融资。
因此,SoutH2能否成功,取决于三个相互关联的要素:可扩大的产能、现成的运输网络,以及相对有保障的欧洲需求。
欧洲段由谁运营?
项目由多家欧洲能源网络运营商分工推进。
在意大利,Snam负责建设网络主干。奥地利方面有TAG和Gas Connect Austria参与。Bayernets则负责德国境内的联通。
在北非的生产环节,阿尔及利亚的参与方以Sonatrach、Sonelgaz及其欧洲伙伴为主,业务涵盖可再生能源、电解、运输和销售。
这样的分工说明,SoutH2不是单一的管道项目。它是一个完整的系统,从北非的电力和制氢工厂,一直延伸到欧洲消耗氢的工厂。
仅意大利就有2300公里
意大利段是项目中最大的组成部分之一,长约2300公里。它将专门接收来自北非的氢气。
该计划大量利用现有设施,减少了新建一整张管网的需要。
这一段中可改造设施的比例,估计约为60%。
在奥地利,TAG管网升级项目长约380公里,位于意大利边境与鲍姆加滕(Baumgarten)能源枢纽之间,依托现有管道。
从这里出发,管线通向德国,以及德国南部的主要工业中心。
2400万欧元,但不是项目的全部账单
2025年,项目的意大利主干线获得了2400万欧元的欧洲资金支持。
不过,这笔钱主要用于研究和前期准备,包括可行性研究和部分压力站相关工作。它并不是整张管网的建设资金。
项目接下来最重要的一步就在这里:从为研究提供资金,转向调动公共和私人资金,真正把设施建起来。
SoutH2的部分内容已被列入欧洲共同利益项目清单。这为获得更多欧洲融资工具打开了大门,但并不会自动保证全部所需投资到位。
阿尔及利亚能拿出什么?
对阿尔及利亚来说,走廊能否成功,主要取决于能否建起一个大型且有竞争力的可再生氢生产基地。
该国的国家战略,是到2030年把电解产能提高到约2.5吉瓦,到2040年提高到7吉瓦。
其可再生能源计划还提出,到2035年装机达到15000兆瓦。其中第一阶段为3200兆瓦,分布在14个省,目前已进入收尾阶段。
但要提高氢产量,光靠增加可再生电力装机是不够的。
项目还需要水资源、电解槽、储存和增压系统,以及让这套系统高效运转所需的工业基础设施。
氢不是唯一可能的商品
阿尔及利亚有机会提升附加值:发展氢相关产业,而不是只出口原料氢。
绿氨、甲醇、化肥和合成燃料,都是可能的方向。它们可以提高附加值,并拓宽面向海外市场的产品结构。
这意味着,如果项目顺利推进,SoutH2将不只是制氢和管道输送。它可能与一个更广泛的工业体系联系在一起。
欧洲想要氢,工业是试验场
走廊的目标市场包括意大利、奥地利和德国的多个高耗能工业区。
潜在用途包括钢铁、化肥、化工、炼油和重型运输。这些行业正在寻找化石燃料的替代品。在一些难以减排的场景中,直接用电也行不通,它们同样需要氢。
因此,衡量走廊成败的,不只是管道铺了多少公里,还要看有多少欧洲工厂签下实际的购氢合同。
融资:等待解开的死结
除了技术和基础设施,项目还面临明显的融资挑战。
银行和投资者需要先看清未来收益,才会为生产工厂和基础设施提供资金。这类项目的成本回收周期长达多年。
因此,必须明确以下事项:
交付点的氢气价格
合同采购的数量规模
购买合同的期限
天然气管网改造成本如何分担
国家之间的过境费用
管网准入规则
原产地证书和排放标准
政府、企业与融资方之间的风险分担机制
阿尔及利亚和欧洲都要面对考验:从空谈走向投资
项目已经出现了进展迹象:从研究到首批欧洲资金,再到谅解备忘录和政府表态。
但纸面上的宏大项目,和真正运转的能源走廊之间,差的是下一阶段:补上产能缺口、找到买家、确定价格、筹集资金,最后作出最终投资决定。
对阿尔及利亚来说,关键不只是成为对欧洲的氢供应国。更重要的是,它能否围绕这条产业链建起本土产业,涵盖可再生电力、电解、储存、运输和工业衍生品。
对欧洲来说,意义也不止于获得一种新能源。它要建立的,是一条把北非和欧洲大陆腹地的工业中心连在一起的长期供应链。
最终,合同、融资和投资决策,将决定SoutH2是成为非洲与欧洲之间最大的氢能走廊之一,还是在研究和规划阶段停留更长时间。