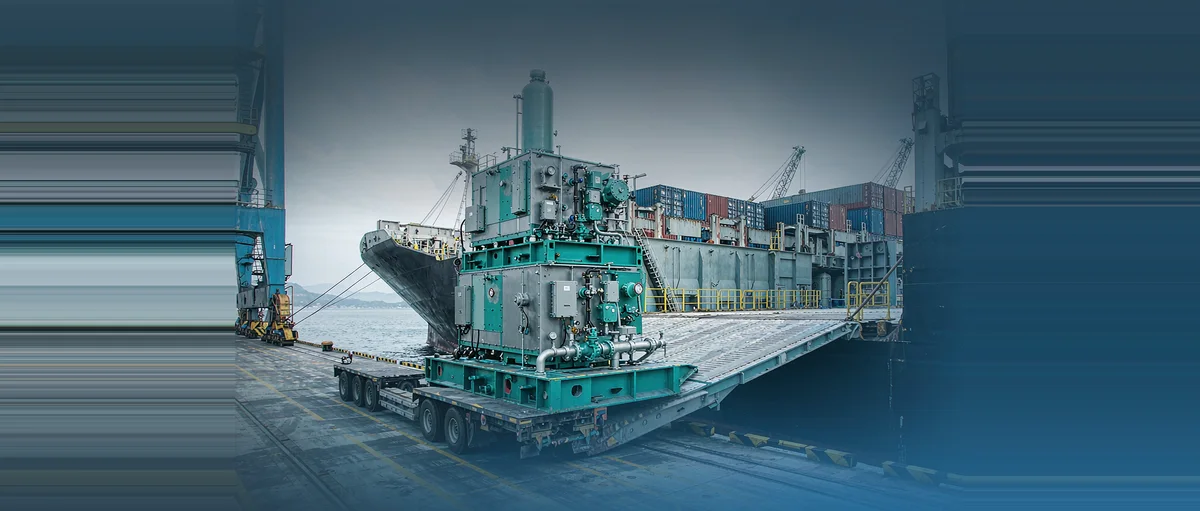
2026年10月13日,英国氢能专业媒体Hydrogen Insight报道,中国国富氢能向埃及发运了一套500kW碱性电解制氢系统。
500kW,在今天的氢能行业算不上大项目。但这笔订单背后,隐藏着一家中国氢能装备企业的全球扩张战略。
从德国、葡萄牙到摩洛哥、埃及,再到印度、马来西亚和智利,国富正在不断扩大海外市场版图。
值得注意的是,海外媒体关注的,不仅是国富拿下多少订单,还有一个更现实的问题:业务快速增长,为什么公司仍然持续亏损?
一、埃及订单,切入食品工业
这套运往埃及的500kW碱性电解槽,客户是中东大型食品生产商Savola集团。
按照国富介绍,设备将用于食品加工中的工业加氢环节,以电解水制氢替代传统氢源。
过去,绿氢应用更多集中在炼油、化工、钢铁和交通领域。国富此次进入食品加工行业,说明绿氢设备正在寻找更多细分应用场景。
不过,Hydrogen Insight也指出,国富并未披露合同金额、具体安装地点以及预计投运时间。
因此,这笔订单目前证明的是设备已经发运,尚不能视为项目成功投运。
国富表示,这一项目是公司拓展中东和非洲市场的重要突破,并已组建本地服务团队。
但相比埃及这套500kW设备,国富在欧洲的布局更值得关注。
二、中国技术,开始在德国制造
2026年1月,德国氢能媒体H2-news报道,国富与德国RCT集团成立合资企业RCT Hydrogen,计划在德国图林根州制造电解槽。
双方股权结构为德方51%、国富49%。
按照规划,工厂年产能达到250MW,重点生产采用国富技术的5MW级加压碱性电解槽。
这意味着什么?
以前,中国企业主要是在国内制造设备,再出口欧洲。
现在,国富正在尝试把制造环节搬到欧洲,由中国提供技术,与欧洲企业共同生产、销售和服务。
德国媒体特别关注这一变化背后的政策因素。
欧盟对部分获得公共资助的电解槽项目设置了中国制造电堆比例限制。对于中国企业而言,在欧洲建立制造基地,正在成为参与当地市场竞争的一种选择。
但本地制造并不自动等于满足所有欧盟原产地和补贴要求,关键零部件来源仍然需要符合具体规定。
三、葡萄牙10MW订单,检验欧洲战略
2026年7月,国富参与的德国合资企业获得葡萄牙锡内什港10MW绿氢项目订单。
按照项目规划,设备预计每年生产约1000吨绿氢,计划2027年投入运营。
葡萄牙官方投资贸易机构Portugal Global将这一项目视为当地绿氢产业发展的重要进展。
对于国富而言,真正值得关注的,不只是10MW订单本身,而是其欧洲本地制造模式开始获得实际项目。
欧洲客户需要的不仅是便宜的设备,还包括认证、工程集成、调试、售后服务和长期运行保障。
国富能否在欧洲建立完整的交付体系,将直接决定未来订单能否持续增长。
四、中东和非洲,形成另一条扩张路线
除了埃及,国富还在摩洛哥开展氢能示范项目。
2026年,国富公布与当地机构合作的卡萨布兰卡项目,配置每小时10标准立方米的制氢设备,以及10kW燃料电池热电联产系统。
项目重点是展示光伏制氢、储氢和发电的一体化应用。
与此同时,国富还在阿布扎比推进氢能技术制造基地建设。
由此可以看出,国富的海外布局并不是简单地到处卖设备。
在德国,采用合资制造模式;在葡萄牙,参与工业绿氢项目;在摩洛哥,开展技术示范;在埃及,进入食品工业;在阿布扎比,则尝试建立区域制造和服务能力。
国富正在从设备出口商,向国际化氢能装备供应商转型。
五、订单增长,为什么没有带来盈利?
这是英国Hydrogen Insight反复关注的问题。
根据该媒体对国富财务数据的报道,2024年,国富电解槽及相关设备销售收入约3150万元。
2025年,这一数字增长至9910万元,达到上一年的3.15倍。
电解槽业务增长确实很快。
但另一方面,国富2025年全年亏损约3.81亿元,亏损同比扩大约83%。
到了2026年上半年,公司又发出盈利预警,预计亏损约1.07亿至1.31亿元。
需要说明的是,这些亏损数字反映的是国富整个公司的经营情况,不能直接归因于电解槽业务。
国富的业务还包括车载供氢系统、储氢装备、加氢站设备等多个板块。
不过,这组数据仍然揭示了一个问题:海外订单增长,不等于企业已经找到稳定的盈利模式。
海外市场需要投入认证、物流、本地化生产和长期服务成本。即使设备卖出去了,也不意味着项目马上贡献利润。
而且,欧洲和中东的大型氢能项目普遍存在开发周期长、融资复杂、建设进度不确定等风险。
海外市场可以提供新的增长空间,但并不是解决亏损的万能药。
六、中国电解槽出海,进入第二阶段
国际能源署在《全球氢能回顾2026》中指出,2025年全球电解水制氢装机规模翻倍,超过4GW,中国贡献了接近四分之三的新增装机。
中国企业在设备制造成本、大型项目经验以及供应链方面拥有明显优势。
但国内电解槽产能扩张迅速,市场竞争激烈,也推动越来越多制造商寻找海外客户。
国富并不是个例。双良、派瑞、隆基、阳光氢能、中电丰业等中国企业也在积极争取中东及其他海外市场订单。
未来,中国电解槽出海可能出现三个变化。
首先,从单纯出口设备,转向海外本地化制造。
其次,从销售单台电解槽,转向提供制氢系统、工程集成和长期服务。
最后,从比拼设备价格,转向比拼实际运行效率、可靠性和全生命周期成本。
这些变化意味着,中国制造商需要建立的不只是生产能力,还有国际项目交付和持续服务能力。
最后的话
回头看国富这笔埃及订单。
500kW确实不大,却代表了一种新的市场开拓方式:从具体工业用户的实际需求入手,寻找绿氢商业化应用机会。
从德国250MW制造规划,到葡萄牙10MW订单,再到埃及500kW设备发运,国富正在沿着不同路径拓展海外业务。
但海外媒体的持续关注,也提醒我们:国际化的最终成绩单,不是拿下多少国家的订单,而是项目能否按期投运、长期稳定运行,以及企业能否从中获得利润。
中国电解槽走向世界,已经是正在发生的事实。
接下来,可以关注:当价格优势逐渐变成全球化竞争能力,卡位成功的中国氢能装备企业,什么时候开始从海外市场赚钱?