能源政策空转
只会造"氢能车"的韩国……后发的中国砸1.6万亿韩元建生态
要点
韩国氢能车目前全球第一,但照此下去,2040年将跌至第4位
绿氢招标量一年内下降83%
韩国氢能生态的"引水之水"正在干涸
中国建成574座加氢站,居全球首位
日本也在大力推进氢、氨示范项目
韩国政府称"经济性不足,要放慢节奏"
专家:”只有提前投资,才有出路"
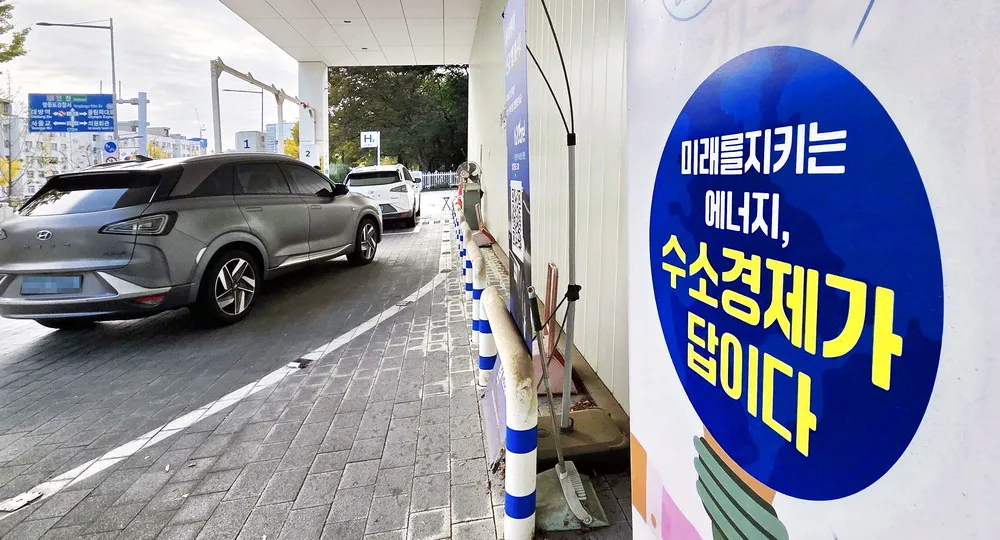
图片说明:26日,首尔汝矣岛的国会氢电动车加氢站内,多辆NEXO正在排队加氢。首尔市内可加氢的站点共有9处,而济州岛只有1处。各地区基础设施差距依然很大。
中国和日本正以补贴为抓手,全力抢占氢能供应链和发电市场。
中国国家投入约1.6万亿韩元补贴,从制氢到运输、应用,全面搭建供应链。日本则出资推动现有火电厂改用氢、氨发电。
韩国却以发电成本高、减排效果存疑为由,把清洁氢发电的招标量一年内砍掉了83.3%。
业内认为,招标市场萎缩、氢能车和加氢站的普及预算被削减,影响的不只是某一个产业的发展进度。他们担心,这可能让韩国失去氢能产业的全球主导权。
中日抢占生态位
据韩国产业界和国会26日消息,中国政府已将氢能列为国家战略产业,写入今年起实施的"十五五"规划(2026~2030年)。
在此基础上,中国决定为氢能全产业链综合示范项目提供最高80亿元人民币(约1.59万亿韩元)的资金支持。
5个示范城市群,每个最多可获16亿元(约3175亿韩元)。资金将用于培育绿氢生产、氢能商用车、氢冶金、绿氨等全产业生态。
中国在价格上也已占据优势。据国际能源署(IEA)数据,2024年中国电解水设备的制造和安装成本为每千瓦600~1200美元,远低于中国以外地区的2000~2600美元。
电解水设备利用可再生能源发的电来电解水,从中制取清洁氢气。
日本则集中力量,把火电设备改造成氢、氨发电。
在火电厂中掺烧氢气或氨等储氢载体,单个电厂每年就能稳定消耗数十万吨氢,成为超大型的固定需求方。同时,这也能降低火电厂的碳排放。
日本在现有燃气轮机的液化天然气(LNG)燃料中掺入一定比例的氢气,即"混烧方式"。针对这类改造项目,日本提供了80亿日元(约674亿韩元)的国家补助。
在碧南火电厂的氨混烧20%示范项目上,日本也投入了200亿日元(约1686亿韩元)国费。
韩国氢能产业在退步
韩国2020年在全球率先制定《氢法》,是氢能领域的先行国家。
韩国在氢能车和燃料电池领域技术出众,但氢能发电市场反而在萎缩。
今年,以石化厂副产氢为基础的一般氢发电,招标量为930GWh,比去年的1300GWh大幅减少28.5%。
以混烧为主的清洁氢发电,招标量同期从3000GWh骤降至500GWh,降幅达83.3%。
这与"分阶段推进LNG发电氢化"的原有政策方针相悖。
据国民力量党议员金昭熙办公室26日透露,政府缩减氢能发电市场后,2027年以后的招标量也没有确定。企业因此很难制定中长期投资计划。
金议员批评说:”嘴上说要让LNG氢化,却又削减一般氢,削减清洁氢,连明年以后的市场规模都不公布。企业到底该凭什么来投资?”
这可能导致技术研发规模缩水。
中小企业难逃就业冲击
氢能生态萎缩,也会冲击就业。
现代汽车量产的NEXO,核心零部件国产化率超过90%,并拥有60多家合作企业组成的稳定供应链。
据韩国氢能联盟统计,2024年国内氢能企业从业人员约3.7万人,相关企业约3000家,构成了氢能产业的就业基础。
但政府明年的氢能车普及项目预算,编列为4457亿韩元,比今年减少23%。加氢站建设相关预算为1197亿韩元,比今年削减37%。
截至去年底,中国全国氢燃料电池车的累计保有量据悉已超过4万辆。加氢站达574座,居全球第一。
据SNE Research预测,在氢能车市场份额上,韩国将从2026年的66.9%,急剧下滑至2040年的13%。中国则同期从24.1%升至31%。
韩国政府依然谨慎
不过,政府认为氢能发电尚未具备经济性,放慢节奏不可避免。
韩国政府的理由是,用可再生能源制氢来发电,要先把电转成氢,再把氢转回电。这样既没有能效优势,也无助于降碳。
能量损耗大,发电成本自然就高。
气候能源环境部相关人士表示:”培育氢能产业的方针没有变,但最初的计划需要根据现实做调整。与其继续往一断补贴就停摆的项目里砸钱,不如挑选能形成竞争力的领域重点培育。"
此外,在煤炭中掺氨混烧的发电方式,成本相对较低,但与退煤政策相冲突,这也是一道障碍。
不过,这种看法忽视了几点。氢能可以弥补可再生能源的间歇性。太阳能电池板和电池在早期也曾亏损。氢能发电还是通往绿氢的"过渡阶梯"。
首尔科学技术大学未来能源融合学科教授柳承勋表示:”如果因为眼下成本高就推迟投资,可能会丢掉未来市场的主导权。"
他说:”氢能产业还处于早期阶段,必须提前投资,积累竞争力。"