群核科技(00068.HK):上市三个月,股价从48.5港元跌至3港元,837亿港元市值蒸发逾九成
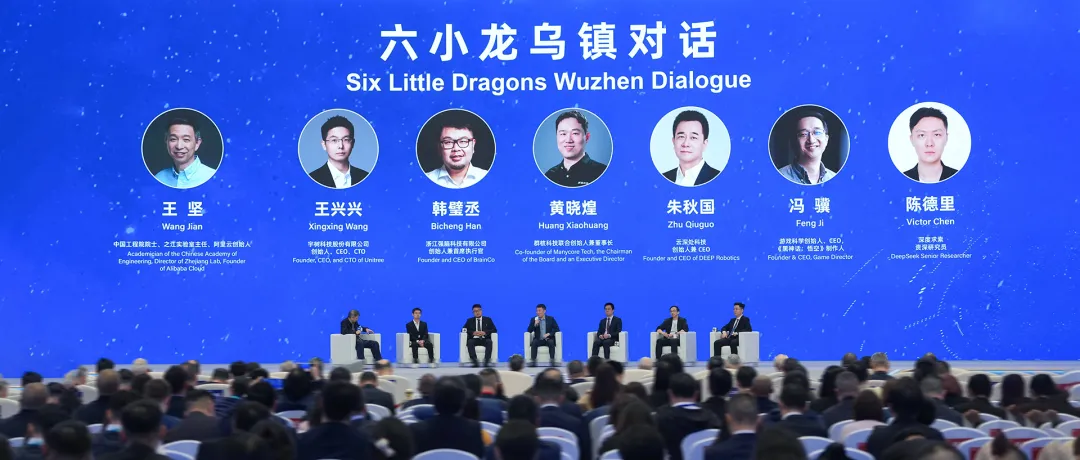
2026年4月17日,酷家乐母公司群核科技以7.62港元的发行价登陆港交所,成为“杭州六小龙”(深度求索、宇树科技、游戏科学、云深处科技、强脑科技、群核科技)中第一家上市的公司。上市首日,股价大涨144%;第三个交易日冲上48.5港元的历史峰值,较发行价涨536%,市值一度达837亿港元,市场冠以“全球空间智能第一股”的桂冠。
半年之后,剧本完全反转。10月19日,占总股本92.64%的15.99亿股限售股解禁,股价连续两日累计暴跌超35%,击穿7.62港元的发行价,最低跌至3.09港元。截至10月26日盘中,股价在3港元一线徘徊,总市值只剩约56亿港元,较峰值蒸发逾九成。管理层紧急锁仓12个月,也没能止住跌势。
一家手握“六小龙”光环、头顶AI叙事的明星独角兽,为什么会在半年内从资本宠儿变成估值泡沫破裂的教科书样本?
一、先看事实:三个月,837亿市值蒸发逾九成
把时间线摊开,这条下跌曲线清晰得近乎残酷:
- 4月17日:上市首日,收盘18.6港元,较发行价涨144%,市值约316亿港元;
- 4月21日前后:第三个交易日冲至48.5港元,市值突破800亿港元,一度达837亿港元;
- 此后数月:流动性溢价消退,股价震荡走熊;
- 9月7日:纳入港股通,当日大涨近30%,但没能扭转趋势;
- 10月中旬:跌破发行价,正式破发;
- 10月19日:35名股东合计15.99亿股解禁,占总股本92.64%;
- 10月20日—21日:两日累计跌超35%,10月21日收报3.09港元,市值缩至53亿港元;
- 10月23日—26日:在3港元附近低位震荡,虽有超跌反弹,但与峰值相比,市值已蒸发逾九成。
也就是说,从“六小龙首家IPO”的高光时刻到破发腰斩,只用了不到半年;从48.5港元的历史峰值跌到3港元,只用了三个月。
这不是普通的新股回调。破发意味着打新者全员被套,腰斩意味着基石投资人深度浮亏——九家基石投资者去年斥资5800万美元(约4.54亿港元)认购5964.56万股,如今市值只剩约1.8亿港元,浮亏超过50%。更惨的是一级市场股东:公司E+轮融资成本折算约4.7港元/股,D+1至E轮成本在4.1至4.4港元一线,现价3港元出头,意味着从D轮到E轮的投资人悉数浮亏。二级市场的跌幅,正在把一级市场多年积累的账面回报一笔勾销。
二、导火索:92.64%的解禁,压垮了本就脆弱的筹码结构
直接引爆这轮暴跌的,是10月19日的巨额解禁。
35名股东合计15.99亿股限售股集中解禁,占总股本的92.64%。对一家市值已缩至约50亿港元的公司来说,这意味着理论上超过九成的筹码随时可以卖出——这是资本市场能想象到的最大规模抛压。
管理层的反应不可谓不快。10月20日,董事长黄晓煌、CEO陈航、CTO朱皓与CFO沈倍火速公告,自愿将名下合计4.83亿股(约占总股本27.99%)的禁售期延长12个月至2027年10月16日;线性资本、云启资本、禾赛科技、金涌投资等基石及早期股东也表态“长期看好、继续持有”。
但市场用脚投票:锁仓公告发布后的两个交易日,股价累计下跌超35%,直接击穿发行价。
为什么锁仓没用?答案很简单:管理层只锁住了27.99%的股本,剩下超过六成的可流通筹码,并不在承诺约束之内。 而这部分股东中的大多数,成本在4.1至4.7港元一线,现价3港元意味着他们已经深度浮亏——亏损者的离场冲动,从来不会因为一纸“长期看好”的声明而消失。锁仓锁得住一部分筹码,锁不住的是市场对估值的重新定价。
解禁只是压垮股价的最后一根稻草。稻草之下,裂缝早已存在。
三、基本面:837亿估值背后,是1.5%的营收增速
撑起837亿港元市值的,从来不是财报,而是“空间智能”的宏大叙事。
看基本盘:群核科技以家装云设计平台“酷家乐”起家,2026年上半年总营收4.05亿元,同比仅微增1.5%;其中订阅服务收入3.93亿元,占比约97%,酷家乐仍是绝对主体。报表口径净亏损1.46亿元;经调整净利润5542万元、同比大增211%,看似亮眼,但主要靠费用收敛——研发开支占收入比从2023年的58.9%一路压缩到2025年的35.5%,2026年上半年研发投入1.6亿元、同比仅增约6.67%。
一家按高成长逻辑定价的公司,交出1.5%的增速,这就是估值泡沫的核心矛盾。
再看叙事端。大模型时代,群核科技把故事从“云设计工具”升级为“空间智能”:SpatialLM理解空间、SpatialGen生成世界、Lux3D生成3D内容、SpatialVerse供机器人训练,构成“空间编辑工具—空间数据—空间大模型”的三级结构。新业务确实在加速——AI新应用及新产品收入3100万元、同比增长177%;LuxReal上线次月单月收入环比增超470%;SpatialVerse上半年订单额超过去年全年;7月日均token消耗量约24亿。
但把这些数字放大到整体盘面看:增速177%的新业务,占比只有7.6%,绝对值3100万元,连酷家乐基本盘1.5%的增速缺口都填不平。发布会上的空间智能,和财报里的4.05亿元营收,是两个平行世界。 市场曾经愿意为“AI通往物理世界的入口”支付溢价,但当解禁打破了筹码的稀缺性,所有人都要重新算一笔账:这个叙事,什么时候能变成收入曲线?
四、深层病灶:一级市场估值与二级市场定价的正面碰撞
群核科技的崩塌,本质上是一场一级市场估值体系与二级市场定价逻辑的正面对撞。
在一级市场,估值由故事驱动。“杭州六小龙”的身份、3D数据的稀缺性、GPU算力的基础设施属性、机器人训练平台的想象空间——这些要素足以支撑一轮又一轮融资,把估值推高到成本4.7港元以上。港股IPO又赶上2026年上半年的科技股热潮:一季度港股IPO募资额同比暴增504%,全球第一,打新情绪高涨,于是上市三天涨536%,市值837亿港元。
在二级市场,估值由现金流和增速定价。当解禁把超过九成的股本变成潜在供给,当稀缺性溢价消失,市场只会问三个问题:营收增速多少?1.5%。新业务占比多少?7.6%。什么时候盈利?报表还亏着1.46亿。三个答案凑在一起,估值只能向下重估。
这不是群核科技一家的问题。就在同一个十月,恒生科技指数年内一度跌超25%,智谱、MiniMax自高点回撤逾80%。上一轮AI浪潮的镜子还挂在墙上——商汤科技市值从巅峰逾3200亿港元缩至488亿港元,蒸发85%。技术叙事最终没能换成收入曲线,是AI明星公司的集体宿命,群核科技只是最新的一位注脚。
对一级市场而言,这个案例的教训同样直白:当IPO前最后一轮估值已经透支了未来数年的增长,上市不是估值的确认,而是泡沫的公开称重。D轮到E轮投资人悉数浮亏的结果说明,一级市场的“账面回报”与二级市场的“真实定价”之间,隔着一整个解禁日。
五、剩下的悬念:3港元的群核科技,还剩什么?
暴跌之后,多方仍在力挺。建银国际、国盛证券、国泰海通给出的目标价分别为21.80港元、15.10港元、17.26港元,是现价的五倍以上。有投行人士认为本轮下跌属于高利率环境下成长股的估值压缩叠加筹码负反馈,是“板块性错杀”;管理层不减持叠加股东表态,也为估值修复创造了条件。
平心而论,群核科技并非空壳。酷家乐十几年积累的3D空间数据、云端GPU基础设施、SpatialVerse的训练平台,都是真实资产;“空间智能”的产业方向也未被证伪——具身智能和物理AI恰恰是当下最热的赛道,10月26日公司股价已随板块出现超跌反弹。创始人黄晓煌在内部信中说,要让数字世界与真实世界“不只看起来像,更要真的对得上”。
但资本市场的耐心是有限的。公司计划未来三年将算力与数据规模扩充至数倍,而研发投入增速只有6.67%——故事要继续讲,钱要花在刀刃上。留给群核科技的核心考题只有一个:把AI新业务从7.6%的收入占比,做成支撑下一个估值锚点的增长曲线。 做到了,3港元是被错杀的黄金坑;做不到,837亿到56亿的蒸发,就只是估值的理性回归。
杭州“六小龙”的第一场IPO大戏,用半年时间给所有投资者上了一课:光环可以撑起发行价,解禁可以击穿发行价,而最终决定股价的,只有财报里那个1.5%。
注:本文数据来源于公司公告、财联社、澎湃新闻、巴伦周刊等公开报道,股价数据截至2026年10月26日盘中。本文不构成任何投资建议。