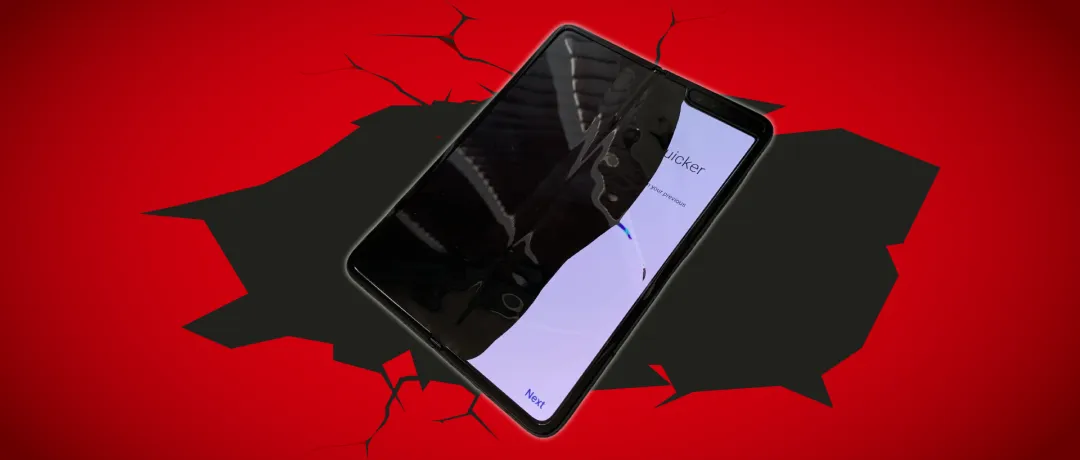
一声脆响,折出的是东西方科技此消彼长的旧账新局。
一、事发只有三行,不必多讲
10月23日,苹果首款折叠屏手机iPhone Duo开售,国行15999元起。三天之内,澳大利亚、美国、印度、中国多地用户陆续反映:没摔、没磕,正常开合几次,内屏沿铰链处“咔嚓”一声裂开。有人的机器只开合了四次,有人还没跑完开机设置。10月26日,苹果出面承认“少量设备内屏异常”,承诺免费换机。至此,事件本身说完了。
但故事才刚开始。江湖上看热闹的围了一圈,看门道的只盯着一个细节:这声脆响,究竟是从哪儿传出来的。
| 价目表上的学问 | 金额 | 说明 |
|---|---|---|
| iPhone Duo 国行起售价 | 15999 元 | 256GB 版本 |
| 内屏损坏(已购 AppleCare+) | 628 元 | 意外损坏服务费 |
| 内屏损坏(未购 AppleCare+) | 7998 元 | 保外维修预估价 |
| 同一块屏的差价 | 约 12.7 倍 | 保险生意的精髓全在这里 |
| 数据来源:苹果中国官网维修定价,新民晚报报道。 | ||
上海一位张女士的遭遇算得上一出现代世情戏:新机取货五小时,在营业厅办eSIM时屏幕裂了,门店要求先寄回总部鉴定是不是“人为损坏”。苹果官网挂着明码实价——没买AppleCare+,换内屏7998元;买了,628元。同一块屏,差价十二倍多,一台手机还没焐热,售后生意先开张了。
二、七年闭关,出关四折
折叠屏这门功夫,2019年就有人开了山。那年三星Fold与华为Mate X相继问世,此后七年,国产厂商一代代打磨铰链、换玻璃、调公差,从Mate X到Mate XT三折叠,招式翻新了七八轮。苹果呢?闭关七年,攒出一台号称“展开近乎无折痕”的大杀器,结果出关第一战,开合四次,剑身先裂。
江湖上有句老话:参数再好,也怕实折。苹果对折痕的执念近乎苛刻——供应链传出的说法是,团队要求展开后视觉上“完全无痕”。为了这个极致目标,屏幕做得更薄、铰链容错更小,iFixit拆机后怀疑,铰链内部中心支撑结构在折叠时没能让开屏幕,应力集中,一压就崩。为了赢一个视觉指标,押上整副身家,这笔账,深圳和东莞的同行七年前就学会了不做。
2026年一季度中国折叠屏市场份额(IDC)
| 厂商 | 份额 |
|---|---|
| 华为 | 60% |
| 荣耀 | 21% |
| OPPO | 6% |
| vivo | 5% |
| 小米 | 4% |
七年里苹果缺席的窗口期,正是国产厂商跑马圈地的黄金时代。IDC数据显示,2026年一季度中国折叠屏市场,华为一家独占六成,荣耀拿了21%,OPPO、vivo、小米瓜分剩下的零头——没有苹果的江湖,华为已经把座位排满了。
三、拆开这台手机:最难的活在东方,最肥的肉在别家
裂屏事件最好看的部分,藏在拆解报告里。这台“美国设计”的折叠旗舰,供应链是一张联合国地图,其中干粗活、干细活、干绝活的,一大半是中国名字。
| 环节 | 把门的 | 价值与话语权 |
|---|---|---|
| 折叠OLED面板 | 三星显示(三年独家协议) | 单块约250美元,全机最贵零件 |
| 铰链总成(一级) | 新日兴+工业富联合资约65%、美国安费诺35% | 核心方案在外方手里 |
| 铰链结构件、支撑板、均热板 | 领益智造、宜安科技、长盈精密 | 单机约80—100美元 |
| UTG超薄柔性玻璃 | 蓝思科技、伯恩光学 | 加工环节,良率硬骨头 |
| 整机组装 | 富士康独家 | 净利率仅3%—5% |
| 数据来源:每日经济新闻、潮新闻供应链拆解报道。 | ||
蓝思科技和伯恩光学把UTG超薄柔性玻璃的活包了大半,这种玻璃薄如蝉翼,加工良率是全行业公认的硬骨头;领益智造供铰链结构件、屏幕支撑板和均热板;宜安科技的锆基液态金属铰链中轴,强度是普通不锈钢的两倍;整机组装,富士康独家包圆。苹果首席运营官去郑州考察时说过一句话:很多设计构想,离开中国供应链的制造能力,落不了地。
可翻到账本另一页,滋味就变了。全机最值钱的一块——折叠OLED面板,三星显示独家供应,签了三年排他协议,单块报价约250美元;铰链总成一级供应,六成半的份额攥在台厂新日兴与工业富联合资手里,三成半归美国安费诺。至于京东方,首代苹果折叠机一单未得——业内说法是LTPO面板良率在65%到70%之间,够不着苹果85%的门槛。
一进一出,看得分明:中国制造在苹果这台机器里干的是最难的活,拿的是最薄的利,整机环节净利率不过3%到5%。手艺在东家这头,定价权在西家那头。“此升彼降”四个字如今的真容,就在这张账本上——升的是工艺,还没升到牌桌上;降的是苹果的独门光环,还没降到底。
四、华为链条为何不断
有意思的是对照。华为Mate XT 2这款三折叠,芯片是自研的麒麟9050Pro,屏幕是京东方定制的大屏,铰链六成订单在大富方圆,国内折叠屏九成的液态金属铰链出自宜安科技——从芯到屏到轴,一条链全在自己人手里。这条链是被制裁逼出来的,也是七年一寸寸积累起来的。
苹果的链子则横跨三国四海:屏幕韩国的,芯片台湾的,组装大陆的,铰芯设计美国的。链子长,接缝就多;接缝多,遇上折叠屏这种微米级讲究的活,谁盯不住哪一环,哪一环就给你响一声。有供应链老手说得在理:折叠屏的良率从来不是哪家供应商单独的事,是设计、材料、装配、检测在一条时间轴上反复对齐的结果——图纸可以越洋飞,良率没法远程长。
五、销量在跌,座次在换
2026年全球折叠屏市场份额预测(Counterpoint Research)
| 厂商 | 预测份额 |
|---|---|
| 三星 | 38% |
| 苹果 | 25%(出货上限600万部) |
| 华为 | 22% |
| 其他 | 15% |
再往大盘上看。IDC 10月27日的报告:2026年三季度中国折叠屏出货177万台,同比跌了32.7%,连续四个季度下行。但华为的份额不跌反涨,超过七成,小米靠阔折叠新形态重返第三。Counterpoint给苹果算了一笔账:首年出货上限600万部,就能抢下全球四分之一的份额,坐上第二把交椅——一座迟到的椅子,说明苹果的品牌余威还在;可一部开合四次就裂的首发机,又把这份余威敲掉了几分。
折叠屏均价是直板机的三倍,是各门派在存量江湖里守利润的最后据点。内存涨价、大盘遇冷,谁都指望这块高端阵地续命。正因如此,这次的裂屏才格外要命:苹果赌的是“我来了,高端就是我的”,而市场只认一样东西——展开、合上,再来一次,不裂。
六、裂的不是屏,是“定义者”的招牌
过去十几年,苹果在江湖上的身份是宗师:它出手,行业跟风;它定价,高端重排。但折叠屏这一役,剧本倒转了。形态是安卓门派玩剩七年的,供应链是中国工厂撑起来的,屏幕还得求三星独家放货。宗师第一次出手,用的是别人的招式、别人打的兵器,还在众目睽睽之下走了火。
反观东边,麒麟芯片重新上山,京东方坐稳安卓折叠屏主力,国产铰链、UTG玻璃成了两家安卓巨头的标配。降的不是某一家的运气,是“设计在我、制造在你、利润在我”这套旧秩序;升的也不只是份额,是国产链从二级配套往一级牌桌挪的那半步。
苹果公开认错、免费换机,姿态不算难看,以它的财力,三个月内大概率能把良率爬上去。真正难补的缺口只有一处:七年时间。安卓群雄练了七年的内功,不会因为一次售后危机还回去;中国供应链也不会永远满足于3%的净利率。这一次裂开的屏幕,与其说是苹果的事故,不如说是旧江湖散场的动静——往后的比武,双方都站在明处,谁也别想再靠身位领先吃饭。
- 中国新闻周刊:《最贵iPhone出故障,苹果承认了》,2026年10月27日。
- 每日经济新闻:《全球多地用户反馈iPhone Duo屏幕开裂,有的“开合4次就裂了”!机构拆机“破案”》,2026年10月27日。
- 新民晚报:《上海市民求助:iPhone Duo开合几次屏幕“咔嚓”裂了!多位网友晒图!苹果回应》。
- 证券时报:《苹果入局 折叠屏混战》(IDC、Counterpoint Research数据)。
- 京报网:《新品密集上市,折叠屏手机出货量却在下行》(IDC 2026年三季度数据),2026年10月27日。
- 潮新闻:《五重追问:苹果“上车”了,折叠屏就能火吗》(iPhone Duo供应链拆解)。
- 凤凰网:《折叠屏供应链生变:三星独供苹果 国产面板成安卓主力》(洛图科技产业链信息)。