中国氢能投资翻倍,为什么外媒却看到了减速信号?
10月30日,国家能源局公布了一组相当亮眼的数据:2026年前三季度,中国氢能领域投资完成额同比翻了一番。
放在全球氢能行业普遍面临项目延期、融资困难、需求不足的背景下,这无疑是一份不错的成绩单。
但英国氢能行业网站 Hydrogen Insight 当天报道这条消息时,却在标题下面加了一句值得注意的话:根据此前公布的上半年数据,中国氢能投资在第三季度可能出现了增速放缓。
同一组数据,中国官方强调的是投资翻倍,海外行业媒体关注的却是增长动能的变化。
这两种解读并不矛盾。真正值得研究的是:中国氢能投资究竟是在降温,还是正在告别此前的高速扩张,进入新一轮结构调整?
一、投资增长100%,为什么仍然值得警惕?
先看国家能源局发布的原始信息。
10月30日,国家能源局发展规划司在新闻发布会上表示,前三季度全国能源重点项目投资总体平稳,其中新型电网、新型储能、充换电基础设施等领域投资合计同比增长15.3%,氢能领域投资完成额同比翻番。
但是,三个月前的7月31日,同样是国家能源局公布的数据,中国氢能行业上半年投资同比增长超过160%。
这就出现了一个有意思的变化。
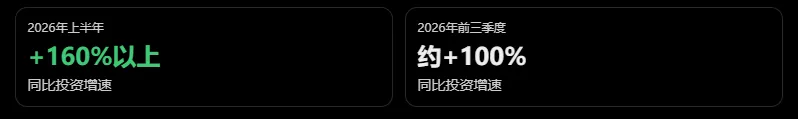
中国氢能投资累计同比增速
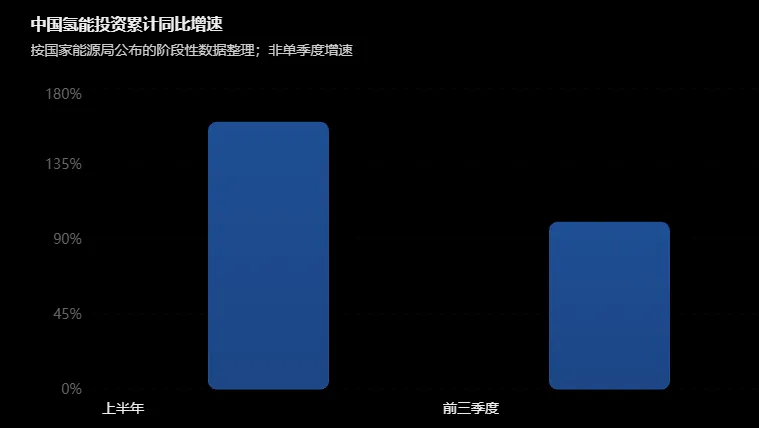
上半年实际为超过160%,图中按160%绘制下限。
数据来源:国家能源局、Hydrogen Insight。
注意,这里的100%和160%,都是累计同比增速,并不是单季度增速。
如果统计口径一致,那么前三季度累计增速低于上半年,意味着第三季度的同比增长速度低于前六个月的累计增速。但由于官方没有同时披露两年的季度投资绝对额,目前还不能精确计算第三季度增速,也不能断言第三季度投资额环比下降。
意大利专业媒体 Hydronews 在7月底报道中国上半年数据时,也专门指出,官方并未公布氢能投资的绝对金额。
因此,能够确认的是投资增长速度出现放缓迹象,而不是投资规模已经萎缩。
二、海外媒体真正担心的,不只是增速
把10月30日这条新闻,与海外媒体最近两个月对中国氢能产业的其他报道放在一起,能够看出三个值得关注的方向。
第一个方向,是投资过热与产业整合。
10月20日,Hydrogen Insight 发表另一篇报道,关注中国正在研究治理清洁氢部分领域投资过热的问题。文章援引中国政策部门的相关表态,特别强调对盲目上马项目、造成重大损失的行为追究责任。
这与10月30日的投资翻倍消息放在一起,形成了一种很有意思的政策组合:一方面,中国继续鼓励氢能投资;另一方面,开始更加重视投资效率与项目质量。
这意味着中国氢能行业面临的政策问题,已经不只是如何吸引更多资金,而是如何避免资金重复投入到缺乏市场需求的项目中。
第二个方向,是全球市场正在重新评估氢能项目的经济性。
9月10日,路透根据氢能委员会《Global Hydrogen Compass 2026》报道,全球已有超过1300亿美元资金投入承诺阶段的清洁氢项目,涉及570多个项目。
但路透同时指出,绿氢生产成本偏高、实际需求不足,仍然导致全球大量项目被推迟或取消。
这就说明,全球氢能产业面临的主要矛盾正在变化。早些年,市场最关心的是能不能把项目建起来;现在,更关心的是建成之后有没有客户愿意长期买单。
第三个方向,是资本开始寻找不同的产业环节。
10月30日,专注中国氢能市场的行业分析作者 Jian Wu 发表文章,指出中国2026年上半年公开披露的氢能私募股权融资约33亿元人民币,其中约16亿元流向液氢产业链相关企业。
这一统计只涉及公开披露的股权融资,并不等同于国家能源局统计的全行业项目投资,但它揭示了一个值得关注的变化:此前主要集中在燃料电池、电解槽等环节的资本,正在向液氢储运等技术密集型领域寻找新机会。
三、IEA的判断更加直接:中国电解槽产业已经进入整合期
如果说海外媒体是在观察中国氢能投资的增速变化,那么国际能源署(IEA)已经把注意力放到了更深层的产业结构问题上。
IEA在《全球氢能回顾2026》中指出,中国虽然仍然主导全球电解水制氢设备部署,但已经出现增长放缓迹象。产能过剩导致不可持续的内部竞争,部分企业以低于制造成本的价格投标,行业正在进入整合阶段。
10月29日,能源行业媒体 REGlobal 刊登IEA分析人员关于中国电解槽成本优势的文章,其中几组数据尤其值得注意。
中国电解槽产业的供需落差
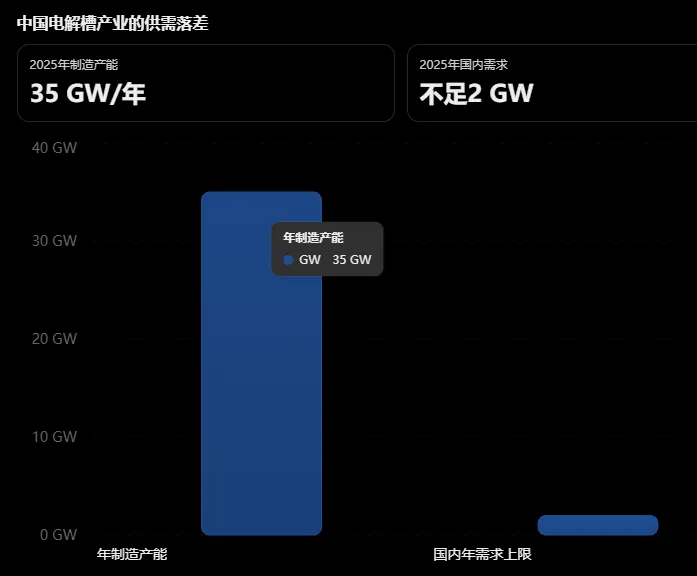
实际需求低于2 GW;图中以2 GW作为上限展示。制造产能不等于实际产量。来源:IEA分析,REGlobal转载。
这组数字意味着,国内电解槽制造能力已经远远超过当前市场的实际消化能力。
IEA还指出,中国碱性电解槽项目的资本开支明显低于海外,但设备价格优势并不能全部转化为海外项目的制氢成本优势。因为电解槽只是整个项目的一部分,工程施工、配套设备、电力价格、运行效率和维护服务同样重要。
换句话说,中国电解槽制造商即使能够把设备卖得非常便宜,也未必能帮助海外客户把氢气生产成本同比例降下来。
这对中国企业出海是一个提醒:下一阶段的竞争,不能只靠低价,还要靠设备效率、系统集成、项目交付和长期可靠性。
四、投资增速放缓,也可能意味着资金开始重新选择方向
回到中国市场,我们认为,不能简单地把投资增速放缓理解为氢能产业失去吸引力。
因为2026年中国氢能产业政策的一个重要变化,是应用场景正在从交通领域向工业领域扩展。
过去几年,国内氢能发展的关注点主要集中在燃料电池汽车、加氢站以及电解槽制造。
但现在,炼化、合成氨、甲醇、钢铁等工业场景,正在成为绿氢应用的重要方向。
这一变化与IEA的全球判断高度一致。
IEA在《全球氢能回顾2026》中预计,到2030年,全球已落实投资的低排放氢项目中,约60%的对应产量将用于炼油和工业设施。与之形成对比的是,2025年全球新签氢气承购协议中,只有约20%的新增签约量具有明确、坚实的合同承诺。
这揭示了整个氢能行业的关键矛盾:供给端的建设速度,长期快于需求端的商业化速度。
从这个角度看,中国氢能投资从上半年超过160%的增速,回落到前三季度约100%的累计增速,不是一件坏事。
真正需要警惕的,不是投资增速下降,而是投资继续高速增长,却没有形成与之匹配的氢气消费能力。
尤其在一些资源丰富但工业需求有限的地区,如果绿氢项目只看风光资源、电解槽装机和规划产能,而忽略稳定用氢客户、储运成本与实际运行小时数,那么投资规模越大,未来面临的经营压力也可能越大。
反过来,如果新增投资开始更多流向工业原料替代、储运基础设施以及已经落实长期采购协议的项目,即使投资增速有所回落,也可能代表产业正在变得更加成熟。
不过,目前国家能源局尚未披露前三季度氢能投资的细分结构,因此这种转向仍需后续数据验证,不能仅凭投资增速变化就下结论。
五、全球氢能投资进入下一阶段,中国要回答什么问题?
还有一个容易被忽略的背景。
全球氢能行业现在已经不是简单的中国快、欧美慢。
欧洲仍在推进绿氢产业,但监管政策落实速度和项目融资条件限制了扩张。美国拥有低碳氢项目优势,但部分项目高度依赖出口市场及长期承购安排。中国在电解槽制造和项目建设方面具有成本与规模优势,却同样面临产能过剩和终端需求不足的问题。
不同地区的问题不一样,但都指向同一个结果:投资者开始重新审视氢能项目的商业可行性。
IEA甚至在2026年报告中明确提出,中国可再生氢到2030年有可能具备与传统化石能源制氢竞争的成本条件。这是中国氢能产业的一项重要潜在优势,但能否兑现,仍取决于电价、设备利用率、项目运行和政策落实。
结语:第三季度放缓,真正的考验在第四季度和明年
中国氢能投资前三季度同比翻番,放在全球市场上,仍然是一份相当亮眼的成绩单。海内外行业人士关注到,一个重要的政策变量,出现在第三季度之后。
2026年10月,中国新一轮五大氢能综合应用试点城市群陆续进入启动和实施阶段。京津冀、大湾区、东北—长三角、新疆—成渝、黄河几字弯—中原,这五大城市群未来四年要推动的不只是燃料电池汽车和加氢站建设,还包括工业原料替代、氢能储运以及跨区域产业协同。
这意味着,第三季度的投资放缓,还没有反映新一轮政策带来的项目建设和资金投入。
从政策启动到项目落地,再到实际形成投资完成额,需要时间。2026年第四季度和2027年第一季度,随着各城市群实施方案细化、项目集中启动、地方配套资金和社会资本逐步到位,中国氢能投资有望迎来新一轮释放。当然,这种预期能否兑现,还要看项目推进速度和真实资金投入。
但这一次,与过去最大的不同,是政策不再单纯追求扩大规模,而是更强调应用场景、产业协同和商业化能力。
所以,接下来真正值得关注的,不是投资增速能不能重新回到160%,而是新一轮城市群建设能否把投资转化成稳定的氢气需求,把示范项目转化成可持续的商业模式。