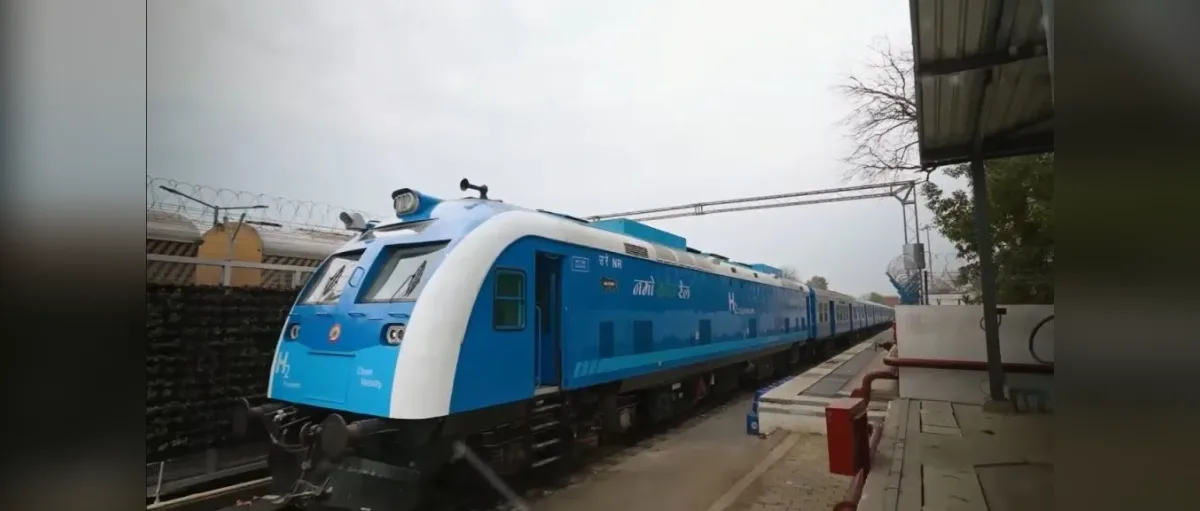
印度发展绿氢的雄心,正遇上生产成本高、基础设施不足、国内需求不确定等问题。与此同时,印度政府还想把印度打造成全球出口枢纽。
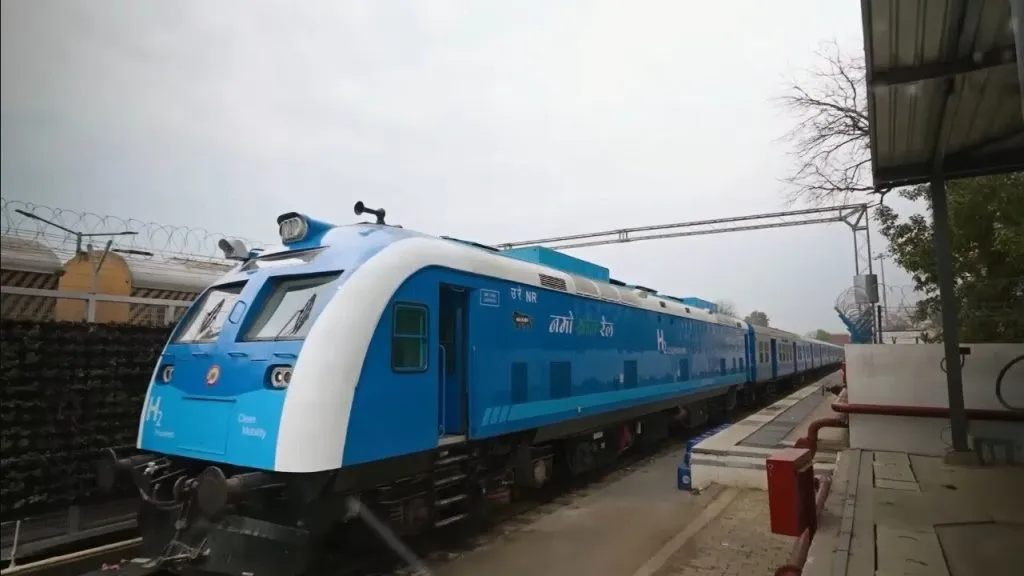
图片说明:印度首列氢动力列车“Namo Green Rail”,体现了印度的清洁能源抱负。但绿氢能否规模化,取决于成本、基础设施和国内需求。
原文作者:Sanchit S. Agarwal |
Saswata Chaudhury(新德里能源与资源研究所)
铂道翻译并编辑
绿氢可以在印度的清洁能源转型中发挥重要作用,尤其适用于难以直接电气化的行业。
绿氢(GH)是用可再生能源电解水制成的。灰氢则以天然气为原料,生产过程会排放大量二氧化碳。
绿氢可以替代化肥和炼油行业中的灰氢,替代炼钢中的煤炭,也可以替代化工、石化和重型运输(包括航运)部分环节中的化石燃料。
除了减排,绿氢还能降低印度对进口化石燃料和工业原料的依赖,减少全球价格波动的冲击,增强能源安全。不过,能否大规模应用,还要看成本、终端利用效率和配套基础设施。
印度政府将绿氢视为战略性能源载体,2023年1月启动了“国家绿氢使命”(NGHM)。该使命希望让印度成为绿氢生产、使用和出口的全球中心,目标是到2030年实现年产至少500万吨。
截至2025年12月,印度政府已为年产86.2万吨的绿氢产能和每年3,000兆瓦的电解槽制造能力发放激励资金。
已获批的绿氢产能,仅相当于2030年目标的17%左右。
成本仍是绿氢在印度国内市场大规模应用的主要障碍。
国际能源署(IEA)也指出了这一点。该机构近期报告称,需求不确定,项目又因基础设施建设缓慢而延期。因此,绿氢在可预见的未来很难比灰氢便宜。
为了降低成本,NGHM提供短期补贴和政策支持,鼓励企业生产。该使命还选定迪恩达亚尔港(Deendayal)、V.O.奇丹巴拉纳尔港(V.O. Chidambaranar)和paradip港(Paradip)三个港口作为绿氢枢纽,统筹生产、储存、装卸和航运,为潜在出口做准备。
在NGHM框架下,“绿氢转型战略干预计划”(SIGHT)获拨1,749亿卢比。绿氢生产补贴从每公斤50卢比降至30卢比,绿氨补贴从每公斤8.8卢比降至5.3卢比,逐年递减,仅提供三年。
这些补贴只能覆盖绿氢与灰氢成本差距的10%至15%,本身也只是临时性激励。电解槽制造激励则分五年发放,从每千瓦4,440卢比降至1,480卢比。
要长期可持续发展,仅靠补贴不够,还需要其他措施:
通过“绿氢生产义务”,为用氢行业创造需求。
发展更便宜的可再生能源和本土电解槽制造,并配合绩效挂钩激励,降低生产成本。
开拓出口市场,同时对灰氢征收碳价。
可再生能源(RE)是绿氢生产的主要成本,占50%至70%,要求全天候供电时尤其如此。为了降低生产成本、鼓励国内应用并增强出口竞争力,政府已发文,对符合条件的绿氢和绿氨项目免收邦际输电系统(ISTS)费用。
印度的氢贸易
据WITS数据,2024年印度进口氢气价值871,700美元,出口仅17,400美元。尼日利亚是印度氢气出口的最大目的地,占45.8%,其后依次是尼泊尔、孟加拉国、不丹和斯里兰卡。
印度的出口网络还有很大拓展空间。目前的估算显示,到2030年,欧盟和东亚合计每年可能进口340万至600万吨绿氢。不过,这些数字低估了新兴的绿氢市场,因为它们没有按电力来源区分氢气,也没有计入衍生品贸易。
2026年7月,ACME集团(在NGHM下拥有40万吨/年产能)与日本签署了长期供应协议,货源来自其位于Paradip的工厂:向IHI供应41万吨/年绿氨,向三菱瓦斯化学供应100万吨/年绿色甲醇。
印度还与德国等国家开展了氢能合作和出口基础设施方面的伙伴关系。
挑战与前进方向
印度的可再生能源潜力很大,但大规模绿氢生产的经济性仍取决于土地和水资源的可得性,以及可再生能源发电和电解槽的成本。缺水地区需要可靠的水源和水处理方案,必要时还要海水淡化。
电解槽和可再生能源设备依赖全球供应链,因此绿氢生产也面临制造环节高度集中和关键矿产依赖的风险。
另一个难题是可再生能源发电中心与绿氢枢纽港口之间的距离。以坎德拉港(Kandla)为例,它离古吉拉特邦和拉贾斯坦邦的可再生能源集群较近,而Paradip港离这些地区则远得多。
因此,可再生能源产地与绿氢生产设施之间的距离,是一个关键考量。绿氢可以利用通过ISTS从远处输送的可再生电力生产。
长距离运输绿氢,经济上也有难度,因为压缩(20至70兆帕)或液化(零下253摄氏度)的成本很高。
更可行的办法,可能是在产地把绿氢转化为衍生品,再通过现有基础设施运输。
另一种思路是让附近的炼油厂和化肥厂就地使用,最好通过掺混天然气管道输送,只把多余产量以氨的形式出口。这样可以省去运输纯氢的成本。
出口绿氢及其衍生品,可以赚取外汇,减少化石燃料进口支出,并帮助项目实现规模经济。
目前,这些产品的印度国内市场仍处于起步阶段,对价格敏感。以出口为导向,可以降低生产成本和价格,进而刺激国内需求。
出口市场也有各自的条件。欧盟买家要求符合欧盟的“非生物来源可再生燃料”(RFNBO)规则,包括提供可再生能源来源的证明。因此,认证和可追溯体系必须从一开始就建好,同时还要保证产品质量、港口作业安全和交付可靠。
要建立稳健的绿氢价值链,需要做到三点:优先发展有竞争力的生产路线,瞄准氢气已有应用的“低垂果实”,并在政策和资金激励之外配套需求创造措施。
印度可以成为绿氢及其衍生品的区域和全球供应国,但出口必须助力国内转型,而不是分散精力。成功取决于几个条件:低排放且有竞争力的生产、在印度国内替代化石基原料、锁定可靠的出口买家,以及实现可衡量的减排成果。