腾讯折旧时刻・商业模式篇
2007年,诺基亚卖出4.37亿部手机,行业全球份额近四成。六年后,它把手机业务卖给微软,72亿美元。六年间,它并没有犯过一次崩塌式错误。
2026年,腾讯。毛利五成五,经营现金流还是正的,微信月活14.49亿,单季收入2,079亿还在涨。
但马化腾很焦虑。
其实,在我们看来,他焦虑的事可以用一句话概括:腾讯会不会变成第二个诺基亚——在一切都还好中,突然下坠。
位置没了
诺基亚当时一切都好:供应链全球第一,一款机型卖五年,渠道铺到每个角落。1996年它就推出过Nokia9000,能上网、能发邮件、带全键盘,比iPhone早十一年。
然后它就在“一切都好”中衰落了。
诺基亚的盈利公式是台数×单机毛利,苹果的盈利公式是装机量×生态抽成。两个都是乘法,但其实这是两种生意:前者赢在把同一件事做得更便宜,后者赢在让别人在你的地盘上赚钱,然后,我收费。
| 观察维度 | 诺基亚(2007) | 腾讯(2026) |
|---|---|---|
| 规模证据 | 出货4.37亿部,全球份额近四成 | 微信月活14.49亿,单季收入2,079亿元 |
| 盈利状况 | 供应链全球第一,一款机型卖五年 | 毛利约55%,经营现金流为正 |
| 盈利公式 | 台数×单机毛利 | 装机量×生态抽成(时代的新规则) |
| 风险来源 | 设备被生态入口整个吸收,位置消失 | 计价单位从时间变事件,必经之路被AI绕过 |
时代从“卖设备”切到“卖生态”,规模优势一夜之间变成成本包袱。
诺基亚没有变弱。但是,世界的计分方式变了。
所以,从管理学角度看,企业很少因为做错事而死。企业会因为“做对的事不再值钱”而死。
诺基亚没有做错什么,只是它所处的那个位置消失了——它卖的“设备”,被“生态入口”整个吸收。
它退不掉
很多人会问,即便遭遇挑战,腾讯为什么不能像网易、搜狐那样,“轻”着过?
毕竟,当年起步的时候,大家都是兄弟。那时候大家都有一个名字,门户。
网易只做游戏和应用层AI,投入可控、毛利极高;搜狐已不在主战场,规模小、现金厚,没有必须转型的压力。
但腾讯不行。它和其他同辈企业的差别不是“想不想重”,而是“需不需要应战”。在今天,它是巨无霸:万亿营收、十几万人(2026年中期雇员115,927人,上半年酬金645亿元);微信是基础设施,支付、办事、身份验证全压在上面;而入口之争在AI时代不是产品竞赛,是军备竞赛。
更关键的是,腾讯和其他企业相比,只是看起来轻,实际却很重。表内没有厂房存货,表外却压着关系链、商誉和几千亿投资组合;成本端是带宽、服务器、审核人力、研发前置;组织端是赛马——内部重复建设,重到拆不动。
不过,“表内没有厂房存货”这句话,从今年三季报起要加一个说明:机房也算重资产,只是它不叫厂房。一个季度814亿资本开支投出去,设备、算力、预付款开始进表。它的资产,正在从人力变成机房。
| 层次 | 表现 | 为什么退不掉 |
|---|---|---|
| 表内资产(轻) | 没有厂房存货,收入极轻、毛利率高 | 毛利率只反映收入端,不反映退出成本 |
| 表外资产(重) | 关系链、商誉、几千亿元投资组合 | 停下来要付的代价藏在这里 |
| 成本与组织(重) | 带宽、服务器、审核人力、研发前置;赛马机制导致内部重复建设 | 重到拆不动 |
| 新增的重(重) | 单季资本开支814亿元,机房、算力、预付款开始进表 | 折旧三到五年持续发生,与赚不赚钱无关 |
一轻三重。我们过去只看见那一轻,因为只看了毛利率。一家公司的轻与重,看它停下来要付多少钱。
腾讯是一家收入极轻、退出极重的公司。
马化腾的焦虑,第一层不是“想不想赢”,而是“退不了”。
计价单位变了
其实,对腾讯来说,最大风险是:时代赚钱的逻辑,正在从连接与链接走向交付。
先分开两个词:“连接”是人和人的关系,“链接”是人和事之间的路径。腾讯卖的不是社交,是社交沉淀出来的那条通道权——你可以不经过别人,但绕不过它。
或者说,所有社交媒体都遵循同一条逻辑:先建通路,然后建收费站。
或者更接近第一性原理地说,是为了建收费站才建设通路。
麻烦的是,随着AI出现,整个链条一环扣一环,全都在变:技术变了 → 成本结构变了 → 计价单位变了 → 模式必须变。
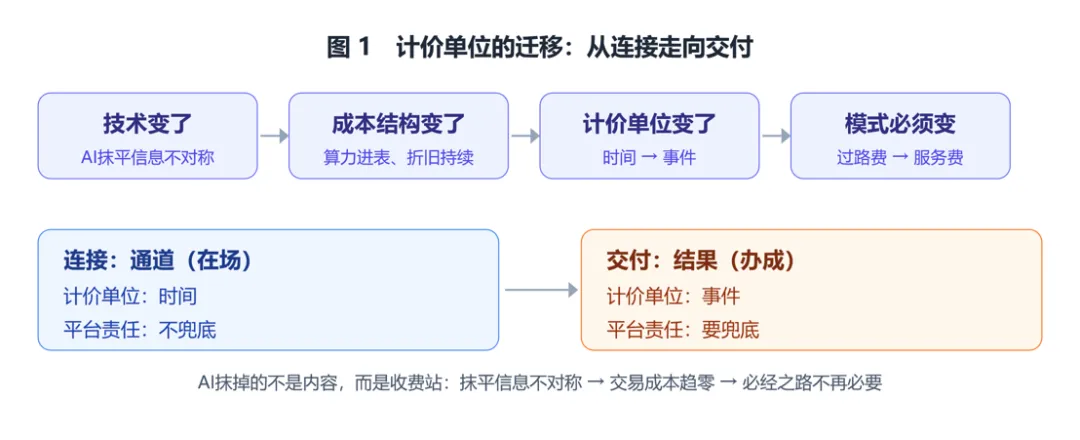
计价单位一变,旧模式就会算出亏损,即使账面还在赚钱。
| 对比维度 | 连接 | 交付 |
|---|---|---|
| 卖什么 | 通道(在场) | 结果(办成) |
| 计价单位 | 时间 | 事件 |
| 平台责任 | 不兜底 | 要兜底 |
这件事在三季报里已经有了第一个刻度:收费增值服务订阅会员2.53亿,同比降5%。这是腾讯按时间收钱的那一层第一次整体往下走。同时,按用量收钱的那层在往上长——WorkBuddy 日活超千万,一天合计消耗一百万亿以上词元;按词元消耗量计算,它已经是国内使用量最高的AI产品。一边缩,一边长,可长的那边还没开始收钱,先要花钱。
腾讯卖的从来不是注意力,是链接。注意力是流量生意,其风险在于“时长被压缩”;链接是位置生意,其风险在于“路被绕过”。抖音是前者,腾讯是后者。掉量能靠提价补,路被绕过则没有补救空间。
AI干的正是后者:抹平信息不对称 → 把交易成本打到零 → 所有“必经之路”都变得不必要。
AI抹掉的不是内容,而是收费站。
收费站赚的是“必须经过我”。AI时代最贵的东西,是“不必经过任何人”。
与其说“腾讯要转型”,不如说它必须追上一个已经改掉的定价规则。
这就是马化腾的第二层焦虑:不是选错了路,是这条路没得选。
两个敌人
腾讯有两个敌人,不是一个。字节抢走时间,AI绕开路径。前者对腾讯只是表面损失,后者才是内部的结构性损伤。
字节抢的是时间。腾讯营销服务还在涨(2026年二季度435.6亿,同比+22%),但增长动力变了——增量来自视频号、小程序短剧搭的内容广告,本质是在微信内部复刻一套短视频信息流。这是防守,也是一次承认:社交流量的广告天花板到了。微信月活稳在14.49亿,视频号时长还在涨,但用户大块空闲时间持续流向字节。微信从“停留的主阵地”,变成“每天都开、但开得很短”的入口。
皮肉伤,伤在现金流,不在结构。看得见,也算得出。
折旧是另一回事。为了算力不被甩下,腾讯持续加码基建,把一家轻公司做成每年承担巨额折旧的公司。算力采购进来,折旧三到五年,然后每年按时发生——不管你赚不赚钱,不管路线对不对。资本开支的残酷之处在于:它不是一次性投入,而是一次持续性承诺。
三季报第一次把这笔账摊在纸面上。收入2,079亿,毛利1,159亿,经营盈利591亿——毛利还在涨,经营利润同比降7%。减少的部分去了哪里?答案在资本开支:一个季度814亿,比当季经营利润多出两百亿。按这个季度推算,一年的承诺在三千亿量级。自由现金流是负691亿;剔除算力采购的预付款后,才转正到169亿。换句话说,它用当期现金购买了往后五年的折旧。折旧不会喊疼,它只是准时出现。
| 指标 | 数值 | 对照口径 | 原稿解读 |
|---|---|---|---|
| 收入 | 2,079 | 仍在增长 | 账面还在赚钱 |
| 毛利 | 1,159 | 毛利率约55% | 毛利还在涨 |
| 经营盈利 | 591 | 同比-7% | 减少的部分去了资本开支 |
| 经营利润率 | 28.4% | 去年同期33% | 报表开始变难看 |
| 单季资本开支 | 814 | 比当季经营利润多约200亿 | 按此推算年化约三千亿量级 |
| 自由现金流 | -691 | 剔除算力预付款后+169 | 用当期现金买了往后五年的折旧 |
| 收费增值服务订阅会员 | 2.53亿户 | 同比-5% | 按时间收钱的那层首次整体下滑 |
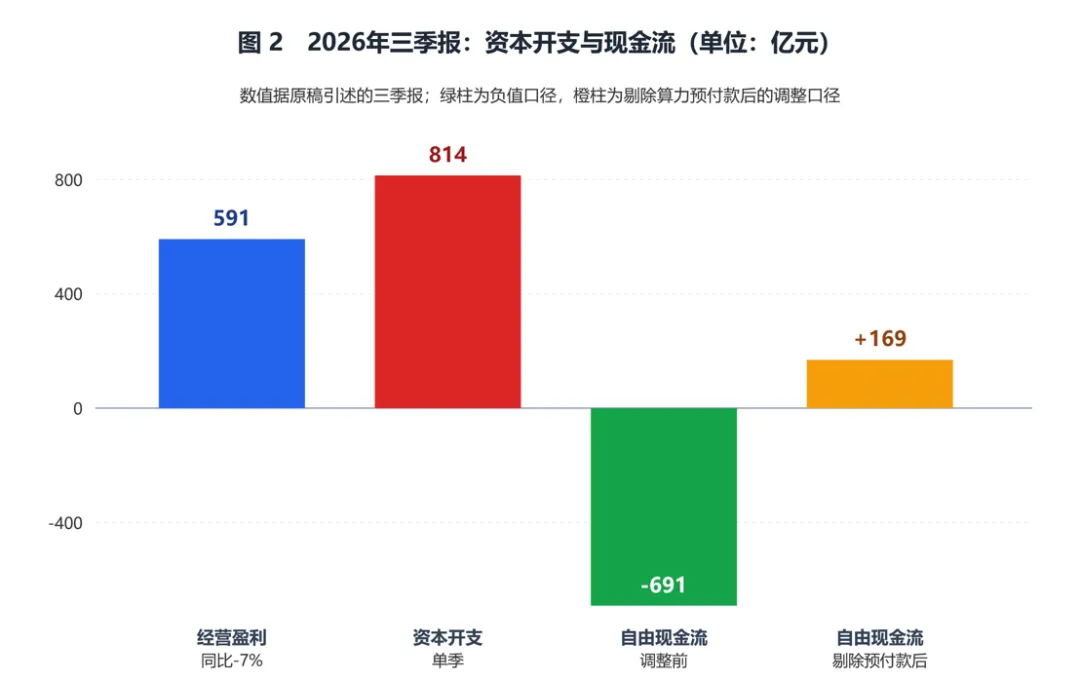
这笔账和字节无关。就算抖音关掉,做AI照样要扛。
腾讯体内已有一个先例:阅文。它的网文IP本是必经之路,下游改编绕不过,所以收授权费。AI把“及格线以上的故事”的生产成本打到接近于零,那条路被绕开,收租模式开始失效。
但必须留一个例外,游戏。
腾讯游戏的收入不是按时间收的。皮肤、道具、通行证、抽卡——玩家付钱不是因为玩了多久,是因为“我要这个角色、这个身份、这个瞬间”。这是标准的事件计价。
也就是说:腾讯早就做成过“交付型生意”,而且做成了全球最赚钱的那一个。
它只在“可零成本复制的体验”上交付出色;它交付不了实物和服务——仓储、配送、售后、责任,这些都需要物理资产,也需要平台兜底。而AI时代所需的交付,恰好大半落在服务这一层。
这里形成一种反差:它最赚钱的生意,恰恰是它最“交付”的那一个;但它不敢把这个逻辑搬到主战场。游戏里办砸了,损失的是流水;主战场上办砸了,损失的是信任。而信任,是微信唯一不能透支的资产。
皮肉伤会流血,也会结痂。内伤不流血,它只是让人一年比一年虚。
五、革自己的命
AI时代的新商业模式已经相对清晰浮现出来:看懂意图(腾讯最强,全国只有它有这个入口)、匹配供给(腾讯强,小程序已铺好)、完成履约(腾讯中,靠生态)、担保结果(腾讯最弱,二十年没干过)。
| 环节 | 腾讯的能力(原稿判断) | 依据 |
|---|---|---|
| 看懂意图 | 最强 | 全国只有它有这个入口 |
| 匹配供给 | 强 | 小程序已铺好 |
| 完成履约 | 中 | 靠生态 |
| 担保结果 | 最弱 | 二十年没干过;连接不需要负责,交付必须负责 |
第四段恰恰是“交付”的全部含义——连接不需要负责,交付必须负责。
有一点值得单独说:判断决策决心,不必再靠口头表态检验。这季财报已经不好看了——经营利润率28.4%,去年同期33%;自由现金流为负;下个季度还要接着投。决心的第一笔款已经付了,这季财报就是收据。
腾讯的对手各缺一块:支付宝有闭环没对话入口,抖音有内容没熟人关系,美团有履约没对话入口,腾讯有全链路缺决心。它真正的护城河不是交付能力,是意图入口。
| 玩家 | 已有 | 缺口 |
|---|---|---|
| 支付宝 | 闭环 | 对话入口 |
| 抖音 | 内容 | 熟人关系 |
| 美团 | 履约 | 对话入口 |
| 腾讯 | 全链路 | 决心 |
但推演下去,可能是腾讯最难的选择:如果AI真能在微信里把事办完,第一个被空出来的,是微信自己的小程序。
用户不再打开小程序,直接说“帮我订”——而小程序是它最赚钱的那一层,收的不是过路费,而是“交易发生在这里”的税:手续费、广告、云服务,以及整个商家生态的依赖。绕开它,失去的不是佣金,而是那套计价权。
所以决心要看的不是“要不要投AI”,而是:敢不敢让AI吃掉自己最赚钱的那一层。这不是能谈的“生态坎”,是自我吞噬:新引擎要烧的燃料,是自己的旧引擎。
恐惧只有在危机时刻才会浮现。所谓危机时刻,目前看只有三个:广告增速被字节拉开、小程序GMV掉到个位数、视频号时长见顶。
| 信号 | 当前状态 | 原稿依据 |
|---|---|---|
| 广告增速被字节拉开 | 已在发生 | 2026年二季度营销服务435.6亿元、同比+22%,但增量靠微信内复刻短视频信息流,属防守 |
| 小程序GMV掉到个位数 | 已露端倪 | 收费增值服务订阅会员2.53亿、同比-5% |
| 视频号时长见顶 | 尚未到来 | 微信月活稳在14.49亿,视频号时长仍在涨 |
其实第一个已经在发生,第二个也露出端倪——收费会员先掉了5%。真正还没到的,是第三个。
最后一个必然出现的诘问:腾讯自己连电商都做不成,凭什么能交付?
我以前回答不了。现在可以答一半:它交付过,只是交付的是体验,不是事务。皮肤卖一亿次,和把一件快递送到你家,中间隔着的不是技术,是责任。
结语
腾讯从没变过的一件事:它一直是中间人。
原教旨主义巴菲特最喜欢这种公司——拥有收费站:不生产内容,不生产商品,不生产服务。但是,这一切都需要向收费站缴费。
QQ是,微信是,应用宝是,小程序,全部都是收费站。
从收过路费,到收服务费。过路费是躺赚的,服务费是要负责任的。
最后,所有大公司的转型,最后都死在一张“会变难看的报表”上。不是死在不理解,是死在不能接受。
腾讯这一季给出的答案是另一种:先承受难看的结果。至于能否承受到底,得等它把折旧摊到第三年才知道。
- 腾讯控股2026年第三季度业绩数据(原稿引述):单季收入2,079亿元、毛利1,159亿元、经营盈利591亿元、经营利润率28.4%、单季资本开支814亿元、自由现金流-691亿元、收费增值服务订阅会员2.53亿。
- 腾讯控股2026年中期及第二季度数据(原稿引述):中期雇员115,927人、上半年酬金645亿元;二季度营销服务收入435.6亿元、同比+22%;微信月活14.49亿。
- 诺基亚2007年手机业务数据及2013年微软收购交易(原稿引述):2007年出货4.37亿部、全球份额近四成、交易对价72亿美元;Nokia9000于1996年推出。
- WorkBuddy运营数据:日活超千万、单日词元消耗一百万亿以上,按词元消耗量为国内使用量最高的AI产品。