产业研报
最近涉氢能行业研报密集发布,我们整理了昨日国泰等机构发布的研报如下,有助大家更好了解当前我国氢能及燃料电池行业发展状况。
Q:国家对氢能发展是什么定位,投产的绿氢用去哪里了?
A:我国是全球第一产氢大国,已正式将氢能纳入国家能源战略体系。
氢能政策自上而下逐级颁布,褪去危化标签,迎来补贴新政。2023年全国可再生氢项目规划387个,在建80个,建成运营58个;规划绿氢产能643万吨/年,建成运营产能7.8万吨/年,投产绿氢项目有40%应用于石油炼化、25%用于合成甲醇、21%用于交通。
Q:灰氢或者绿氢的制备成本主要由什么因素决定?
A:灰氢受原料成本影响大,绿氢制备成本受电价影响大。
煤制氢和天然气制氢的原材料成本均占75%以上。原材料的价格波动对制氢成本影响较大。以煤炭价格800元/吨,天然气价格3元/Nm3 为基准计算,在考虑碳封存及碳税的影响时,煤制氢和天然气制氢的成本分别从10.8/14.7 元/kg上涨至15.6/17.0元/kg。
随着电价降低,绿氢制备成本的下降趋势明显,分别与灰氢、蓝氢相比,当电价分别低于0.15元/kWh 和0.25元/kWh 时,绿氢具备成本优势,制氢成本分别为9.89元/kgH2和15.27元/kgH2。
Q:燃料电池电堆和燃料电池系统普遍反应太贵,未来什么时候可以做到低价放量?
A:燃料电池电堆和燃料电池系统价格保持持续跌势。
中国氢燃料电池电堆平均价格从2017年的10500元/千瓦下降至2022年的2000元/千瓦。随着政策支持和技术的进一步突破,预计2026年平均价格下降至980元/千瓦,2030 年下降至 660 元/千瓦。
燃料电池系统价格受燃料电池电堆价格的下降带动,从2017年的16400元/千瓦下降至2022年4800元/千瓦, 2030年有望下降至1400元/千瓦。
Q:氢燃料电池重卡放量的契机在哪?
A:燃料电池重卡在氢气价格跌穿30元/kg后经济性凸显。
燃料电池重卡在全生命周期成本具备经济性。假设包括:
(1)在高运行里程下汽车报废残值回收按5%计算,车辆使用年限为6年。
(2)氢气价格按35元/kg计算,商用车电价按1.15元/kWh,油价按7.25元/kg计算。
(3)燃料电池汽车补贴采用国补、市补和区补三重补贴形式计算,且补贴比例为 1:1:1 。
高运行里程下,当氢气价格下降至30元/kg时,燃料电池重卡经济性优于燃油重卡,当氢气价格下降至25元/kg 时,燃料电池重卡经济性优于纯电重卡,属于经济性最佳选择。
Q:我国目前的氢气价格走势如何?
A:整体氢价略有下降,河南河北等省最低价格去到20+元/公斤。
生产侧:全国平均水平从2023年初的34.4元/公斤下降至33.3元/公斤,其中燃料电池城市群价格略有下降,非燃料电池汽车示范城市群价格保持不变,为32.8元/公斤。
消费侧:全国平均水平从2023年初的58.3元/公斤下降至57.0元/公斤,其中燃料电池城市群价格由的52.0元/公斤下降至51.0元/公斤,非燃料电池汽车示范城市群价格保持不变,为70.3元/公斤。
2023年,示范城市群氢价平均水平从2023年初的35.6元/公斤下降至34.0元/公斤,其中河南制氢成本最低为22.2元/公斤,河北下降最多,从23年初的35.6元/kg下降至26.7元/kg。
Q:深圳燃气的掺氢试点成功后,各地还有多少天然气掺氢项目?
A:全国氢基础设施不断完善,掺氢管道不断延伸。全国首个城燃氢能制储掺输分用一体化示范项目早在去年9月13日,就由浙能集团所辖平湖市天然气公司门站建成投运,设计天然气掺氢比例30%。
目前,全国多地已开展掺氢管道设计或投运,培育终端用氢市场:
| 序号 | 管网类型 | 单位/项目 | 进展阶段 | 掺氢比例 | 规模 |
|---|---|---|---|---|---|
| 1 | 城燃 | 浙能集团(平湖天然气公司门站) | 投产 | 30% | - |
| 2 | 长输+城燃 | 宁夏国有资本运营集团公司 | 设计 | 6-20% | - |
| 3 | 长输 | 国家石油天然气官网集团科学研究总院分公司 | 规划 | 一期3% | 600万Nm³/h(掺氢) |
| 4 | 城燃 | 乌海凯洁燃气有限责任公司 | 施工(2023预计投产) | 5-20% | 30000Nm³/h(掺氢) |
| 5 | 城燃 | 张家口鸿华清洁能源科技有限公司 | 施工(2023预计投产) | 0-20% | 440万Nm³/h(氢气) |
| 6 | 城燃 | 上海飞奥燃气设备有限公司 | 设计 | 5-20% | - |
| 7 | 城燃 | 中国石油天然气管道工程公司 | 可研(2024) | 15.50% | 470000Nm³/h(掺氢)电解水制氢 |
| 8 | 城燃 | 隆圣峰天然气有限公司 | 设计 | 5-20% | - |
| 9 | 城燃 | 四川博能燃气股份有限公司 | 设计 | 5-20% | - |
| 10 | 城燃 | 深圳燃气集团股份有限公司 | 设计 | 5-20% | 80-500Nm³/天(氢气) |
| 11 | 城燃 | 长岭县长润风电有限公司 | 施工 | 5-20% | 1500Nm³/h(氢气) |
| 12 | 城燃 | 陕煤线掺氢可行性示范项目 | 规划 | 5% | - |
| 13 | 城燃 | 中国重燃 | 示范(2022) | 15-30% | - |
| 14 | 城燃 | 昆仑氢能有限公司 | 规划(2024年底) | 0-30% | 4000万Nm³/年 |
| 15 | 长输+城燃 | 内蒙古西部天热气股份有限公司 | 设计(2024) | 5-15% | 3.93亿Nm³/年(输气) |
Q:我国最新加氢站数量是多少?各省情况如何?
A:截至2023年底,中国加氢站累计建成407座,新建62座。其中以综合能源站为主,占比58%。加氢站中35Mpa压力等级占比86%。各省情况如下:
| 地区 | 数量(座) | 占比 |
|---|---|---|
| 广东 | 47 | 16.73% |
| 河北 | 29 | 10.32% |
| 河南 | 24 | 8.54% |
| 山东 | 20 | 7.12% |
| 江苏 | 20 | 7.12% |
| 浙江 | 16 | 5.69% |
| 内蒙古 | 13 | 4.63% |
| 湖北 | 13 | 4.63% |
| 天津 | 12 | 4.27% |
| 山西 | 11 | 3.91% |
| 上海 | 11 | 3.91% |
| 北京 | 10 | 3.56% |
| 四川 | 9 | 3.20% |
| 陕西 | 7 | 2.49% |
| 安徽 | 7 | 2.49% |
| 重庆 | 5 | 1.78% |
| 贵州 | 3 | 1.07% |
| 湖南 | 3 | 1.07% |
| 海南 | 3 | 1.07% |
| 广西 | 3 | 1.07% |
| 吉林 | 3 | 1.07% |
| 新疆 | 1 | 0.36% |
| 宁夏 | 1 | 0.36% |
| 台湾 | 1 | 0.36% |
| 云南 | 1 | 0.36% |
| 福建 | 1 | 0.36% |
| 甘肃 | 1 | 0.36% |
| 香港 | 1 | 0.36% |
Q:有种说法氢储运是氢能发展卡脖子的问题,现在有好的解决办法吗?
A:我国现在有六种氢储运路径,各有优势,分别适用于不同氢能储运场景:
| 储运路径 | 优势与适用场景 | 局限 |
|---|---|---|
| 高压气态储运 | 目前应用最广泛;能耗相对小、储存成本低、初期泛用性强 | 安全性较低、需要高压密封容器、远距离成本较高 |
| 低温液态储运 | 多用于航空领域;能量密度高、运输效率高,适用于中远距离输送 | 需要极低温度条件,储存成本较高 |
| 有机液态输运 | 理想情况下安全高效 | 对材料性能要求很高,现今成本较高,是未来发展方向 |
| 固态储运 | 理想情况下安全高效 | 对材料性能要求很高,现今成本较高,是未来发展方向 |
| 纯氢管道 | 管道成本低、能耗小,可实现氢能大规模可持续的长距离输送,是未来氢能大规模利用的必然发展趋势 | 管道铺设难度大,一次性投资成本很高 |
| 掺氢管道 | 初期投资较少,是初期进行大规模、长距离氢气输送最为有效手段之一 | 需进一步完善其与天然气管路的相容性、适应性和安全性 |
不同运输距离下,各储运方式的经济性排序(从高到低)如下:
| 运输距离 | 经济性排序(高→低) |
|---|---|
| 低于200km | 纯氢管道 → 高压气态 → 掺氢管道 → 液态储氢 → 固态镁基 |
| 200-450km | 纯氢管道 → 掺氢管道 → 液态储氢 → 高压气态 → 固态镁基 |
| 大于450km | 纯氢管道 → 掺氢管道 → 液态储氢 → 固态镁基 → 高压气态 |
Q:有哪些公司在绿氢产业链会有突出表现?
A:随着绿氢制取技术成熟,以及风光等可再生能源装机占比提升,电力成本降低,绿氢有望放量,带动相关系统配套商出货。
石化机械、华电重工、华光环能、兰石重装等有集团资源给带来业务订单;科威尔做测试,有核心技术支撑,能快速匹配市场需求;中材科技、中复神鹰、冰轮环境也是受益标的。
国内资讯
吉林重点实施"吉氢入海"工程,促进绿氢氨醇消纳
吉林省将重点实施"吉氢入海"工程,促进绿氢、绿氨等氢基绿色能源产品消纳。
"吉氢入海"工程,即将氢基绿色能源产品送往上海等沿海经济发达省市或通过沿海港口实现外销,推动构建更加完善的氢能产业"产供销"体系。
我国首个岩洞储氢和地下分布式储氢科研中试基地项目开工
该绿电绿氢制储加用一体化氢能矿场综合建设项目于去年4月落户湖北大冶,总投资34亿元,将打造国内"全环节应用、一体化运行"氢能矿场。目前,项目的制氢工厂和三座油、氢、电三位一体综合能源站已全面铺开建设,其中制氢工厂和一座综合能源站预计在2024年6月前建成投用。
1月24日国内氢能上市公司受市场追捧
1月24日,氢能上市公司均被市场追捧,国内表现较好的科隆股份、纳尔股份、中油资本、原尚股份、中国重汽、中远通,富瑞特装、华电重工等。今年上海两会期间,关于氢能产业的提议,也是推动氢能公司异动的因素之一。
企业动态
上海电气申请氢燃料电池性能在线评估专利
国家知识产权局1月24日公告,上海电气集团股份有限公司申请一项名为"氢燃料电池的性能预测方法、系统、电子设备及存储介质",公开号CN117438618A,申请日期为2023年10月。专利摘要显示,该发明可实现对氢燃料电池氢电转换性能的精确在线评估。
东华科技风光电氢氨醇智能仿真系统正式上线
该系统采用独立研发的仿真模型和智能化算法,运用人工智能和大数据等先进技术,实现氢能等绿色能源的自动化求解与优化。系统的上线标志着东华科技绿色能源化工项目的选择及经济规模配置进入智能时代。
彼欧蓝能四型储氢瓶量产工厂在上海安亭启动建设
该项目选址于嘉定氢能港,预计2026年完工并投产。届时,每年有望向中国商用车市场供应高达6万只高压储氢瓶。项目总投资7.7亿元。彼欧蓝能是由彼欧新能源与申能集团旗下浙江蓝能共同创立的合资企业。目前,全球仅少数国家具备四型储氢瓶的生产技术。
宝武镁业:镁丸是镁基固态储氢设备的关键原料
宝武镁业称:镁基储氢技术优势主要是将镁合金锭加工成镁基固态储氢设备所需的镁丸。
镁基固态储氢材料是未来国家氢能战略的关键构成,其特点在于高储氢密度(为普通气态氢的千倍、液态氢的1.5倍),且常温常压储氢,较高压气态和液态储氢,具有更强的安全性。而镁基固态储运氢车可根据实际需求,将储氢容量最大化,实现氢气的大规模、长距离运输。
海外资讯
普拉格能源大涨近3成,美国最大质子交换膜电解槽工厂投运
被誉为美国乃至全球"氢能源第一"的普拉格能源昨晚大涨近3成,该公司在佐治亚州的工厂,是美国最大的质子交换膜电解槽工厂,现已投入运营。消息直接引发市场追捧。
马来西亚首个浮动太阳能绿氢项目签约,中国电建承建
马来西亚Semarak可再生能源公司(RE)与中国电建旗下中国水电(马来西亚)公司签署协议,开发马来西亚首个利用浮动光伏发电的大型绿色制氢项目。项目约合3.98亿美元。该项目将位于霹雳州,
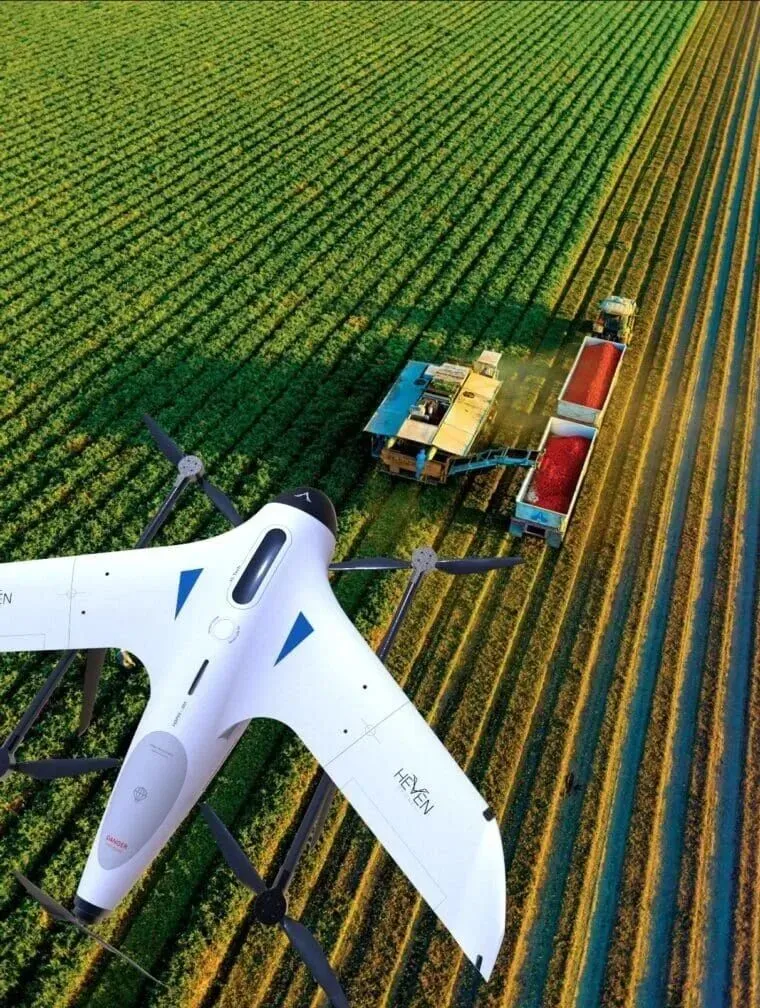
以色列初创公司发布两款氢动力无人机
生于美国,曾担任以色列国防军作战指挥官的本齐昂·莱文森 (Bentzion Levinson)表示,2018年与哈马斯的战争中,哈马斯用气球和风筝跨越以色列建的防护网进行攻击让他印象深刻。为此,他想设计一款配备热像仪的无人机来应对火灾。
他离开军方后,创立了一家无人机设计公司,为军方、安全消防员和援助组织设计解决方案。去年11月的摩纳哥氢能联盟论坛上,正值以色列与哈马斯的战争期间,莱文森的公司发布了两款氢动力无人机,最多可运输10公斤货物,续航750公里,飞行时间为 8 小时。
OCI Global拟投资10亿美元建全球最大蓝氢制氨工厂
国际化肥和化学品巨头 OCI Global表示:需要大量蓝氢帮助粮食生产。
OCI Global 总部位于荷兰,拟投资10亿美元,在美国德克萨斯州博蒙特建造年产110万吨的世界上最大的蓝氢制氨工厂。项目将于2025年投产。生产氨用于出口欧洲或当地使用。
沃尔沃将在北美推出氢燃料电池重卡
沃尔沃卡车北美公司推出了新的VNL卡车,该卡车将作为未来电池电动、氢燃料电池和内燃机 (ICE) 技术的平台。
该卡车将由其最新一代 D13 发动机提供动力,有四种马力等级可供选择,范围为405-500马力,配备了 I-Shift 变速箱。
美国Harnyss发布可住宅使用的低压固态储氢装置
Harnyss 发布了绿洲Oasis储能装置,使用非稀土矿物材料,与锂离子电池储能产品不同。该装置可用于创建氢动力系统,从大气中捕获水,然后用于生产氢气并储存起来,直到燃料电池将其转化为电能。
与电池供电的储能装置不同,该产品没有火灾危险,而且使用寿命也比电池储能装置长得多。Harnyss称其固态储氢技术可比传统方法节约10倍的空间。该装置可以充当微电网作用,为军事、商业和住宅供电,可以安装在船上,还可以消纳存储太阳能和风能产生的电能,并将电力卖回电网。
德国计划向海外购买绿氢氨醇
德国在关停核电和煤电后,由于本土风能光伏资源不足,加上俄乌战争,在能源供应方面曾依赖俄罗斯的德国,未来低碳燃料将有较大缺口,为此德国正在全球寻找绿氢氨醇。
同时北欧一家公司Storengy计划利用天然地下盐丘为德国等国建造储氢洞穴。德国已有类似运行了数十年的天然气存储系统。
德国承诺净零排放的期限是2045年。目前德国每年对氢气的需求量是140万吨,预计到2030年,氢需求将达到290万至390万吨。而德国自己的目标产能来自规划的10吉瓦的电解槽,每年生产约100万吨。
德国看上了两万六千公里外的澳大利亚,澳大利亚丰富且廉价的太阳能和风能提供动力生产的绿氨和绿色甲醇可以运到德国。但澳大利亚的绿氢产品出口也将面临挪威、波罗的海国家、突尼斯、阿尔及利亚和摩洛哥等国的竞争。
依赖船舶运输的更远的来源也会产生额外的成本,以便在抵达时将一些材料转化回氢气。据估算,从邻近地区通过管道输送氢气的成本可以低于每公斤1欧元,而通过海运运输绿色氨醇的成本为每公斤2至5欧元(含再转换回氢气的成本)。
目前全球氨贸易的市场规模在2000亿美元至3040亿美元。如果直接购买绿氨,价格要翻倍。
国际能源署负责人批评德国绿氢路线"乐观是错误的"
国际能源署IEA负责人法提赫·比罗尔 (Fatih Birol) 警告称,绿氢仍将持续昂贵,到2030年预计只有7%的项目投产。除中国外,绿氢产量的增长速度将低于预期。随着中国公司获得市场份额,欧洲绿氢行业将落后。比罗尔还强烈批评德国关闭所有核电站的决定,称这是一个"历史性错误"。同时他还警告德国不要试图重振已垂死的光伏项目,特别是考虑到中国的氢能制造商甚至没有满负荷生产。