氢燃料电池汽车2023年不到1万的销量,相对中国去年汽车3100万辆的销量,几乎被忽视。但是结合最近的行业研报和资讯,我们发现中国的氢燃料电池汽车保有量虽小,但却在全球销售颓势下实现了大幅度增长,发展前景开阔,值得长期关注。
燃料电池汽车降本放量:成本下降靠规模与技术革新推动
Q:燃料电池汽车降本和放量的机会在哪?
A:综合来看燃料电池汽车的成本下降靠规模和技术革新推动。
预计未来,随着氢燃料汽车产业的不断发展壮大以及国产替代水平显著提高,相关零部件成本将出现明显的下调趋势。产能扩大将能够有效降低氢能源汽车中至关重要的零部件,例如金属薄膜电极等的制造成本。
而从科技创新的角度分析,有望通过降低催化剂中的贵重金属铂的含量、优化金属薄膜电极的设计方案等手段,来进一步降低氢燃料电池系统的研发及推广难度。
据未势能源提供的数据显示,以现有科技水平来看,年产量为100万片的情况下,膜电极的量产成本大概为每片人民币350元左右(约合850元/瓦)。如果年产量达到1000万片,那么每片的量产成本大约会下降到200元左右(约合500元/千瓦),成本减幅高达43%,其中规模化生产方式所贡献的成本减幅占总体比重高达58%。国际能源署(IEA)的数据进一步表明,只需将核心零部件的生产规模从每年1000台提高到10万台,便能使整个燃料电池系统的总成本下降65%至50美元/千瓦;若再进一步扩大生产规模至50万台,燃料电池系统成本甚至可能下降多达10%,至45美元/千瓦。
我国多家氢燃料电池企业近几年技术发展很快。重庆不久才宣布氢燃料电池系统国际领先。武汉绿动这两天也公告在工信部列出的氢能汽车八大核心技术名单中,已掌握了质子交换膜、碳纸、膜电极、氢燃料电池电堆"四大件"。接下来通过技术攻关,国产替代降本将是水到渠成。
韩国氢燃料电池汽车领军企业现代汽车也看上了中国市场的潜力,自2023年起就在广州设立其在韩国以外的首家氢燃料电池工厂。
其他海外企业也是举措不断。受大量双极板订单的驱动,德国EKPO正计划投资建设新的生产基地。HexagonPurus在美国开设了全新的储氢瓶工厂,而Allegiant公司也计划将下一代复合双极板的制造成本降低70%。
未来随着燃料电池需求稳步增长,产能规模效应将逐步显现出强大的力量。
氢燃料公交与全球销售格局:中国保有量居首,全球销售整体疲软
Q:中国氢燃料公交投放情况如何,全球氢燃料公交现在发展到什么程度?
A:全球氢燃料公交数量第一是中国,保有量几乎超过其他国家之和,其次为欧洲、韩国和美国。
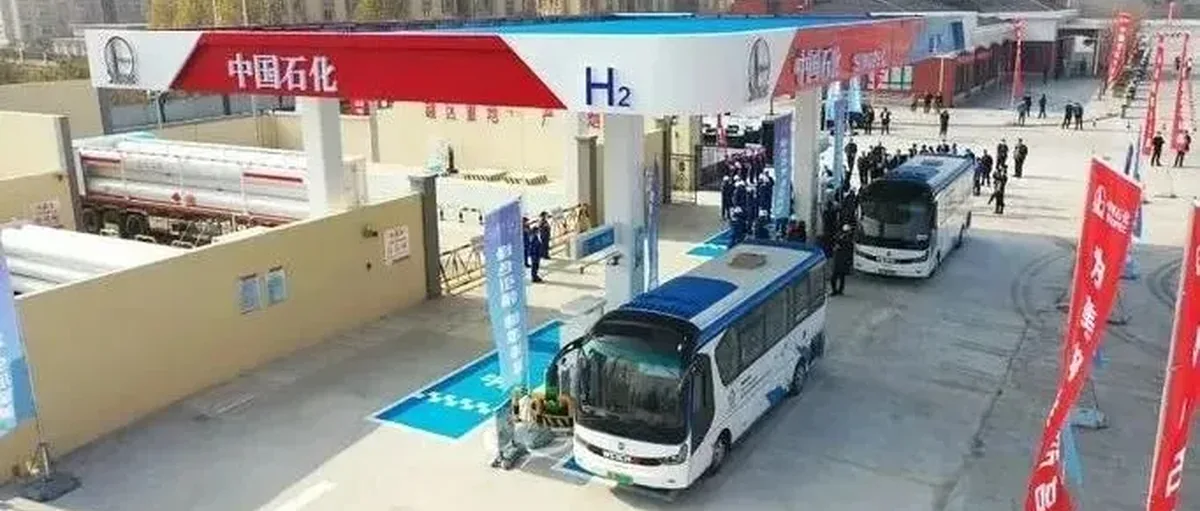
中国推广氢燃料公交的模式是示范城市先行,目前全国已有北京、上海、常熟、佛山、广州、深圳、张家口、石家庄、合肥等超过50个城市开通了氢能源公交车,截止2023年9月,氢能源公交车投运数量已超过3500辆。
德国、韩国、美国等国氢燃料公交推广也表现比较突出。截止2023年上半年,据不完全统计,全球氢燃料公交车超过7000辆。
相比于充电公交,氢能公交具有续航里程高、行驶安静等明显优势。在现有加氢站还未形成网络的情况下,固定区域行驶的氢能公交发展态势向好。
Q:2023年全球氢燃料车销售表现如何?
A:据 Hydrocarbon Insight 公布的全球氢燃料电池汽车的销量数据显示,截至2023年度,全球范围内氢燃料汽车的销售情况略显疲软,尤其是多个欧洲国家的氢能源汽车的注册数量显现出稳定下行的趋势。唯独中国的销售数据是比去年大幅增长。
值得关注的是,尽管欧洲各国正积极规划建设新的氢燃料电池汽车加氢站以推动氢燃料车销售,比如欧盟新实施的法律政策明确要求主要成员国至2027年底前需完成数百座加氢站的建设工作,然而这并不能阻挡2023年欧洲大部分市场氢燃料电池汽车(FCEV)注册数量呈整体下滑的态势。
仅有少数几个欧洲国家的FCEV注册数量较之上年有所增长,而其余大多数国家的FCEV注册数量则呈现出停滞甚至下降的现象。尤为引人注目的是,身为欧洲最大的氢能汽车市场之一的德国,其2023年FCEV的新增注册数量同比大减将近七成。
2023年全球氢燃料电池车销量及对应加氢站数据:
| 地区 | 国家/地区 | 加氢站(座) | 氢车销量(辆) |
|---|---|---|---|
| 欧洲 | 德国 | 88 | 263 |
| 荷兰 | 19 | 29 | |
| 瑞士 | 15 | 38 | |
| 法国 | 11 | 306 | |
| 比利时 | 7 | 12 | |
| 奥地利 | 6 | 10 | |
| 瑞典 | 5 | 2(小汽车) | |
| 英国 | 5 | 65 | |
| 丹麦 | 4(有技术问题) | 1 | |
| 捷克 | 2 | 21(小汽车) | |
| 挪威 | 2 | 2 | |
| 冰岛 | 2 | 1 | |
| 拉脱维亚 | 1 | 0 | |
| 意大利 | 1 | 0 | |
| 亚洲 | 日本 | 180 | 422 |
| 韩国 | 180(含私人站) | 4635 | |
| 中国 | 410(截止24年1月底,其中部分商业运营) | 超7000 | |
| 美洲 | 美国加州 | 61(含私人站) | 2979 |
| 澳洲 | 澳大利亚 | 8 | 6 |
Q:全球氢燃料车市场排位如何?
A:根据国际能源署IEA 2023年《Global Hydrogen Review》数据,2023年一季度全球氢燃料电池汽车保有量超6.3万辆。韩国为氢燃料电池汽车第一大国家,截至23年一季度保有量达 3.2万辆,但销量有所放缓。其次为美国,截至23年一季度保有量约1.6万辆。
中国氢燃料电池商用车在去年12月的销量破千辆,创下了该类型的最高月销量记录。整个2023年,中国燃料电池商用车终端销量总计达到7,177辆,同比增长了50.1%,是全球唯一大幅增长的国家。和美国韩国不同,中国放量的车型多在重卡领域。
号称氢能专利之国的日本表现不佳,排在韩国、美国、中国后面,23年仅销售氢燃料电池车422辆。多国把销售不佳归咎于加氢站基础设施不全,以及氢价过高等原因。
Q:全球氢燃料电池重卡市场情况如何?
A:中国凭借原来重型汽车的优势,在氢燃料电池重卡依然占据着主导地位,且未来增速依旧强劲。中国氢燃料重卡销量自2021年底至23年一季度增长超5倍。
对燃料电池重卡的关注度高的国家主要来自于韩国、欧洲、北美地区。以现代汽车为例,他们旗下的高端产品XCient车型,已在瑞士、德国、新西兰等国布局。美国Nikola 的氢燃料卡车已经开始交付。挪威著名科技工业研究所(SINTEF)主导的H2Accelerate项目,亦打算在欧洲部署多达150辆氢燃料卡车。
全球氢燃料车型与基础设施布局
Q:全球氢燃料电池车有哪些主要车型?
A:截止今年1月,全球氢燃料电池车主要车型如下:
| 制造商 | 车型 | 续航里程(km) | 发布年份 |
|---|---|---|---|
| Hyundai | XCIENT | 400 | 2019 |
| Hyzon | Hymax | 400-680 | 2021 |
| Hyzon | FCET8 | 800 | 2021 |
| Dayun | E8 | 310 | 2021 |
| Dayun | E9 | 430 | 2021 |
| Skywell | TP11 | 500 | 2021 |
| FAW | J7 | 700 | 2022 |
| Feichi | FSQ4250 | 500 | 2022 |
| King Long | KL Q4250FCEV3 | 510 | 2022 |
| SAIC | CQ1180FCEVEQ | — | 2022 |
| Shaanxi | X5000 | — | 2022 |
| Dongfeng | LZ5180 | 460 | 2022 |
| Hyundai | HDC-6 | 1280 | 2023 |
| Kenworth | T680 | 480 | 2023 |
| Nikola | Tre | 800 | 2023 |
| Nikola | Two | 1450 | 2024 |
Q:全球主要国家未来在加氢站方面的规划如何?
A:2023年9月22日,欧共体决议硬性规定到2030年,在TEN-T核心运输网络沿线每隔200公里便须设置一座加氢站点,以建立起一张覆盖全面且密度适中的加氢网络,从而保证氢燃料汽车能够在欧盟全境自由通行。
法国 TotalEnergies 与国际知名气体工业巨头Air Liquide 联手合作,共同设立一家新公司,计划为荷兰、卢森堡以及德国三国建设百座加氢站,以支持重卡的燃料供应。
H2 Mobility亦积极扩张欧洲业务,计划在现有90多座加氢站的基础上,再在德国及奥地利新添210座加氢站。意大利预计将新建36座加氢站。
也有部分国家出现了加氢站的关停现象,比如壳牌集团决定在英国停止运营3座加氢站。
而在全球重要市场之一的北美地区,以Nikola重卡公司正推进加州6座加氢站点的建设工作(已获得政府4200万美元资金扶持),这些站可以供80到100辆氢燃料重卡加氢作业,并且该公司计划于2023年推出一款高达700bar的便携式移动加氢站产品,其设计容量可以达到一吨的氢气储存量。
在亚洲,韩国的SK E&S与普拉格Plug Power两大企业携手创立了一家名为SK Plug Hyverse的合资公司,将在韩国建造40座加氢站。
Q:全球各国在氢燃料电池汽车方面的布局如何?
A:欧洲:德国戴姆勒公司、意大利依维柯集团及瑞典沃尔沃汽车股份有限公司花了6年在欧洲9个城市部署了150辆重型氢燃料卡车。该项目由戴姆勒卡车、依维柯集团及沃尔沃集团共同参与,旨在构建"清洁氢伙伴关系"。
日本期望在2030年之前,将小型商用车新车中纯电动汽车及氢燃料电池货车的比例提高至20%-30%;到2040年,小型商用车新车的销售总数预计将全部来自纯电动汽车、氢燃料电池车及合成燃料车。
韩国期待到2040年公共交通的氢燃料公交车、出租车及物流卡车的数量分别达到4万辆、8万辆以及3万辆;而商用氢燃料汽车则预定在2025年实现大规模商业化生产并达到100%的本土化程度,从而实现2025年产能10万辆。并且计划到2040年实现氢燃料汽车的国内销售以及对外出口分别达到290万辆及330万辆。