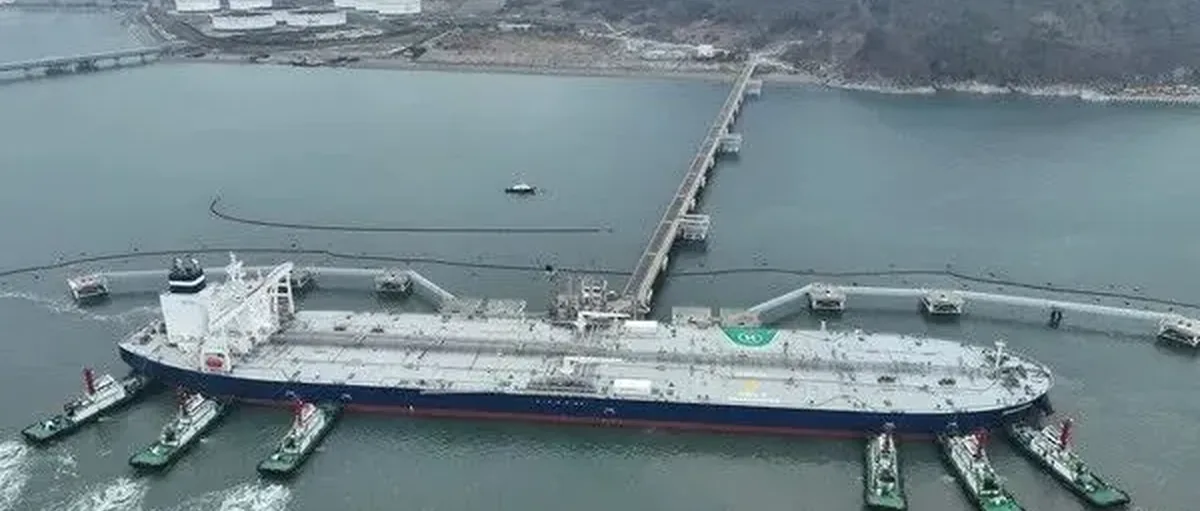
今日有多份研报,我们对氢能和燃料电池部分以及重大事件进行梳理。
产业研报
国泰君安2月26日产业观察【氢周一见】:工信部发布工业领域碳达峰碳中和标准体系建设指南
(2024.2.19-2024.2.25)产业政策及动态:
交通运输部:2月20日发文同意由国家电力投资集团有限公司作为试点组织单位在重卡换电站建设组网与运营示范、氢燃料电池研发与氢能交通运营平台应用、城市级绿能交通体系建设与应用三方面开展工作。
工信部:2月21日发布《关于印发工业领域碳达峰碳中和标准体系建设指南的通知》,指实现出碳达峰碳中和,技术与装备标准包括温室气体的源头控制、生产过程控制、末端治理以及协同降碳等4类。
广东省:2月20日,广东省发展和改革委员会、广东省科学技术厅、广东省工业和信息化厅联合发布关于印发《广东省培育发展未来绿色低碳产业集群行动计划》的通知。
国家电投:2月20日,国家电投集团河南电力有限公司开封发电分公司发布2024年氢气长协采购项目竞谈公告,拟采购氢气5000瓶。主要指标:40L/瓶,纯度≥99.98%,露点≤-50℃,压力≥13.5MPa。
清能睿龙:清能股份旗下子公司广东清能睿龙新能源科技有限公司顺利发布首套1MW PEM电解系统,并完成了安装调试工作。
悦达投资:悦达投资、中化学建投集团、赛鼎工程公司2月22日共同成立绿色甲醇项目公司,接下来将与中国化学合作,在盐城滨海沿海工业园投资建设100万吨/年绿色甲醇项目、配套225万吨/年生物质颗粒项目以及未来10万吨/年电解水制氢项目,其中绿色甲醇项目首期规模为20万吨/年。
投融资事件:
威孚高科:签署IV型高压储氢系统战略合作协议。
行业会议预告:
3月举办2023要点氢能燃料电池系统开发技术研讨会——系统部件专场。
北京理工大学研报:深圳市智能网联新能源汽车产业研究报告(氢能和燃料电池部分)
氢燃料电池上,南科燃料、氢蓝时代、国氢科技均是国家高新技术企业,雄韬股份布局的雄韬氢瑞和雄韬氢雄分别专注于燃料电池电堆和燃料电池系统,深圳市氢燃料电池技术水平全国领先。
区域分布方面,龙华区、福田区、罗湖区、盐田区以及深汕特别合作区产业基础相对较弱,但在电池材料、固态电池、氢燃料电池等方面也各有布局。
盐田区在氢燃料电池和以港口运输为主要应用场景的探索方面具备优势。除布局图森智运、安科讯、昌恩智股、健科电子等智能网联新能源汽车相关企业外,盐田区成立全市首个国际氢能产业园,引进国氢新能源、氢时代科技、氢蓝科技等氢燃料电池企业。未来规划上,盐田区将继续坚持制造业当家,加快建设东部滨海先进制造园区,加快氢燃料电池等新能源拖车试验示范运行。
大鹏新区产业基础相对薄弱,但拥有比亚迪、中兴新材、比克电池、雄韬股份等行业头部企业,锂电池、氢燃料电池等行业竞争力持续增强。
深圳市未来将推动企业与佛山市、肇庆市、清远市在燃料电池汽车、零部件产业开展合作。
华创证券化工新材料行业周报(2024.2.19-2.25)
新加坡计划自2026年起要求所有离境航班使用可持续航空燃料(SAF):新加坡的目标是从2026年开始实现1%的SAF使用比例,并计划到2030年将其提高至3-5%。新加坡民航管理局(CAAS)在一份声明中指出:"使用SAF是航空业去碳化的关键途径,预计将为实现2050年零碳排放目标贡献约65%的碳排放减少量。"为了支持这一举措,CAAS计划引入一项SAF征税,以确保航空公司和旅客能够承担得起SAF的成本。
本周新材料产业链价格涨跌:
高纯氢(≥4N)2.40元/立方米,2024年2月23日,同比-4%
政策面:
氢能战略地位基本确立,地方政策加码助力。各地政策密集发布,以城市集群为主要模式的中国氢能产业发展迈入快车道:制氢端,可再生能源绿氢的制造因地制宜,仅三北地区预计2025年可再生能源电解水制氢产能可达40万吨以上;中间储运环节,管道建设进入资本密集期,中石化中石油等国企为主要投资方,国内纯氢/掺氢管道规划总长度已达1800km以上;应用端,有力的补贴政策和管制放松下加氢站铺设迅速,预计2025年,各地方规划建设加氢站可超过1000座。
内生变革稳步推进,静待规模化效应加速降本。政策助力下,氢能各环节的内部变革也在同步发生,降本之路已悄然开启。制氢端,可再生能源电力成本的降低已成行业共识,具有快速响应能力的PEM电解槽已在国内部分项目中得到应用。运输端,液氢运输所需液化装置迎来突破,如中科富海首套具有自主知识产权的国产1.5TPD氢液化装置在安徽阜阳调试成功,已顺利产出液氢产品;纯氢管道在政策助力下逐步铺设中,静待下游需求增长带来规模化效应,高效降低运输成本。加氢站,占总建设成本约30%的核心部件压缩机国产替代率逐步提升;管制放松下油氢及气氢合建站和一站式加氢站的迅速发展助力加氢站成本降低,上下游产业链的稳定带来的有效运营时间增加也将线性降低加氢站运营成本。
氢能重卡引领需求增长,工业替代应用潜力无限。受电堆功率提升,政策补贴倾斜以及重卡碳排放高三重因素驱动,氢能重卡有望成为氢能下游应用的首个蓬勃增长领域,截至2023年9月外销的2517辆燃料电池汽车中,货车所占比例已由2018年的8%上升至2023年的79%;氢能在冶金领域对传统化石燃料的替代受成本和技术制约尚处于起步阶段,尚未有工业产量级别的项目投入生产。但未来随着单位碳税成本的增加和用氢成本下降,氢气-直接还原法有望下降至与传统高炉转炉法持平,对碳排放大户钢铁行业的原料替代或将成为氢能在零碳社会创造的另一种变革。
PE/VC融资情况(不完全统计):
根据IT桔子的数据,截至今年11月,氢燃料电池行业股权融资金额已达到13.72亿,融资金额比去年同期减少11.9%,从融资轮次分布看,由于氢能行业处于起步阶段,氢能企业的融资主要集中在早期轮次,其中A轮无论是数量还是金额都位居前列。从融资数量看,氢燃料电池2019年至2023年11月A轮16笔,天使轮12笔,B轮10笔,战略融资22笔。氢燃料电池方向融资金额也逐年攀升,2019年9.33亿、2020年的9.1亿、2021年的69.84亿、2022年的67.11亿,四年间融资金额涨幅达到619.29%。
部分最新一级市场融资企业介绍如下:
制氢端:
宝瀛气体是一家全国性气体产业投资运营平台企业,由前宝钢气体总经理盛中克成立于2021年4月,氢能源业务方面布局绿氢及工业尾氢,服务于氢能源、各类工业以及半导体客户。2023年3月公司先后宣布完成A轮和B轮融资。
中科氢易成立于2022年5月,致力于碱性电化学体系隔膜的创新与产业化,聚焦碱性电解水制氢和液流电池两大领域。2023年7月获得由麟阁创投领投的千万级天使轮融资。
储氢端:
中科富海是国内唯一拥有20K以下大型超低温装备自主知识产权技术的高端装备制造企业,于2023年8月完成C轮融资,融资总额8亿元。
燃料电池端:
陕西华胜渭蒲科技有限公司4月宣布正式完成数千万元的天使轮融资。该公司成立于2023年1月,主营业务为氢燃料电池的研发、生产及销售,是陕西渭南市政府与中国电子信息产业集团第六研究所合作的重点招商引资项目。
相关氢能公司:
滨化股份:氯碱行业龙头,副产氢已实现初步外售
宝丰能源:煤制烯烃行业龙头,布局绿氢耦合煤化工项目
卫星化学:轻烃裂解行业龙头,积极布局打造制氢产业龙头
东岳集团:氟硅材料龙头企业,质子交换膜技术领先
中复神鹰:主营产品碳纤维为储氢瓶应用材料,技术领先
美锦能源:焦炭龙头,率先转型入局氢能全产业链建设
东吴证券2月26日汽车与零部件行业研报:1月重卡批发同比+98.8%,表现超预期
报告核心观点:
行业总量:1月重卡产批表现超过预期,企业整体去库,渠道大幅加库:
-
产量:1月重卡行业月度整体产量为8.95万辆,同环比分别+86.6%、+62.3%;
-
批发:1月重卡批发量为9.69万辆,同环比分别+98.8%、+85.9%;
-
上险:1月重卡终端销量为3.39万辆,同环比分别+19.9%、-6.0%;综合产批零表现来看,1月季节性因素+货运行情影响下终端表现一般,去年同期低基数+补库+销量结转下产批同环比表现亮眼。
-
出口:1月重卡行业出口2.58万辆,同环比分别+37.6%、+33.1%。
-
库存:1月重卡行业企业库存-0.73万辆;渠道库存+3.72万辆,企业端去库,渠道端大幅加库。展望2月,考虑春节假期影响,预计重卡行业批发销量为6.2万辆左右,同环比分别-19.7%、-36.0%,1~2月累计15.9万台,同比+26.2%。
行业结构:新能源渗透率环比下降,重卡行业新能源渗透率10.6%,环比-6.5pct。1月国内重卡行业新能源产品销量为3607辆,行业渗透率为10.6%(纯电+氢能源+燃料电池),同环比分别+5.6、-6.5pct。其中纯电重卡销量为3513辆,同环比分别+155.9%、-32.0%;燃料电池重卡销量为94辆,同环比分别+62.1%、-90.7%;天然气重卡销量6370辆,同环比分别+95.8%、+3.7%,天然气重卡渗透率18.80%,同环比分别+7.3、+1.8pct。1月新能源重卡环比表现不及燃油重卡,燃料电池重卡销量环比大幅下降。
公司维度:1月重卡主要企业批发整体高增,一汽/东风/重汽销量表现领跑行业。
-
批发:1月国内重卡批发销量(含非完整车辆和半挂牵引车)排名前五的企业分别为中国重汽、一汽集团、东风汽车、陕西重汽、北汽福田,销量分别2.60、2.40、2.08、1.15、0.67万辆,市占率分别为26.9%、24.8%、21.5%、11.8%、6.9%,CR5为91.9%,同环比分别+2.2、+14.1pct,集中度环比提升;
-
上险:1月国内重卡终端上险量(含非完整车辆和半挂牵引车)排名前五的企业分别为东风汽车、一汽集团、中国重汽、北汽福田、陕西重汽,市占率分别为22.3%、21.9%、16.2%、10.0%、9.0%,CR5为79.3%,同环比分别-6.1、+5.1pct,集中度环比提升。
发动机配套维度:潍柴发动机配套量同比下降,解放/重汽/陕汽等均保持主要供货商,重卡发动机龙头地位稳固。
-
发动机企业角度:1月潍柴动力配套量0.87万套,同环比分别-7.4%、+3.9%,核心配套车企为中国重汽、陕汽集团、一汽集团、东风汽车、大运集团,五家整车厂出货量占比分别为33.8%、25.3%、24.8%、5.0%、3.1%,CR5为92.1%,同环比分别+1.5、-0.7pct;
-
整车厂内部来看:陕西重汽、中国重汽、一汽解放、东风汽车、福田汽车企业中,潍柴发动机配套比例分别为71.8%、53.3%、29.0%、5.8%、4.6%,同比分别-11.7、+15.4、-13.7、-6.8、-10.1pct,环比分别0.3、+1.3、+3.7、+1.8、-1.4pct,潍柴为陕汽、重汽、解放的核心供应链。
报告观点:燃气重卡+排标切换+经济复苏三重支撑,24-25年重卡板块有望开启新一轮向上周期,看好24Q1重卡消费旺季布局机会。
-
中长期维度,燃气重卡+国四淘汰+工程复苏三重因素共振,坚定看好2024-2025年向上周期。海内外天然气产能落地,国内天然气供给充裕,各地加气站建设加速推进,供给/需求/政策多维催化2024年燃气重卡渗透率有望进一步提升;配合国四重卡淘汰以及万亿国债对于工程重卡销量修复向上的催化驱动,预计2024-2025年国内重卡行业批发销量分别为112/130万辆,同比分别+21.3%、+15.9%;
-
短期维度,24Q1重卡在消费旺季+燃气价格有望季节性回落双重因素驱动下销量有望高增,带动业绩强兑现。
重卡板块聚焦强α(天然气重卡受益)+业绩兑现高确定性品种,优势企业:潍柴动力、中国重汽、一汽解放、福田汽车。
产业数据
中汽协:氢燃料电池汽车产销创新高,单月首次破千
中国汽车工业协会日前公布2023年12月氢燃料电池汽车产销数据,国内氢燃料电池汽车当月产销分别约为1300辆、1500辆,同比增长分别为98.8%、149.1%;2023年全年产销分别约5600辆、5800辆,同比分别增长55.3%、72.0%。氢燃料电池汽车产销创历史新高,单月首次破千。
企业动态
中兴通讯采用太阳能、甲醇制氢燃料电池和智能储能的绿色供电方案为德国O2建设通信站点
这是德国O2首次在商用中采用这一绿色方案,在边远通信站点展现绿色创新力量。站点供电以太阳能发电为主,当在冬季或雨水季节光照弱时由甲醇制氢燃料电池作为发电补充,从而实现了100%的供电可用性,有效保障通信服务的稳定运行。采用太阳能和甲醇制氢燃料电池的组合,最终产物只有水和少量二氧化碳,从根本上降低了碳排放问题。这一极致绿色的能源解决方案不仅对环境友好,也符合德国政府和企业对可持续发展的高标准要求。此外,甲醇制氢在模块内完成,避免了氢气存储和运输中的泄露和爆炸风险,相较传统氢燃料电池更为安全和环保。
亿华通:新获得一项实用新型专利授权
企查查数据显示,亿华通新获得一项实用新型专利授权,专利名为"一种集成氢燃料电池发动机以及车辆",专利申请号为CN202320923609.0,授权日为2024年2月27日。
投资互动
2月26日投资者互动平台:
泰和科技:氢力新材料目前在用15万吨离子膜烧碱项目,预计可副产氢气3750吨/年
云内动力:2024年将积极开拓氢燃料电池相关市场
专利公告
2月26日国家知识产权局公告:
广汽集团:取得燃料电池氢循环系统专利
实现电堆保护并节约硬件成本。
科威尔:申请燃料电池活化专利
活化燃料电池的阳极和阴极分别通入气体。
海外资讯
韩国将投资1660亿韩元(约9亿人民币)推动环保船舶研发,进口氢和氨是造船业新机遇?
韩国产业通商资源部2月26日公布了《2024年环保船舶发展实施计划》,鼓励开发氢、氨和甲醇船,将对环保船舶投资1660亿韩元。这是去年11月宣布的船舶开发领先战略的后续措施。韩国拟通过确保氢和氨等领先技术、建立测试基地、推动示范项目、培养专业人才等手段确保环保船舶建造保持世界领先水平。
具体来说,韩国将开发氢、氨推进系统,开发液化天然气(LNG)船舶零部件,开发液化二氧化碳船和甲醇推进船新型核心装备。为此,将为55个项目提供总计752亿韩元的支持。此外,今年起,还将新建氨推进设备示范基础设施、船舶液氢零部件试验中心、电力推进系统综合安全试验评价设施等。为此,将在13个项目上投资484亿韩元。
为实现全球首艘液氢运输船商业化,今年将推进试验船建造项目,20个项目投资296亿韩元,完成多用途海上示范船的建造。
韩国产业通商资源部还将氢、氨列为环保燃料并推动从海外进口,但被批评韩国作为资源贫乏国家总是考虑依赖海外能源。
印度阿达尼新工业公司正为其国内绿氢项目募资30亿美元
据称,贷款期限可能为三到五年,定价与担保隔夜融资利率挂钩。与该公司讨论信贷安排的贷款机构包括星展银行、德意志银行、第一阿布扎比银行、ING银行、土耳其三菱日联银行和渣打银行。阿达尼计划从2027年开始在西部古吉拉特邦生产清洁燃料。10年内预计投资500亿美元。
安赛乐米塔尔获得欧盟委员会批准的13亿欧元拨款,支持德国两家钢铁厂利用低碳氢实现脱碳
德国政府将提供直接拨款,用于在不来梅和艾森许滕施塔特建设一座直接还原铁(DRI)工厂和三座新电弧炉,该公司在那里运营着3座燃煤高炉和3座氧气炉。新装置将使用可再生氢气运行。这些工厂每年将使用超过13.5万吨可再生氢气。但是,安赛乐米塔尔欧洲公司首席执行官Geert van Poelvoorde却认为,在欧盟钢厂使用绿氢并没有经济性。目前,欧盟电解制氢的成本在5.80-7.10美元/公斤之间,而采用CCS的蓝氢则为2.70-2.90美元/公斤。除了德国的资金外,安赛乐米塔尔还获得了超过10亿欧元的欧盟国家援助资金,以支持将可再生氢引入其钢铁生产业务。项目预计将于2026年开始运营,计划每年生产380万吨绿色粗钢。
挪威氢能领军企业Nel-Asa被分析师将盈利目标价大幅下调70%
分析公司杰富瑞(Jefferies)在财报Nel-Asa发布前下调了这家挪威氢能企业的评级,将目标价格从20挪威克朗下调72.5%至5.50挪威克朗。分析师康斯坦丁·黑塞(Constantin Hesse)对氢能行业表示谨慎,强调由于经济环境和政府监管措施以及未来需求发展的不可预测性,相关行业面临着挑战。对Nel ASA来说,电解槽行业竞争的加剧使得其获得订单变得更加困难。本月初,Nel-Asa宣布重新调整与氢能卡车制造商尼古拉的交易。Nel Asa将于2月28日公布数据,竞争对手Plug Power将于3月1日公布。
荷兰鹿特丹港称电解制绿氢成本已周期性低过灰氢
该港口指出,灰氢绿氢两者之间的成本差距已经缩小到绿氢周期性地比灰氢便宜的程度。这仍然很大程度上取决于天气,当大量风能和太阳能产生时,绿电制绿氢比灰氢更便宜。可再生能源的可变性是其发展的主要障碍。强风和高电力需求时段很少重合,这意味着过多风能被弃。例如,2022年苏格兰风能发电量为27.5TWh,但约4TWh被弃。绿氢被认为是对此的一种可能的应对措施,电解槽中利用多余电力来产生几乎免费的氢,并缓解国家电网的压力,这一策略被称为"调峰"。
日本寻求和南非绿氢领域合作
在约翰内斯堡,30多家日本和南非公司代表举行绿氢研讨会,主导会议的是南非国家能源发展研究所(Sanedi)的Sampson Mamphweli教授,他强调了南非在氢技术发展中的关键作用,南非拥有全球70%的铂族金属(PGM)储量,铂族金属是氢燃料电池技术的重要催化剂。据称,日本公司计划向南非绿氢项目注资3000亿兰特(1100亿人民币)。
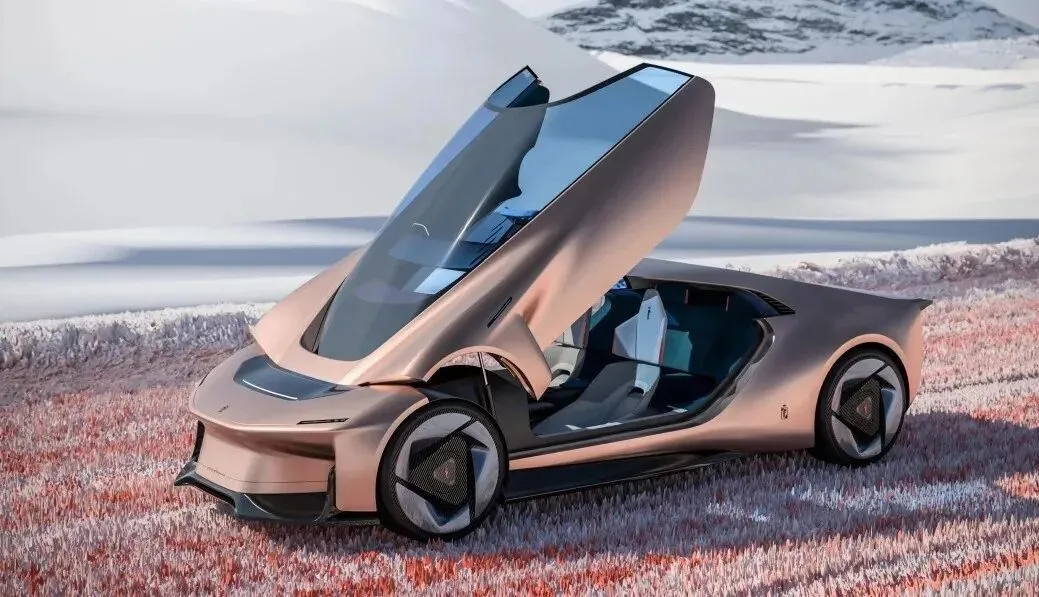
宾尼法利纳(Pininfarina)在日内瓦车展上推出氢动力V6 Enigma GT
Pininfarina的Enigma GT在2024年日内瓦车展上首次亮相,这款未来派豪华旅行车是一款概念车,是宾尼法利纳(Pininfarina)为2025年95周年庆典准备的车型。Enigma GT的突出特点是氢动力内燃机。该车采用中后置发动机布局,2.5升涡轮增压V6发动机位于后排乘客后方,而电动机为前轮提供动力,整车全轮驱动系统。百公里加速4秒,436马力,仅电动机即可产生268马力。混合方式驾驶的续航里程估计约为550公里,加注燃料时间5-6分钟。
设计风阻系数仅为0.24,主要是通过结合主动式格栅百叶窗、主动式前轮导流板、自动调节后翼子板和紧凑的前部区域实现。中后置发动机布局也起到了减少阻力的作用。尽管动力系统很复杂,宾尼法利纳仍然通过使用碳纤维单体壳来减轻重量,该概念车重约1690公斤。
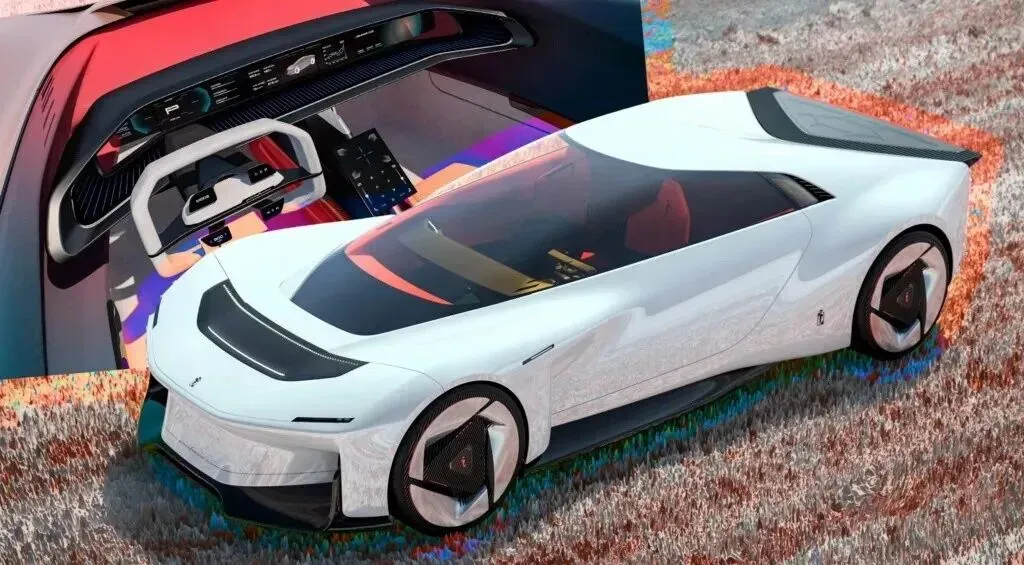
其运动型内饰的灵感源自法拉利512 S Modulo和Abarth 2000 Coupe等宾尼法利纳标志性设计。方向盘酷似赛车,屏幕占据了机舱的主导地位,主OLED面板从一侧延伸到另一侧。还有一个单独的屏幕,可以轻松实现重要的汽车控制功能,并且方向盘配备了触摸控制按钮。但屏幕并不止于此,整个挡风玻璃都是增强现实景观。宾尼法利纳将大量信息投射在挡风玻璃上,为驾驶员提供重要信息和帮助。此外,还可以使用自动驾驶模式进行长途旅行。
爱尔兰为购买重型氢动力汽车用户提供大额补贴
这项名为零排放重型车辆购买补助计划的举措应鼓励爱尔兰企业购买低排放卡车、货车和公共汽车。补贴金额将根据相关车辆(扣除增值税和其他减免额)与同等柴油车型之间的差价而定。援助金额将与受益公司的规模成正比。最高的(60%)适用于员工人数少于50人(或年营业额不超过1000万欧元)的小公司;员工人数少于250人(或营业额不超过5000万欧元)的中型公司将获得成本差额50%的补贴;规模较大的公司将获得30%的援助。
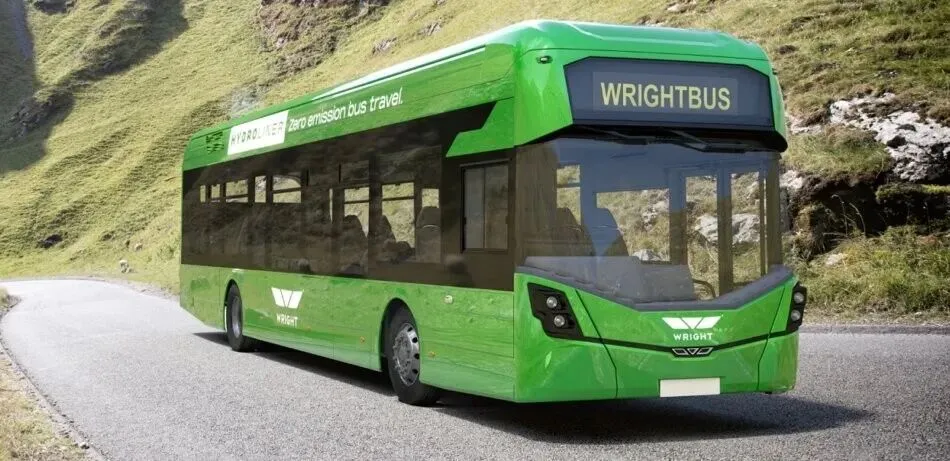
北爱尔兰巴士制造商Wrightbus获得28辆氢巴士的欧洲新订单,欧洲多国推广氢能公交
德国运输公司Saarbahn GmbH订购了28辆Kite Hydroliner,前5辆将于今年交付。Saarbahn GmbH拥有580名员工,每年通过公路和铁路运送约4370万名乘客。此前,Wrightbus从德国运营商West Verkehr接到12辆单层氢能巴士订单,与德国运营商Regionalverkehr Köln GmbH(RVK)则签署了一份60辆单层氢能巴士Kite Hydroliner合同。
欧洲氢巴士过去一年订单不断,波兰客车制造商Solaris称已交付200辆氢燃料电池客车,仍有500辆待交付。它的客户来自意大利博洛尼亚(130辆)、威尼斯(90辆);德国科隆(53辆);以及奥地利、瑞士、西班牙、法国、荷兰、波兰、瑞典和斯洛伐克。Solaris的巴士可容纳138名乘客,8个车顶气瓶可储存超过50公斤的氢气,续航350公里。
德国科隆称到2024年底将有160辆氢能公交车投入运营,为欧洲运营最多氢能公交的城市。
韩国氢能公交今年目标2700辆
仁川市是韩国最多氢能公交车的城市,预计今年将有200辆公交车上路,到2024年底将有700辆。韩国的目标是到2024年底,将运营的氢能公交车从2023年底的582辆增加至2700辆。
俄罗斯彼尔姆理工学院科学家研究让氢气输送更安静的方法
当管道输送包括氢气在内的混合气体时,噪音会增加,会损害听力并对设备产生负面影响。彼尔姆理工大学的科学家研究了氢气流经管道时声波的行为,并测试了不同材料,发现有办法将噪音水平降低到安全水平。论文发表在《PNIPU力学通报》上,这项工作是在俄罗斯教育和科学部项目FSNM-2023-0004"氢能"的财政支持下进行的。根据能源战略ES-2035,俄罗斯将优先发展氢气和含氢气体混合物的运输和储存。据预计,到2040年,俄罗斯氢气管道网络长度将达到2.3万公里以上,其中75%由现有天然气管道改造。
问题是,使用现有管道输送掺氢气体时,噪音可能会大大超过对人类安全的标准。研究人员对使用不同材料制成的隔板时管道中声波的传播和阻尼过程进行了研究。他们开发了一个数值模型,将材料的参数代入其中,并确定隔板振动的频率和幅度以及压力将如何变化。研究将有助于找到在通过管道输送气体(包括氢气及其混合物)时降低噪音的最有效方法。