国金证券行业研究:FCV装机持续增长,绿氢大项目招标陆续开启——行业数据深度剖析
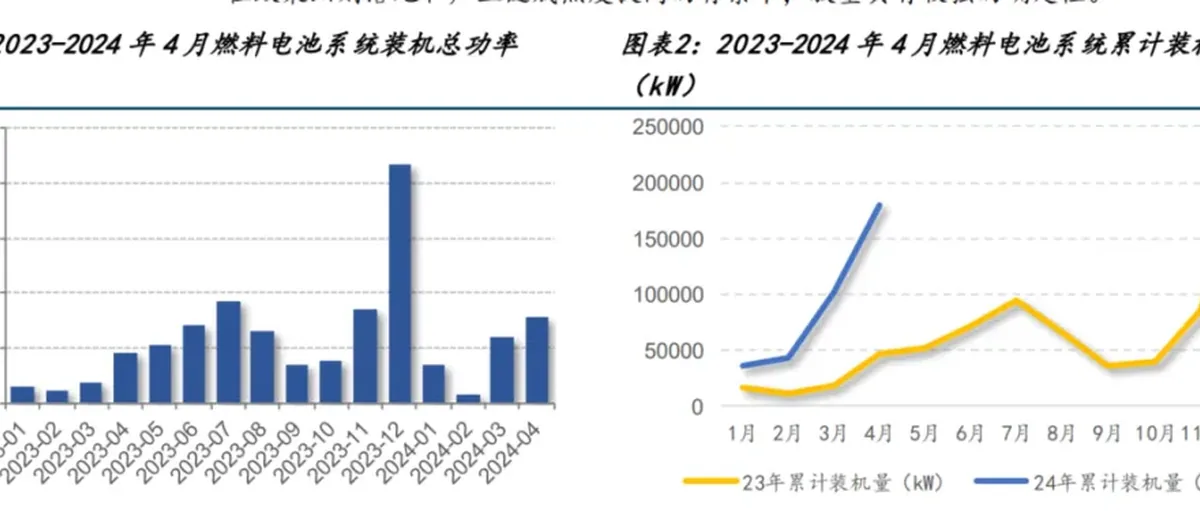
FCV 4月份装机规模高达77.52MW,预计到2024年底可累计装机179.42MW
2024年4月份,燃料电池系统装机量为77.52MW,同比增长69.1%,主要来源于重型货车和轻型货车。至于2024年的前四个月,燃料电池系统累计装机量达到179.42MW,同比增长291%,预示着行业将呈现高速增长的态势,在政策细则逐步落实以及产业链成熟度提升的背景下,市场规模的扩大具有较高的确定性。
FCV的4月份上险量为527辆,而2024年的累计上险量则为1351辆。2024年4月份的上险量为527辆,同比增长4.2%,其中526辆为商用车。由于统计口径的差异,中汽协公布的4月份FCV产销数据分别为526辆和341辆,同比增长12.5%和8.4%。2024年1-4月份的累计上险量为1351辆,同比增长123.83%。
| FCV数据指标 | 2024年4月 | 同比增长 | 2024年1-4月累计 | 同比增长 |
|---|---|---|---|---|
| 燃料电池系统装机量 | 77.52MW | 69.1% | 179.42MW | 291% |
| 上险量 | 527辆 | 4.2% | 1351辆 | 123.83% |
| 中汽协产量 | 526辆 | 12.5% | — | — |
| 中汽协销量 | 341辆 | 8.4% | — | — |
锋清氢能在单月装机量方面领先,2024年累计装机量以亿华通居首
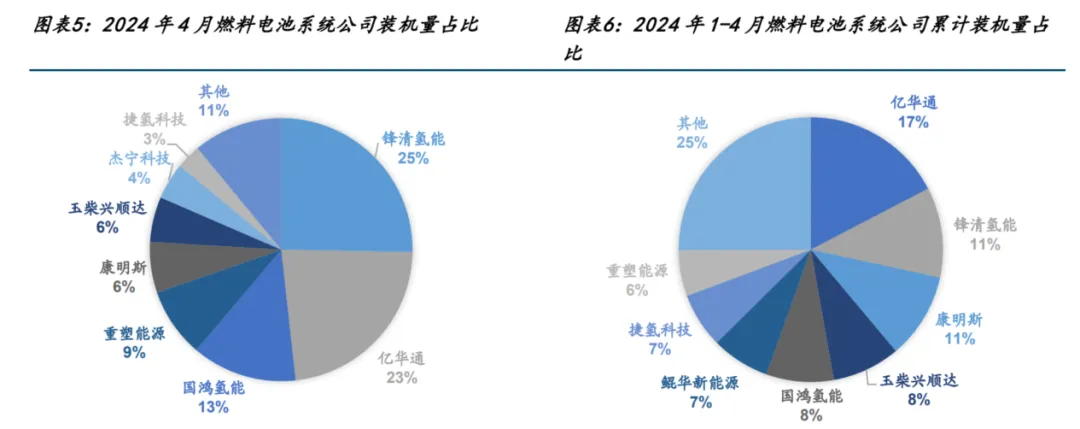
在4月份,锋清氢能的装机量领先,达到了19600kW,占比25%;亿华通紧随其后,装机量为17774kW,占比23%;国鸿氢能排名第三,装机量为10010kW,占比13%。
| 4月系统供应商 | 装机量(kW) | 占比 |
|---|---|---|
| 锋清氢能 | 19600 | 25% |
| 亿华通 | 17774 | 23% |
| 国鸿氢能 | 10010 | 13% |
2024年1-4月份,前五大系统供应商分别为亿华通、锋清氢能、康明斯、玉柴兴顺达和国鸿氢能,其中亿华通的累计装机量位列第一,达到了30920.7kW,占比17%;锋清氢能的累计装机量紧随其后,为19600kW,占比11%;康明斯的累计装机量排在第三,为18700kW,占比11%,众多新兴系统企业表现活跃。
美锦汽车在单月和累计上险量方面均名列前茅
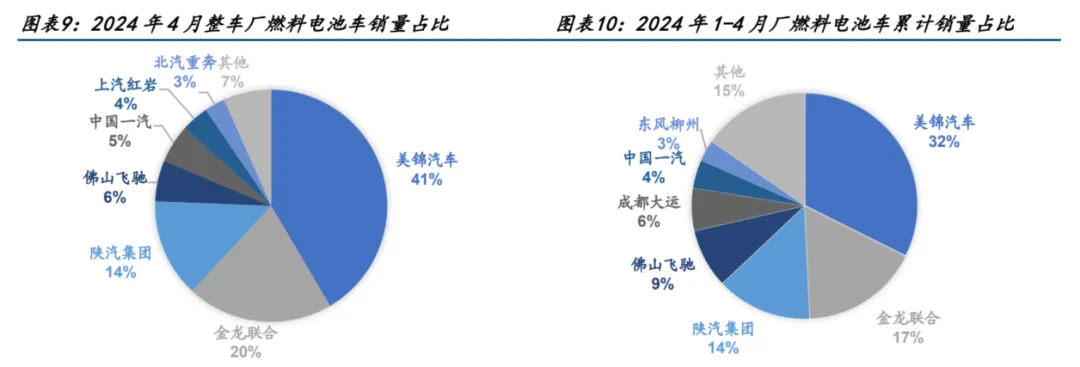
在4月份的商用车市场上,美锦汽车的上险量最高,达到了218辆,占比高达41%;金龙联合排名第二,为107辆,占比为20%;陕汽集团排名第三,为72辆,占比为14%。
| 4月车企上险量 | 上险量(辆) | 占比 |
|---|---|---|
| 美锦汽车 | 218 | 41% |
| 金龙联合 | 107 | 20% |
| 陕汽集团 | 72 | 14% |
2024年1-4月份,美锦汽车的累计上险量位列第一,达到了429辆,占比为32%;金龙联合的累计上险量紧随其后,为224辆,占比为17%;陕汽集团的累计上险量排在第三,为182辆,占比为14%。
示范城市群产销状况:北京城市群整车落地数量居首
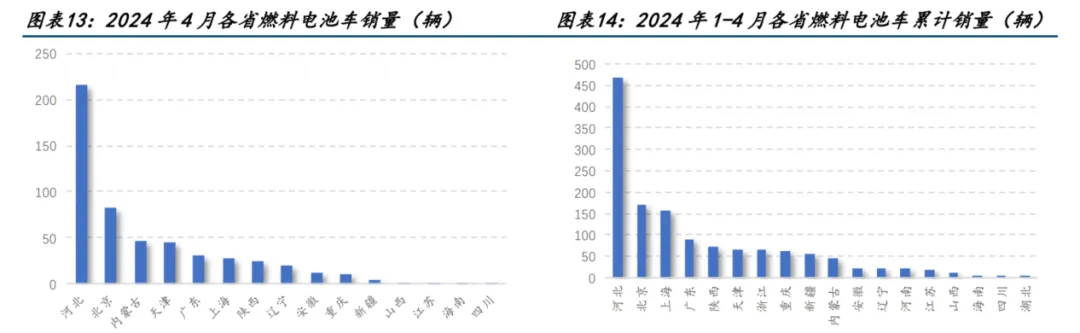
依据五大城市群统计标准,至2024年4月,北京城市群整车落地数量最多,达到127辆,其中北京与天津分别贡献82辆与45辆;紧随其后的是河北示范城市群,落地车辆共计72辆,包括乌海、张家口及上海市,贡献车辆分别为29辆、15辆及28辆;河南城市群落地车辆44辆,主要来自张家口与上海市,分别贡献15辆与28辆;上海城市群落地车辆63辆,分别来自上海与鄂尔多斯,贡献车辆分别为28辆与16辆;广东城市群落地车辆32辆,包括深圳30辆与佛山1辆。
2024年1至4月累计,河北城市群整车落地数量最多,达到471辆;其次为河南示范城市群,落地车辆总数为403辆;北京城市群排名第三,落地车辆总数为222辆;上海城市群落地车辆总数为178辆;广东城市群落地车辆总数为101辆。
全球整车产销情况
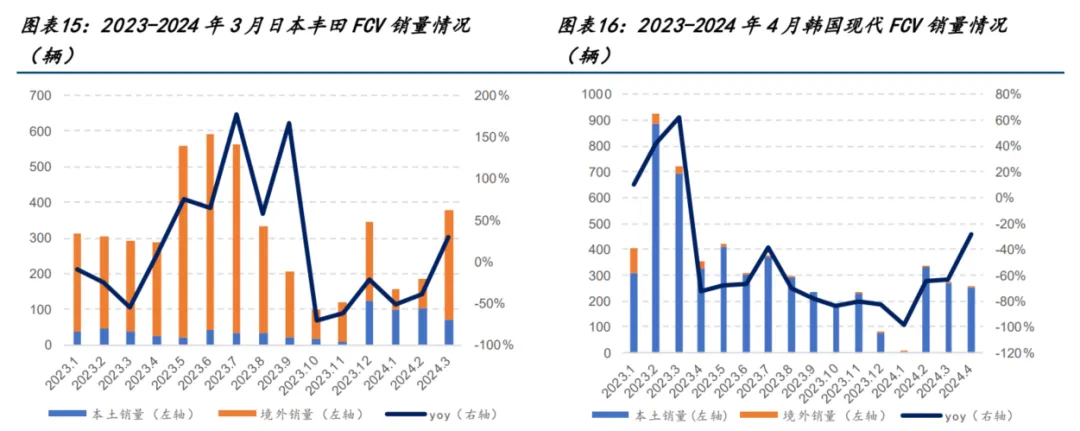
- 日本:2024年3月,日本丰田FCV全球销量为380辆,同比增长29.69%;2)韩国:韩国现代FCV全球销量为332辆,同比下滑6.21%;3)美国:2024年4月,美国国内FCV销量为48辆,同比减少77.36%。2024年4月,日本丰田FCV在美国市场的销量占比高达73%。
绿氢项目电解槽招标情况
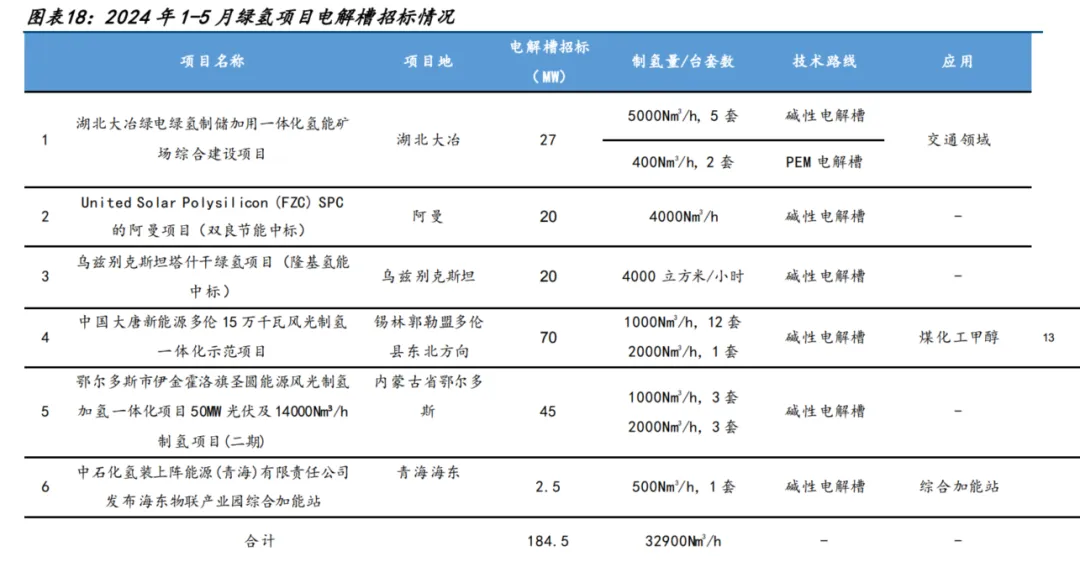
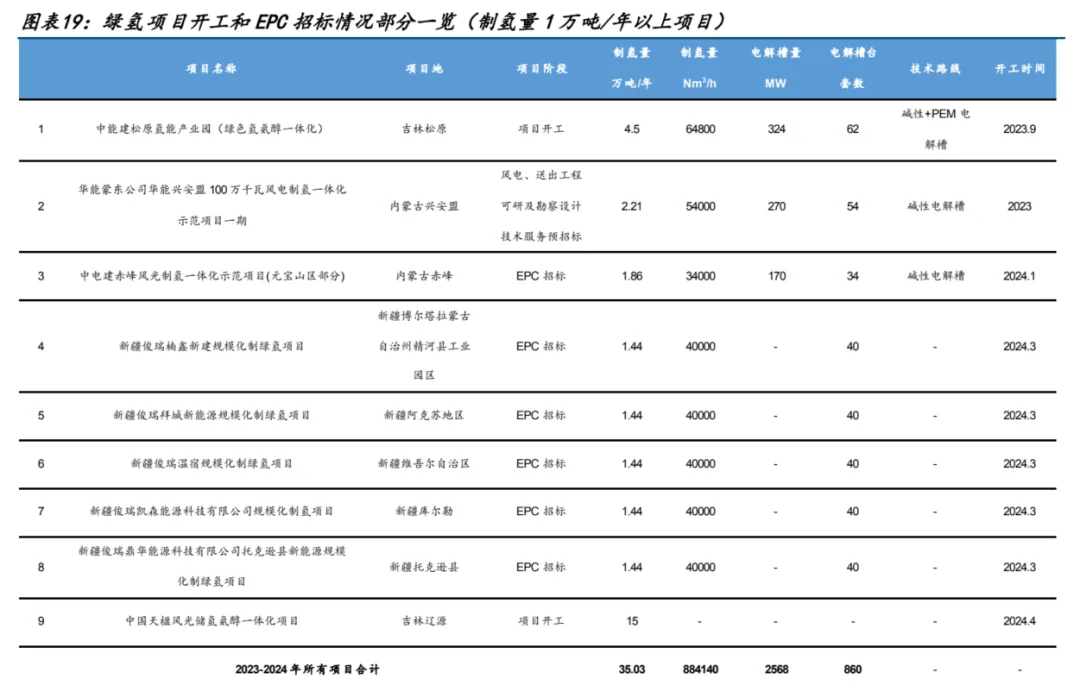
2024年1至5月,已公开招标电解槽的绿氢项目共计6个,总计电解槽招标量达到184.5MW。2023年全年,已公开招标电解槽的绿氢项目共计19个,总计电解槽招标量达到1882MW。根据绿氢项目开工及EPC招标情况,目前已开工绿氢项目35.03万吨,884140Nm³/h、860套电解槽将陆续启动招标工作。
就制氢项目电解槽企业中标份额而言,派瑞氢能、隆基氢能以及阳光电源均位列前三,占比分别为16%、14%和13%。已开标项目的电解槽大部分为碱性,入选的碱性电解槽价格平均值/中位数分别为708.81/708.81万元/套,作为第一中标候选人的碱性电解槽价格平均值/中位数分别为733.75/699.86万元/套;PEM电解槽价格平均值/中位数分别为726.49/714.38万元/套。