Rystad Energy:中国绿氢产量今年有望超越国家规划目标,在建世界最长输氢管道
中国的国家级氢能计划的目标是到2025年实现绿氢年产能20万吨,然而,中国有望提前大幅超越此目标。
中国的氢能产业正呈现迅猛发展态势,电解槽产能和绿色氢能项目投资显著增加。
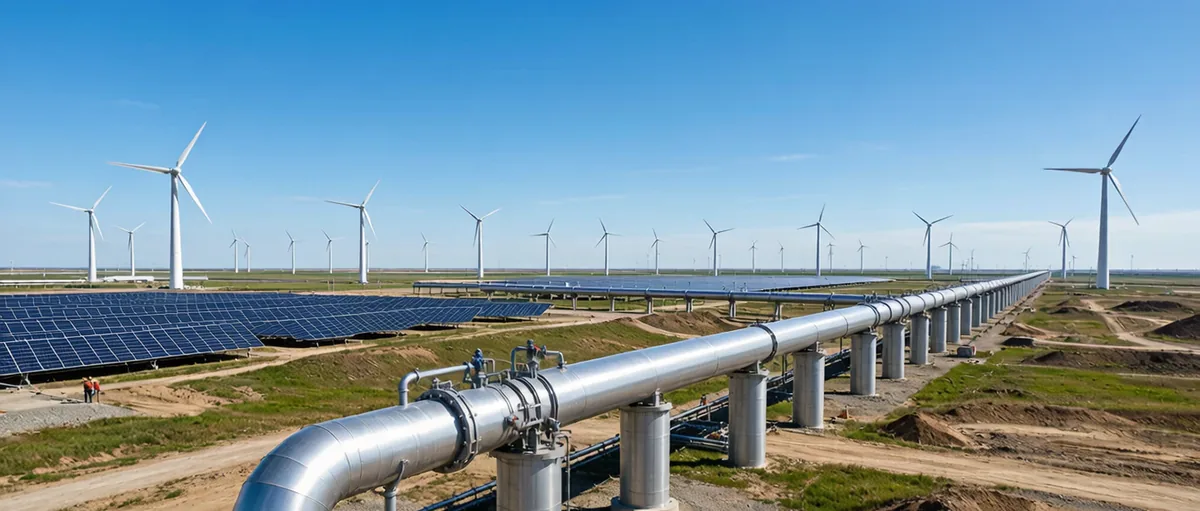
中国西北、东北地区丰沛的太阳能和风能资源正强力推进绿色氢能项目的实施,并计划构建雄心勃勃的氢气管线网络,将可再生能源生产中心与需求中心紧密相连。
装机与产量:2024年底即可超越国家规划
中国的国家规划将氢能确立为其低碳能源转型战略的核心要素。中国致力于借助氢能实现脱碳,Rystad Energy预计到今年底将安装约2.5GW的电解槽容量。预计该产能每年将生产22万吨的绿氢,比全球其他地区的总和还多出6千吨。根据中国国家规划,中国的目标是到2025年底实现20万吨/年的绿色氢能产量,然而,数据显示,到今年年底,这一产量就将超越这一规划。
中国在2023年累计安装了1GW的电解器容量,巩固了其在该技术应用领域的全球领先地位。然而,中国氢气供应的大部分来源于通过煤气化或蒸汽甲烷重整(SMR)生产的灰氢。若中国期望实现其双重碳排放目标,即在2030年达到排放峰值并在2060年实现碳中和,那么转向低碳制氢方法将显得尤为重要。
2022年初,中国发布了国家级氢能计划,即《氢能产业发展中长期战略》。该计划是中国2021年至2035年氢能目标的全面蓝图,目前其生产目标已经变得易于实现。
从灰氢向绿氢:双碳目标下的转型
尽管中国提出的标准和解决方案代表着进步,但其与欧洲同行设定的更为严格的标准仍有差别。通过制定明确的标准,中国可以确保其氢能计划不仅在国内,而且在全球范围内为可持续的未来作出重大贡献。
输氢管道网络:联通东西部供需
尽管取得了进展,但中国东部的氢能需求中心与北部丰富的太阳能和风能资源之间存在地理差异,而北部的太阳能和风能资源非常适宜发展绿氢生产。例如,内蒙古和甘肃已设定到2025年绿氢能生产目标。他们的氢能生产努力加上其他省份将总共超过100万吨/年,已经是中国国家目标的五倍。当然,这将导致供需更加失衡,促使中国探索扩建其氢能管道网络。
一项值得关注的举措是中国央企中石化建设一条长达400公里的管道,将内蒙古的乌兰察布与北京的燕山紧密相连。该管道的初始运输能力为每年10万吨,计划扩大到每年50万吨,是中国首条长距离氢气管道。此外,中国正在开发一条从张家口经承德和唐山至曹妃甸港的737公里长的氢气管道,总投资额高达8.45亿美元。(今年4月,内蒙古乌兰察布至京津冀地区氢气输送管道示范工程环境影响评价工程相关招标公告,该输氢管道示范工程途经内蒙古自治区、山西省、河北省、北京市和天津市等5个省级行政区,管道全长约1145公里)
若建成,这将是全球最长的氢气管道。中石化旗下的管道工程公司计划到2050年将该网络拓展至6000公里。
风光资源富集区:各省制氢目标加码
中国境内的北部和西北地区拥有丰富的太阳能及风能资源,包括新疆、甘肃以及内蒙古。自2023年起,全国太阳能光伏发电产能剧增至217吉瓦,较2022年的数据扩大了2.5倍;同期风能发电装机容量亦上升了76吉瓦,翻了一番。大部分新增风能装机位于内蒙古,新增容量超过24吉瓦,新疆和甘肃的新增容量均超过5吉瓦。因此,大部分绿氢项目选址于此。
这些地区具备丰富的可再生能源产能。
太阳能和风能资源丰富的省份亦宣布了更为宏伟的制氢目标。例如,内蒙古计划在2025年前实现每年48万吨的可再生氢气产量,而甘肃则设定了每年20万吨的目标。这些省份在推动该地区转型过程中具有举足轻重的地位,对上述提及的100万吨目标产生了深远影响,并为中国在该地区的氢气生产做出了重要贡献。
挑战与前景:满负荷运行与市场份额提升
尽管近期已有多个项目投入运营,然而在中国,确保电解槽设施满负荷运行仍面临诸多挑战。一个主要瓶颈在于为电解槽供电所需的庞大可再生能源供应。例如,生产100万吨/年的绿氢需约20吉瓦的陆上风电容量。因此,氢气项目与中国其他大量的电气化需求形成直接竞争。
同时,电解槽以低于额定容量运行可能引发安全风险。当前中国所使用的大多数碱性电解槽的运行范围在标称容量的30%至100%之间。因此,若可用电力将氢气产量限制在其最大容量的30%以下,电解槽将因安全原因而关闭。
尽管面临这些挑战,Rystad Energy预期绿氢在中国的市场份额将持续增长,尤其是考虑到中国每年都在以全球领先的速度安装新的电解槽容量,这与中国在太阳能光伏和风能行业持续保持领先地位的发展趋势相吻合。预计到2030年,中国四大氢能项目将占据全国绿氢总产能的一半。
(Rystad Energy)