东兴6月7日氢能行业系列报告(一):脱碳减排背景下需求空间广阔,燃料电池重卡环节先行受益
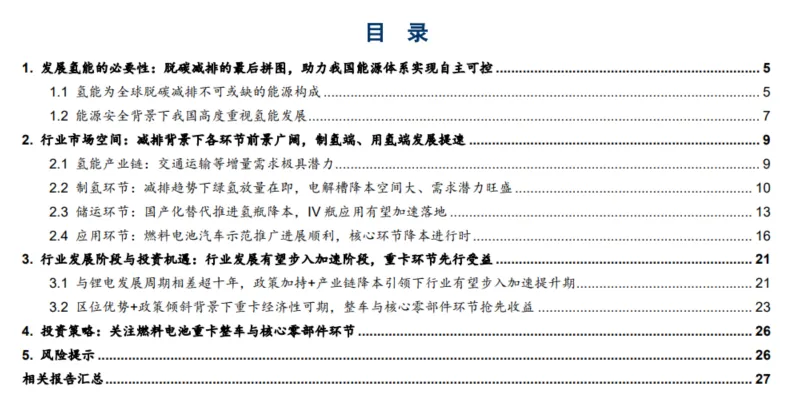
摘要:氢能是我国战略性新兴产业与能源领域新质生产力的代表。近期行业积极变化引起市场关注度提升,我们认为行业或处于新一轮增长的起点。本报告将从"行业发展必要性"、"行业市场空间"以及"行业发展阶段与投资机遇"三个维度阐述行业发展逻辑普遍存在的疑问。
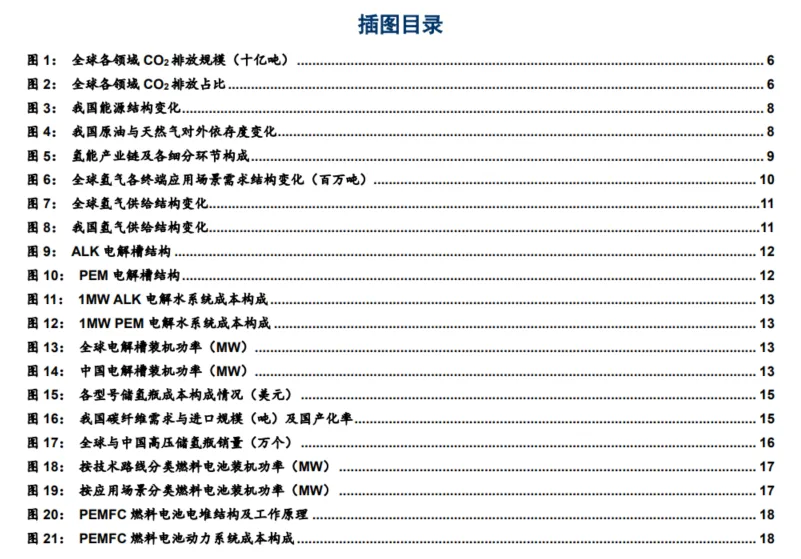
发展氢能的必要性:在全球各国达成长期减排脱碳趋势强共识背景下,氢能可推动能源、交通及工业等主要碳排放领域实现大规模深度脱碳,在建筑供热、重载航运及冶金等领域进行减排替代,并可作为长时储能媒介耦合可再生能源,提升能源利用效率并稳定电网,为全球脱碳减排不可或缺的能源构成。我国石油与天然气等主要工业与交通消费能源对外依存度较高,能源安全问题面临严峻考验,作为全球最大的产氢国家,我国可基于氢能资源禀赋优势替代对外依存度较高的化石能源,实现能源自主可控。国家高度重视氢能发展,预计2050年氢能在我国能源体系中占比将超过10%。
行业市场空间:氢能需求空间广阔,除传统石油炼化/合成氨/甲醇化工外,未来将发力于交通/储能/绿氨/冶金等领域,上游制氢环节及下游应用端燃料电池汽车发展提速:制氢成本下降叠加碳价提升等因素推动绿氢平价化放量趋势,2030年电解水制氢占比有望提升至33%,电解槽需求快速增长,预计2027年全球电解装机9.3GW,5年CAGR 56%,其中PEM电解槽降本潜力空间巨大,有望在持续降本下实现快速渗透;各国氢能战略加码燃料电池汽车,我国示范推广进展顺利,规模化效应带动系统及核心环节持续降本,驱动燃料电池装机规模稳定增长,目前示范城市群中长期规划明确,政策催化有望带动产业链商业化进程或步入加速期,预计2025/2030年我国燃料电池汽车销量1.3/5.5万辆,2030年保有量近20万辆,燃料电池系统装机功率增长将超过车端,预计2025/2030年装机功率1.8/8.8GW。
行业发展阶段与投资机遇:对标锂电新能源车行业,燃料电池汽车在政策推出节点、行业发展规模及产业链降本进程等维度上滞后锂电发展周期十年以上,锂电产业链快速发展得益于政策支持+技术进步+规模效应带动电池等核心零部件降本,进而驱动需求释放。当前燃料电池核心零部件较大程度的降本已为规模增长提供了潜力,用氢成本及加氢基础设施是制约起量的主要瓶颈,政策支持引导+用氢成本下降行业有望复制锂电发展逻辑步入加速提升期,板块投资的主要推力也将由政策推出预期或超预期规划目标等催化因素转变为订单招标/推广运营规模、政策支持力度及经济性等维度超预期边际变化带来的催化。
燃料电池重卡环节有望先行受益:1)减排推动重卡新能源化趋势,燃料电池重卡车型优势显著、应用场景占优;2)主要重卡市场与燃料电池汽车示范城市群、氢能资源富集区基本重合,有较强的应用推广基础;3)当前补贴后燃料电池重卡购置成本与燃油/纯电重卡差距相对较小,制氢端降本+通行费减免政策降低运营成本,燃料电池重卡经济性提升可期;4)政策引导倾斜重卡应用,零部件环节补贴力度不减,有望持续受益。
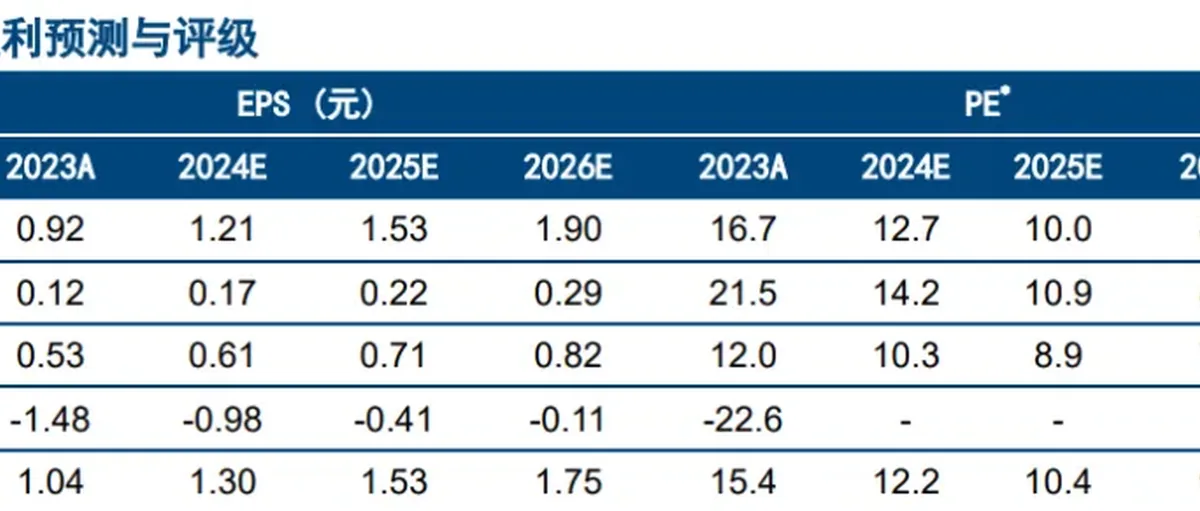
策略:建议关注燃料电池重卡整车与核心零部件环节:24-25年示范推广节奏有望提速,重卡兼具应用场景优势与需求端区位优势,占比有望进一步提升,在补贴倾向重卡车型背景下,整车环节将抢先受益,主要受益标的为中国重汽、福田汽车;示范期内政策对国产化核心零部件奖励力度维持不变,同时车端规模放量将直接带动零部件需求快速提升,建议持续关注价值量大且技术壁垒相对较高的环节。
推荐核心零部件布局全面、卡位示范区域优势的中原内配,亿华通(A/H)、潍柴动力为主要受益标的。部分氢能企业于港交所申报上市流程,建议持续关注后续进展。
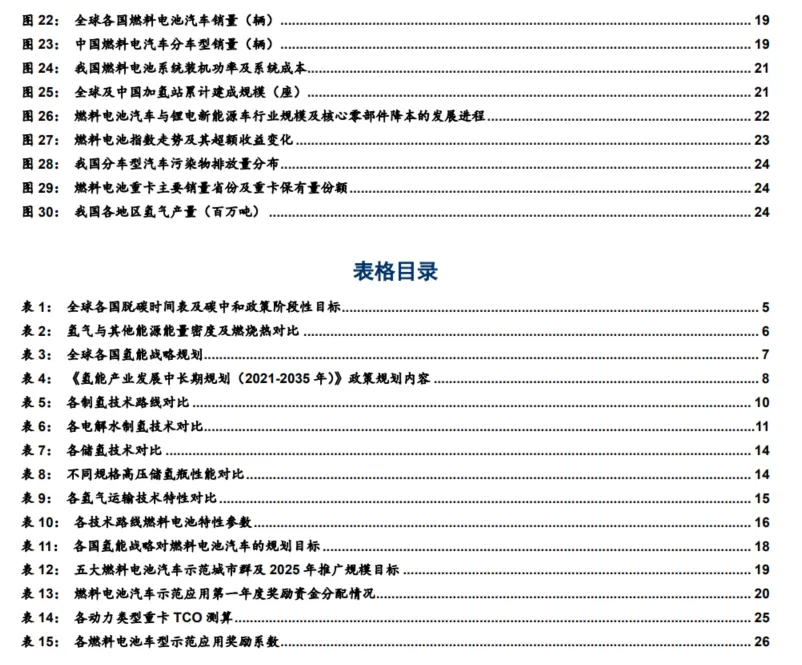
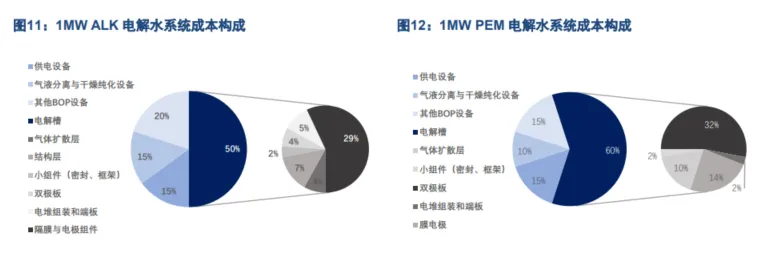
成本优势带动ALK出货占优,PEM降本空间大,电解槽长期需求潜力旺盛。由于ALK电解槽技术相对成熟,其成本与售价相较PEM有较大的优势,1000Nm³ ALK电解槽设备售价约600-800万元,与200Nm³ PEM电解槽价格相近,二者单位成本相差3-4倍。成本优势带动ALK电解槽出货高增,2022年全球ALK电解槽出货775MW,占比76%。
目前我国ALK电解槽已实现规模化生产,2022年国内95%以上的电解槽出货为ALK技术路线,PEM电解槽由于质子交换膜、催化剂等核心材料依赖进口,目前仍处于发展初期。PEM路线相较ALK路线在启停响应速度、效率衰减等方面优势显著,同时体积更小具有更广泛的应用场景,未来有望通过规模化生产以及降低贵金属催化剂用量等方式实现降本,预计2030年PEM电解槽单位成本有望降低至63-234€/kW,降幅近80%,降本潜力空间较大。
平价化趋势加速绿氢放量,长期电解槽市场空间广阔、需求潜力旺盛,预计2027年全球范围电解槽年装机功率有望达9.3GW,5年CAGR 56%,我国电解槽年装机功率有望达7.3GW,占全球年装机功率近80%。PEM电解槽将在持续降本推动下实现快速渗透,2027年全球PEM电解槽装机功率有望增长至3.1GW,5年CAGR 66%。
策略:关注燃料电池重卡整车与核心零部件环节
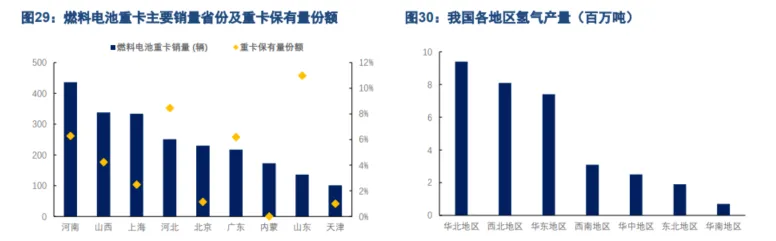
基于上述逻辑,报告判断在示范城市群政策加持下,燃料电池重卡推广有望顺利推进,实现规模放量,核心零部件环节亦将持续受益,建议关注燃料电池重卡整车与核心零部件环节。总量上,当前燃料电池汽车保有量1.8万辆较2025年5万辆目标仍有3.2万辆差距,2024-2025年各示范区域推广节奏有望提速,重卡兼具应用场景优势与需求端区位优势,占比有望进一步提升,在补贴倾向重卡车型背景下,整车环节将抢先受益,主要受益标的为中国重汽(重卡销量龙头,与丰田合作开发车型输出功率国内居首位)、福田汽车(燃料电池汽车销量行业领先,联合亿华通/丰田发力京津冀示范城市群)。
示范期内政策对国产化核心零部件奖励力度维持不变,同时车端规模放量将直接带动零部件需求快速提升,建议持续关注价值量大且技术壁垒相对较高的环节,我们推荐核心零部件布局全面、卡位示范区域优势的中原内配(战略合作宇通/重塑科技布局河南示范城市群,覆盖系统总成/双极板/空压机等五大核心环节),亿华通(A/H)(电堆-系统一体化布局优势,23年系统装机、旗下神力科技石墨板电堆出货均为第一)、潍柴动力(与巴拉德/陕汽集团成立合资公司,全面覆盖电堆到整车各环节)为主要受益标的。此外,近期部分氢能企业(膜电极/电堆/系统——重塑能源、加氢设备/储氢瓶——江苏国富)于港交所申报上市流程,建议持续关注后续进展。