长江7月1日发布氢能专题报告:我国电解槽中标规模523MW,下半年招标有望加速
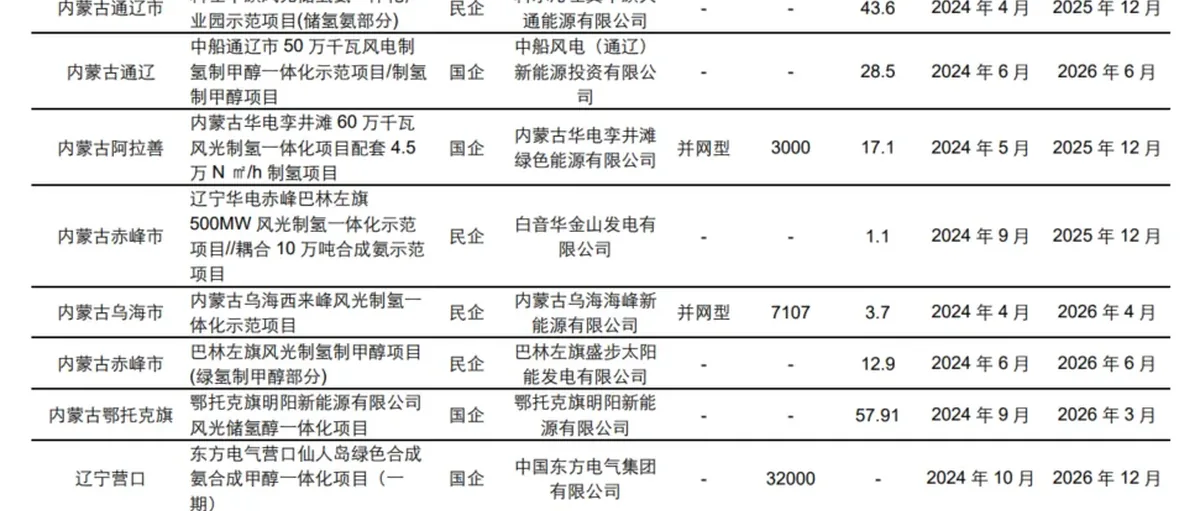
2024年以来各地绿氢项目密集推进,风光储氢氨一体化项目参与主体多元化,除能源央国企外,中国天楹、金风科技等更多民企参与其中。
招标规模:
-
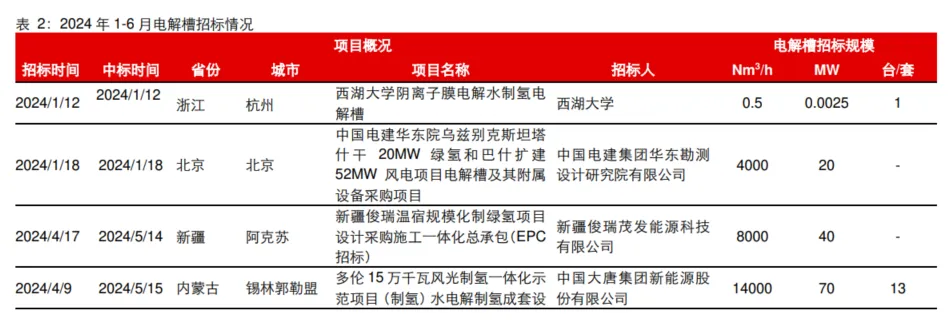
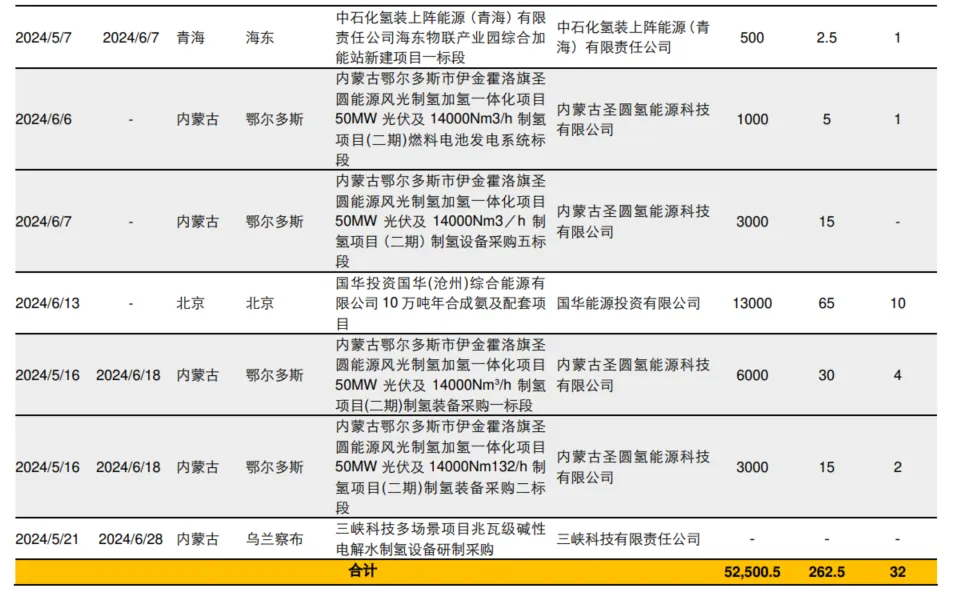
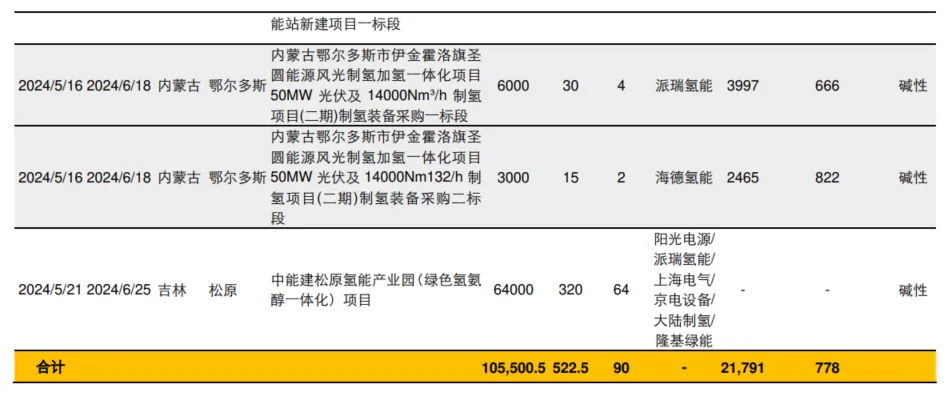
2024H1国内电解槽招标262.5MW,单个项目体量较大的有多伦15万千瓦风光制氢一体化示范项目(70MW)、内蒙古鄂尔多斯市伊金霍洛旗圣圆能源风光制氢加氢一体化项目(65MW)、国华投资国华(沧州)综合能源有限公司10万吨年合成氨及配套项目(65MW)等。
-
2024H1绿氢项目招标和中标间隔时间一般在1至2个月,招标未中标项目合计85MW,下半年有望确定中标名单。
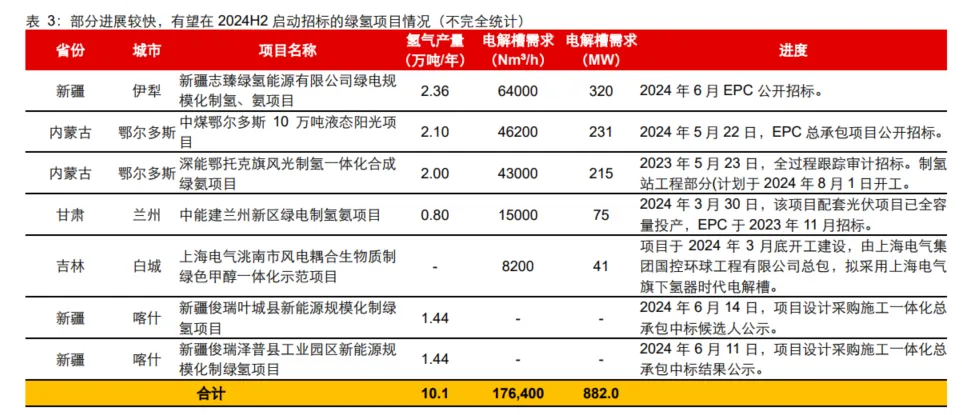
**下半年招标有望加速释放:**梳理目前正在进行或已经完成EPC招标、有望年内启动电解槽招标的绿氢项目,合计达882MW(不完全统计)。下半年新疆志臻绿氢能源有限公司绿电规模化制氢氨项目(320MW)、中煤10万吨液态阳光项目(231MW)、深能鄂托克旗风光制氢一体化合成绿氨项目(215MW)等大订单或释放,电解槽有望受益。
2024H1我国电解槽中标规模为523MW,中标均价为1557元/kW:
-
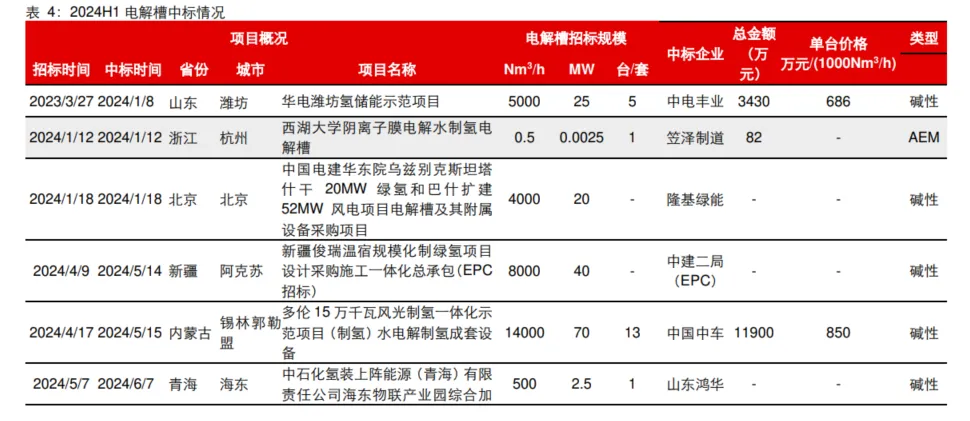
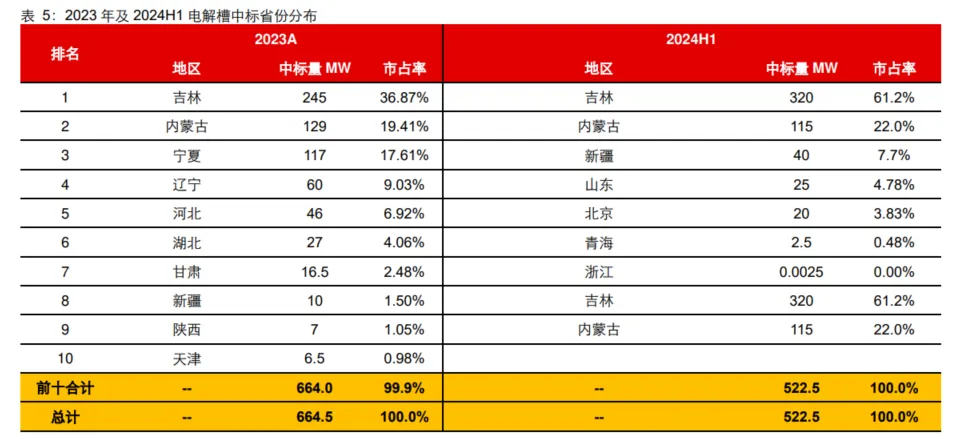
**中标规模:**不完全统计,2024H1我国电解槽中标规模为522.5MW,已达到2023年规模的78.6%。目前绿氢项目主要是电力集团绿氢示范项目和下游工业企业制氢,以碱性电解槽为主。
-
**省份分布:**吉林、内蒙古中标电解槽分别达320MW、115MW,占比为61.2%、22.0%。两地风光资源丰富,分别提出2025年绿氢7万吨、48万吨的产能规划,叠加地方政府推动非化工区制氢松绑、危化许可松绑,绿氢产业发展进入快车道,可关注后续两地绿氢项目的推进。
-
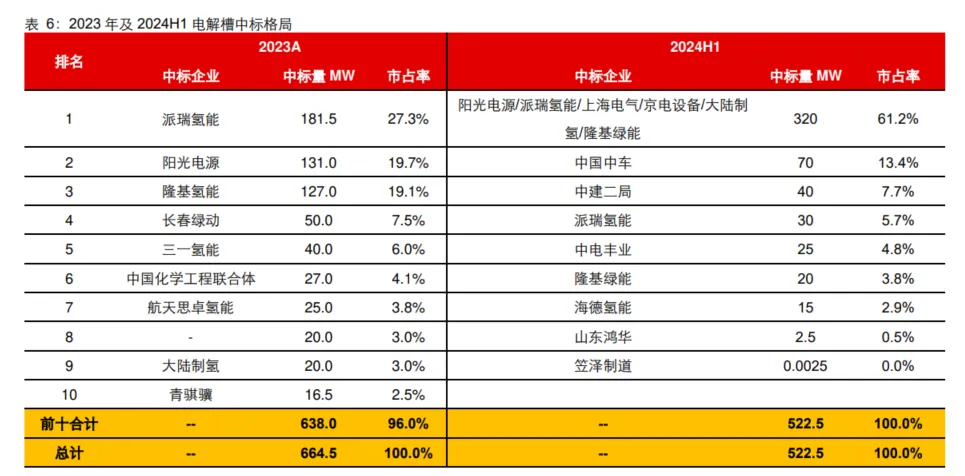
**中标格局:**剔除中能建松原氢能产业园项目(6家中标企业具体份额尚未披露),中标规模前三企业为中国中车、中建二局(EPC)、派瑞氢能,分别中标70MW、40MW、30MW。相较2023年老牌厂商和光伏龙头的中标集中格局,2024H1电解槽中标企业更分散,华光环能、京电设备等第二梯队厂商竞争力提升。
-
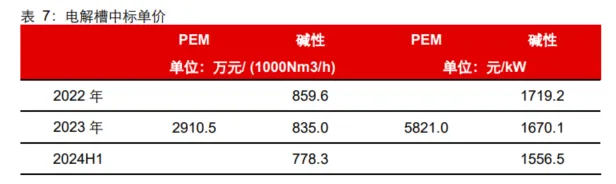
**中标价格:**2024H1碱性电解槽成交均价为778.3万元/(1000Nm³/h),对应1556.5元/kW,较2023年下降6.8%,推测主要为规模化生产及材料降本;中标价格极差较2023年缩小。市场曾担心在2022-2023年电解槽产能大幅扩充背景下出现价格战,从2024H1中标结果来看,价格已阶段性企稳,当前业主更关心电解槽产品可靠性、低能耗、标准化带来的综合性价比提升,电解槽市场正趋于成熟。
**建议:**看好2024H2电解槽环节的投资机会。氢能产业链中上游绿氢热度高,8省市公布2025年107.1万吨绿氢产能目标,对应电解槽市场空间达402亿元。2024年以来各地绿氢项目密集推进有望提振电解槽需求,关注华光环能等。