氢气的转型角色与生产现状
氢气目前正经历一段复杂的时期。作为炼油厂和化工厂的常用气体,氢气被誉为能源转型的关键能源物质——燃烧过程不排放二氧化碳。但当前氢气生产几乎全部依赖化石燃料(主要为天然气),每年排放量高达数亿吨二氧化碳。
要实现低碳大规模生产,需要大量投资于分离和捕获这些排放的设备,或建设从水中提取氢气的电解厂。后者(即生产绿氢)有助于利用未来以可再生能源为主导的电力系统中的富余风能或太阳能,同时规避天然气开采产生的排放。
大规模项目集体受挫
实际情况表明,启动绿氢项目的难度远超预期。近几个月来,多项备受瞩目的绿氢大规模生产项目遭遇挫折,制造商们正努力解决行业面临的"鸡与蛋"难题——高昂成本和不确定的市场需求阻碍项目推进。
- 澳大利亚铁矿石巨头 Fortescue 于今年7月宣布放弃其自行设定的2030年生产1500万吨绿氢目标。
- 法国政府支持的公用事业公司 Engie 和挪威国有可再生电力公司 Statkraft 推迟了新的绿色氢气产能计划。
- 丹麦海上风电开发商 Ørsted 上周暂停了其在瑞典建设的一家生产绿色甲醇(由绿氢与二氧化碳结合产生的燃料)的工厂,并警告称市场发展速度低于预期。
- 法兰克福上市的电解槽制造商蒂森克虏伯 Nucera 上周警告称,其"增长势头"受到市场不确定性的阻碍。
Aurora Energy Research 欧洲氢能市场负责人 Emma Woodward 表示,总体来看,上半年新建氢能项目遇到的实际问题,比各公司2-3年前预期的要困难得多。她指出,启动氢能项目必须满足几个关键要素的结合:长期电力供应、氢气销售协议、资金以及政府支持。在美国,开发商则受税收抵免标准不确定性的困扰。
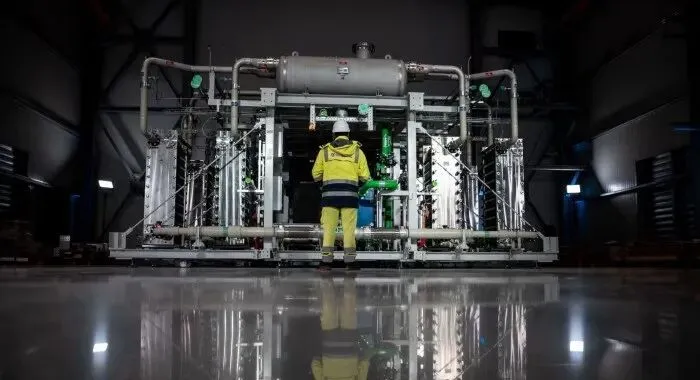
依然存在的乐观理由
尽管困难重重,过去六个月内欧洲接连批准了一系列重大项目,一定程度上缓解了上述困难:
| 企业 | 项目 | 规模 |
|---|---|---|
| 壳牌 | 德国科隆南部 Refhyne II 工厂 | 100MW,为该地化学厂及炼油厂提供氢气 |
| EWE | 德国北部埃姆登绿氢工厂 | 280MW,预计每年为当地工厂供应26000吨绿氢 |
| 英国石油(bp) | 苏格兰阿伯丁绿氢工厂(与当地政府达成协议) | 预计每年为公共汽车等交通工具供应高达300吨氢气 |
据 Wood Mackenzie 测算,超过483MW的绿氢项目于今年7月在欧洲做出最终投资决策。"欧洲的氢能发展进程相对较慢,但我们确实有理由保持乐观态度。"Wood Mackenzie 研究分析师 Greig Boulstridge 表示,各国政府陆续出台新的激励政策将进一步催化氢能项目逐步落实。
Woodward 也认同这一观点:"我并不对该行业抱有悲观情绪,因为上个月我们看到欧洲各地都做出了一系列最终投资决策。尽管有些人选择退出,但同样有很多人正在努力使这一切成为可能。"
市场趋于理性
Woodward 等人认为,市场正逐渐趋于理性,对氢能在能源系统中角色的过度炒作正逐渐降温,这有助于开发商集中精力推动可行的项目进入实施阶段。
英国石油公司首席执行官默里·奥金克洛斯在最近的财报电话会议中表示,该集团将"全力以赴发展氢能业务"。"我们曾经尝试过30多个不同的机会。现在,我们正在认真思考我们能够真正投入建设并开始运营的项目。"(Rachel Millard)