拉美绿氢总体格局
研究机构BNamericas最新研究报告认为:绿色氢能将是拉丁美洲的下一场能源革命。拉丁美洲在全球不断扩张的绿色氢能市场中占据重要地位,原因在于其拥有丰富且相对低廉的清洁能源资源。该地区约60%的装机容量源自可再生能源,这使其在可用性和生产成本方面具备竞争优势。此外,连接大西洋和太平洋的地理位置,为其提供了直达欧洲和亚洲市场的航线——预计未来数年欧洲和东亚对绿色氢能的进口需求将呈指数级增长。
据BNamericas数据,拉丁美洲的绿色氢能投资组合已超过1200亿美元,目前已有73个绿色氢能项目计划提交至政府层面,其中68个处于早期开发阶段、2个正在建设之中、3个项目已投入运营。各国项目数量分布:
| 国家 | 绿色氢能项目数 |
|---|---|
| 智利 | 26 |
| 巴西 | 19 |
| 墨西哥 | 9 |
| 乌拉圭 | 3 |
| 哥伦比亚 | 3 |
领先的开发商包括哥伦比亚国营石油生产商Ecopetrol、澳大利亚集团Fortescue以及总部位于德克萨斯州的MMEX Resources。
智利:地区领先者
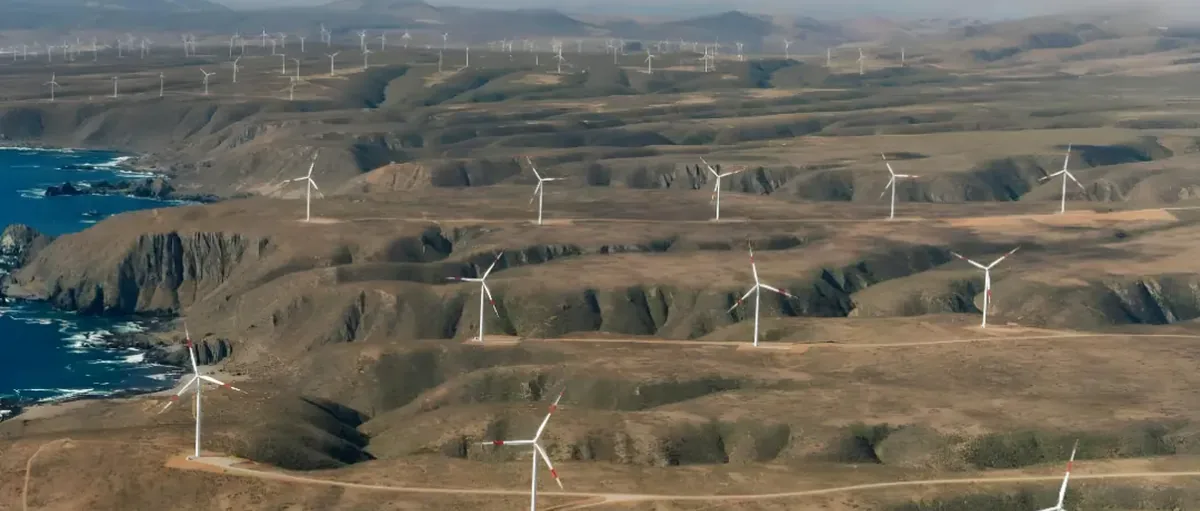
智利在绿色氢能开发领域处于地区领先地位,不仅因其具备极有利的可再生能源条件(丰富的太阳能和风能资源),更因其明确的政策支持。其行业路线图设定了到2030年电解产能达到25GW的目标,并计划到2025年累计投资达50亿美元。
支持措施方面,智利国家发展机构Corfo为绿氢开发商建立了10亿美元的融资机制;德国合作机构GIZ为涉及超过1000万美元的中型氢能项目提供免费的融资经纪服务;政府还宣布通过金融中介机构扩大绿色信贷计划。启动该行业的其他措施包括开发符合国际标准的认证系统以及简化的许可程序。
标志性项目:麦哲伦地区的H2 Magallanes,资本支出150亿美元,处于早期工作阶段。
巴西:最具成本竞争力之一
7月,巴西立法者批准了一项规范绿色氢气生产的法案,建立了自愿认证、联邦税收优惠以及补贴制度。据咨询公司Clean Energy Latin America(CELA)称,该国是世界上生产绿色氢气最具竞争力的国家之一,绿氢平准化成本在2.87美元/千克至3.56美元/千克之间。
BNamericas数据显示,已有60多份在巴西各地生产绿色氢气的谅解备忘录(MoU)得以签署。根据彭博NEF的研究,到2030年巴西有望拥有3.8吉瓦的绿色氢电解能力,占预计该地区总产能6.8吉瓦的一半以上。
标志性项目:皮奥伊州皮奥伊绿色能源园区,资本支出105亿美元,处于早期工程阶段。
哥伦比亚:长期蓝图与多方合作
哥伦比亚矿业和能源部于2021年公布其清洁氢能长期蓝图,预测到2030年电解能力将达到3GW,并将大规模采用燃料电池汽车。除绿色氢能生产的巨大潜力外,该路线图还设定了同期从天然气中提取5万吨蓝色氢能的目标。
该领域投资额在25亿至55亿美元之间,预计将创造1万至1.5万个就业岗位。已表示投资哥伦比亚氢能领域计划的公司包括Ecopetrol、TGI、Promigas、EPM、Hevolución、TotalEren、EDF和西门子。哥伦比亚还与欧洲和亚洲实体结成联盟,包括德国、荷兰、葡萄牙、日本和韩国,承诺共同开发氢气生产项目并从安第斯国家出口。据该国国家氢能协会Hidrógeno Colombia称,哥伦比亚正在开发28个氢能项目,其中7个处于测试阶段。
标志性项目:桑坦德省巴兰卡韦梅哈绿色氢能项目,资本支出1亿美元,处于早期阶段。
墨西哥:投资升温但缺乏监管框架
在总统安德烈斯·曼努埃尔·洛佩斯·奥夫拉多尔任内,墨西哥可再生能源发展一度陷入停滞,绿色氢能长期处于能源部门规划的边缘。然而,近年来一系列投资公告使墨西哥在绿色氢能版图上占据一席之地。据BNamericas数据库,该国目前正在开发的绿色氢能项目数量位居地区第三,仅次于智利和巴西。
能源咨询公司Hinicio的研究表明,到2050年墨西哥对氢气生产的累计投资将超过110亿美元。本月早些时候,BNamericas报道称,墨西哥国营电力公司CFE和国家石油公司Pemex正考虑成立合资企业,在Pemex炼油厂生产绿色氢气;Pemex在其可持续发展计划中表示可能利用风能与CFE合作生产氢气。
尽管近期发展令人鼓舞,墨西哥仍需要通过新的氢气管理法律才能与其他领先的拉美国家保持相同的增速——与许多地区同行不同,该国缺乏国家氢气监管框架或路线图。
标志性项目:瓦哈卡州瓦哈卡绿色氢气工厂,资本支出100亿美元,处于早期工作阶段。
价格前景与挑战
绿氢在拉丁美洲的经济可行性取决于激励措施、生产成本、存储解决方案以及最终用途变量等多重因素。根据世界氢能理事会数据,目前全球绿氢平准化成本在4.50美元/千克至6.50美元/千克之间,预计到2030年将降至2.50美元/千克至4.00美元/千克之间。大多数市场观察家认为,绿氢成本需降至1至2美元/千克范围内才具有竞争力。
拉美和加勒比地区的竞争力因地点和应用而异。尽管面临通货膨胀和高利率等经济挑战,智利和巴西等国家仍有可能在本世纪末实现具有竞争力的生产;相反,像墨西哥这样天然气丰富的国家,可能会在使绿氢具有成本效益方面面临困难。
需求端:欧洲市场为主
由于对生产者和消费者均实行优惠政策,欧洲被视为全球绿氢经济发展的领跑者,这在最近实施的融资工具和财政激励措施中尤为明显。拉美生产商认为对欧洲的出口是近期绿氢增长的主要动力。未来十年,拉美和加勒比地区的自身需求也将扩大,但由于经济制约、基础设施挑战和政策支持有限,这一过程可能比其他地区耗时更长。
巴西可能是拉美需求滞后的例外——该国正大力推广绿色氢能和绿氨项目,旨在服务炼油厂、化肥生产商、石化厂和钢铁厂等当地行业。
绿色溢价与竞争力
绿色氢能的潜在应用多种多样:可替代天然气或与天然气混合用于发电、供暖以及为目前使用压缩天然气的汽车提供燃料——这需要额外投资改造和翻新现有工厂、设备、发动机、管道等基础设施;还可用于燃料电池汽车或生产氢基合成燃料,成为柴油和汽油的潜在替代品。此外,绿色氢能可替代传统来自化石燃料的灰色、棕色或黑色氢能,用于炼钢、石化、氨/化肥生产和水泥等工业过程。
一个简单的结论可能是:当绿色氢能的生产成本至少可以与上述燃料相匹配时,它就会具有竞争力。但这一看法未能认识到,由于碳定价、监管要求、获得绿色融资和企业可持续发展承诺,许多行业愿意为绿色氢能支付溢价。绿色溢价被认为推动了更多清洁氢能生产投资,进而带来创新和规模经济,进一步降低成本。