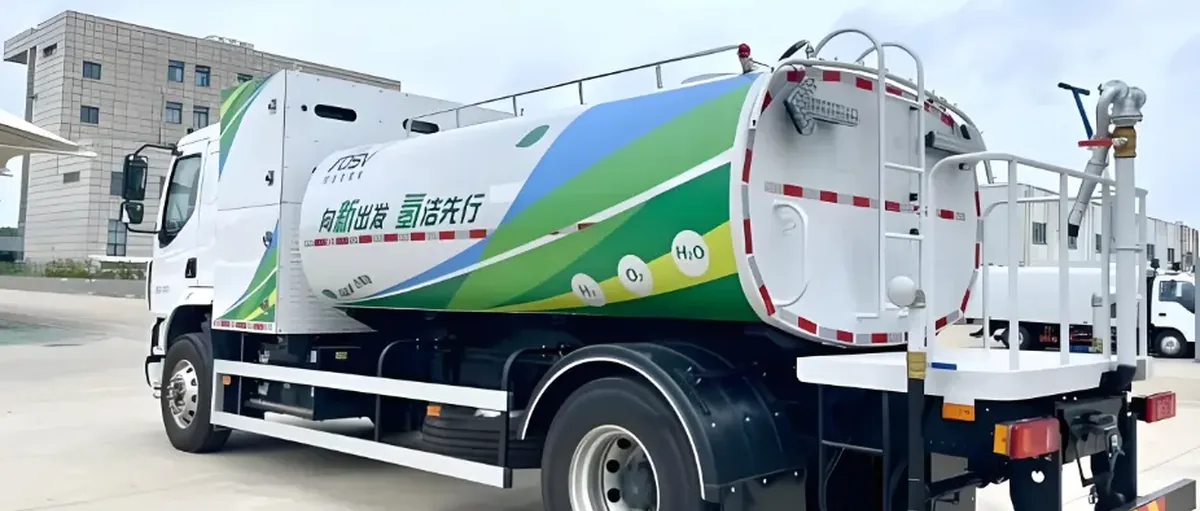
在环保行业的快速发展进程中,环卫车领域的新能源变革正持续推进,其中氢燃料环卫车的爆发态势尤为引人注目。2024 年,氢燃料环卫车销量实现了同比 290% 的大幅增长,标志着其在环卫市场的崛起已初现端倪。
新能源环卫车整体态势
据东吴证券环保行业报告数据,2024年1月至 12 月,环卫车市场整体销量为 70,157 辆,同比下降 8.87%。
然而,新能源环卫车却逆势上扬,销量达到 9432 辆,同比增长 50.96%,渗透率也从去年的 8.11% 提升至 13.44%,涨幅达 5.33 个百分点 。
从月度数据来看,新能源渗透率从 2024年1月的 9% 稳步攀升至 12 月的 27.5%,增长趋势显著。
在车型方面,新能源洗扫车的销量增量最为突出,同比增加 892 辆,增幅达 51%。新能源渗透率排名前三的车型分别为清洗车(56%)、桶装垃圾运输车(53%)、洗扫车(45%)。区域上,试点城市所在省份表现亮眼,河北省的新能源环卫车销量增量位居榜首,新能源渗透率排名前三的地区为上海(49%)、河北(32%)、河南(30%)。
氢燃料环卫车市场表现
氢燃料环卫车作为新能源环卫车的重要组成部分,凭借其独特优势,在 2024 年实现了爆发式增长。
全年燃料电池环卫车销量达到 557 辆,较去年大幅增加 417 辆 。2024年12月单月销量更是高达 339 辆,占全年销量的 61%,增长势头强劲。
从市场格局来看,宇通和盈峰在氢燃料环卫车领域占据领先地位。宇通销量为 237 辆,市占率达 43%;盈峰销量 236 辆,市占率 42%。龙马以 51 辆的销量和 9% 的市占率位列第三。
除了这三家企业,未势能源也在氢燃料环卫车市场崭露头角。
今年 1月10日,未势能源配套氢动力系统的 406 台氢燃料电池环卫车正式交付河北之江新能环境科技有限公司,涵盖氢能洗扫车、氢能清洗车、氢能高压冲洗车三种主力车型,由未势能源分别联合长征、宇通、东风、中联共同开发,并配套其自主研发的商用车燃料电池系统、储氢系统。
氢燃料环卫车发展的催化因素与市场空间
政策大力扶持
公共领域全面电动化试点:依据《关于启动公共领域车辆全面电动化试点工作的通知》,2023 - 2025 年期间,首批确定北京、上海、广州等 15 个城市作为试点。
明确要求新增车辆的新能源渗透率目标达到 80%,这一政策为氢燃料环卫车在公共领域的推广应用提供了明确的方向和有力的政策保障。
空气质量持续改善行动计划:在《空气质量持续改善行动计划》中,着重指出到 2025 年,重点区域新增轻型环卫车的新能源渗透率不得低于 80%。
同时,强调以环卫等领域为重点,大力推进设备更新改造,这使得氢燃料环卫车迎来了巨大的市场机遇 。
地方政策跟进:各地方政府也积极响应,出台了一系列配套政策。
例如,部分城市为购买氢燃料环卫车的企业提供财政补贴,补贴金额可达车辆购置成本的 20% - 30%;还有城市给予氢燃料环卫车运营企业一定的运营补贴,按车辆行驶里程或作业面积进行补贴,以此降低企业运营成本,提高其推广应用氢燃料环卫车的积极性。
经济性显著改善
制造端成本降低:在 2023 - 2024 年期间,电池级碳酸锂价格大幅下降。2023 年全年降幅达到 80%,2024 年降幅为 25%。
同时,钢材等大宗原料价格也呈下行趋势。以某品牌氢燃料环卫车为例,由于原材料价格下降,其生产成本降低了约 15%。这使得氢燃料环卫车在制造端的成本压力得到有效缓解,价格更具市场竞争力。
电油比下降:电油比从 2020 年的 2.5 倍降至 2024 年的 2 倍。根据专业机构测算,当电油比下降至 1.7 时,氢燃料等新能源环卫车的平价节点将缩短至运营期第 3 年,与电动公交车放量时的经济性相当。
这意味着氢燃料环卫车在使用过程中的成本优势逐渐凸显,从长期运营角度来看,能够为企业节省大量成本。
运营成本优化:随着我国能源供应体系的不断完善,电力供应紧张问题得到有效缓解,用电成本逐渐合理化。以某环卫服务公司为例,其运营的氢燃料环卫车在 2024 年的用电成本相较于 2020 年降低了约 20%。
此外,氢燃料的加注效率不断提高,加氢时间从原来的 15 - 20 分钟缩短至 5 - 8 分钟,大大提高了车辆的运营效率,间接降低了运营成本。
广阔的市场空间
试点城市增长强劲:2024 年试点城市环卫车总销量同比增长 14%,达到 1.52 万辆,新能源销量同比增长 69%,达到 4271 辆,新能源渗透率达到 28.1%,同比增长 9.1%。
随着试点政策的深入推进,假设 2025 年试点城市渗透率达到 80%,按照现有增长趋势,环卫新能源销量增速有望超过 80%。
整体市场潜力巨大:2024 年环卫装备总销量为 2017 年以来最低,考虑到环卫车通常 8 年的替换周期,预计 2025 年总销量有望回升。
当 2025 年环卫装备总销量同比分别增长 0%、10%、20% 时,假设试点城市环卫电动化渗透率达 80%,其他城市渗透率微增至 10%,经过测算,2025 年新能源销量有望分别达到 1.77 万辆、1.94 万辆、2.12 万辆,同比增长 87%、106%、125%,新能源渗透率将达到 25%。
这表明氢燃料环卫车在未来市场中具有巨大的增长潜力和发展空间。