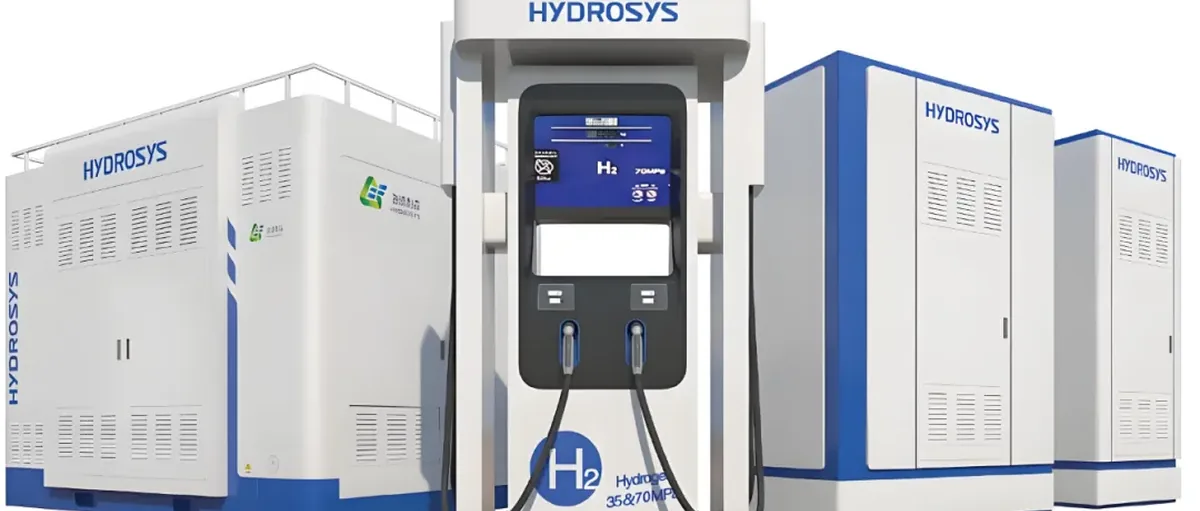
金利华电收购海德利森100%股权
2025 年 2月16日晚间,金利华电(300069)发布公告,计划通过发行股份及支付现金的方式收购北京海德利森科技有限公司(简称 "海德利森")100% 股权,并向上市公司控股股东发行股份募集配套资金。
这一消息引发行业广泛关注,而海德利森自身的优势,也使其成为此次收购中的焦点。
海德利森:从航天配套到技术领军
据公开资料介绍,海德利森成立于 2001 年,在长达二十余年的发展历程中,专注于高压流体控制设备的研发、生产、销售与服务。从最初为航天系统配套高压测试设备,逐步成长为行业内的技术领军者,其技术积累深厚,经验丰富。
在高压气体压缩机产品方面,率先突破氢气无油增压技术、加氢站装备设计及集成技术,成为国内早期液驱压缩机成套设备供应商与系统解决方案提供商。这种技术上的先发优势,使其在市场竞争中脱颖而出,为其占据市场份额奠定了坚实基础。
加氢站与压缩机市场的双料头部
随着国家对氢能产业发展的大力支持,海德利森紧紧抓住这一机遇,积极投身于氢能基础设施建设。在加氢站领域,海德利森已成为头部供应商,其市场影响力不容小觑。
截至目前,海德利森建成或配套加氢站超 140 座,在国内加氢站建设领域名列前茅 。其自主研发的液驱式氢能压缩机更是表现出色,市场占有率可达到 70% 以上。
在 70MPa 加氢站建设方面,海德利森同样成绩斐然。国内现存 70MPa 加氢站 38 座(数据截至 2024年9月),海德利森以近 30% 的建成率占据国内 70MPa 加氢站建设榜首。无论是在加氢站的整体建设数量,还是在核心设备压缩机的市场份额上,海德利森都展现出了强大的实力。
收购的战略意义与资本背景
金利华电收购海德利森,看中的正是其在高压流体装备领域的深厚技术积累和产品优势。海德利森的研发体系,能助力金利华电快速提升研发创新能力和工艺技术水平。特别是在热等静压领域,双方合作有望基于该项材料加工技术开发新型高性能绝缘子及应用于电力设备领域的高性能结构件等新产品。
从财务数据来看,海德利森 2023 年和 2024 年营业收入分别为 2.29 亿元和 3 亿元,净利润分别为 -529 万元和 560 万元,2024 年才实现盈利且净利润不高,截至 2024 年底,归母所有者权益为 5.61 亿元 。
尽管如此,海德利森在高压流体装备市场的潜力巨大,其产品广泛应用于航空航天、氢能源、高压特种装备检测、石油化工等领域,发展前景与国家产业升级深度绑定,契合国家新质生产力发展方向。
金利华电的控股股东是山西红太阳,实控人是 "90 后" 韩泽帅。韩泽帅 2020 年入主金利华电后,筹划多次资本运作但均失败。此次收购海德利森,若能成功整合,将显著增强金利华电可持续经营能力,使其在航空航天、氢能、高压特种设备检测试验等领域获得新发展机会,分散经营风险,降低对单一业务或市场的依赖,有助于公司在电力设备市场波动和行业变革中保持稳健经营。
值得留意的是,截至 1月24日股票停牌之际,金利华电的市值仅徘徊在 15.69 亿元,在资本市场中体量尚小。在这样的体量背景下,此次金利华电对海德利森的收购,其最终走向和结局,无疑成为了各方关注的焦点,牵动着行业内外的目光。