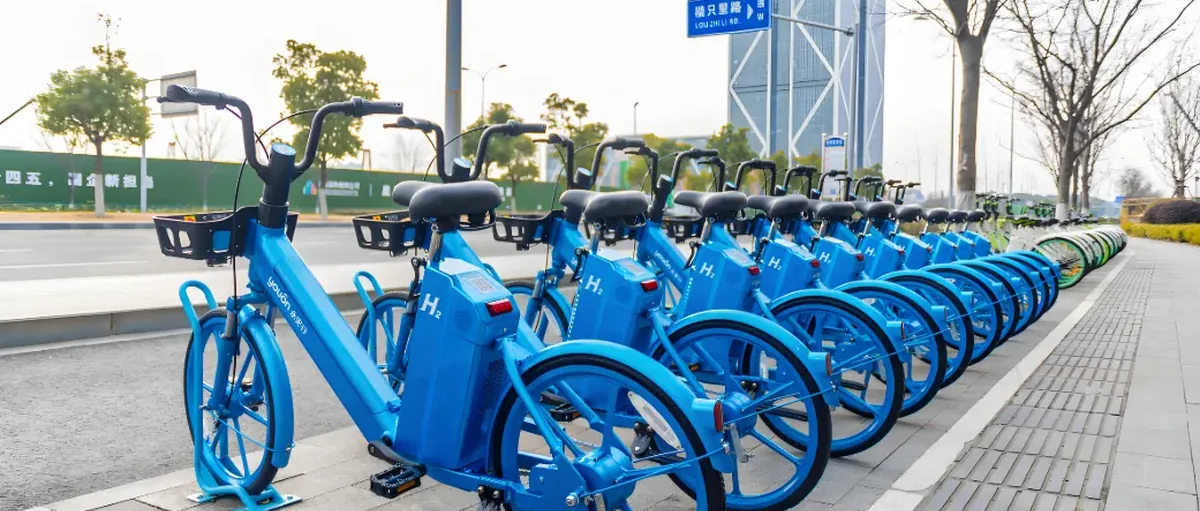
共享单车行业龙头永安行3月4日宣布终止收购上海联适导航技术股份有限公司 65% 股份的重大资产重组事项。
公司董事长孙继胜在投资者说明会上表示,交易双方因标的公司估值等商业条款未能达成一致,经审慎研究后决定终止合作。尽管并购计划受阻,但永安行在氢能领域的进展成为其战略转型的亮点。
氢能业务成减亏关键
根据最新业绩预告,永安行预计 2024 年净亏损 5500 万元至 8000 万元,同比减亏幅度显著。(永安行 2023 年归属于上市公司股东的净利润亏损 1.27 亿元,扣除非经常性损益的净利润亏损 1.65 亿元)
这一改善主要得益于氢能业务收入的跨越式增长。公司副总经理董萍透露,通过推广共享氢能自行车,永安行成功带动燃料电池、制充氢一体机、高低压储氢器等核心产品的销售,形成氢能产业链协同效应。
技术积累构筑竞争壁垒
引用基金研究员卜益力的观点,永安行经过多年的研发和积累,已拥有自主知识产权的核心技术,在氢能技术方面具有一定的先发优势。
永安行自主研发的制充氢一体机设备,实现从氢气制备到车辆加氢的全流程智能化管理,显著降低运营成本。
行业趋势与战略布局
当前共享出行行业正面临盈利模式转型压力,头部企业需要通过技术创新突破盈利瓶颈,永安行选择氢能作为战略支点,既符合国家双碳政策导向,又开辟了差异化竞争路径。
数据显示,2024 年国内氢能自行车市场规模同比增长 170%,永安行市占率达 28%,位列行业前三。
未来发展路径清晰,但困难不少
尽管公共自行车业务增长趋缓,但永安行通过 "氢能 + 出行" 模式开辟新赛道。公司计划 2025 年在长三角、珠三角地区新建 500 个氢能补给站,同步推进氢燃料电池在物流车、观光车等领域的应用。孙继胜强调:"应收账款改善将释放资金活力,氢能业务规模化效应有望在 2026 年全面显现。"
业内人士认为,随着国家氢能基础设施建设提速和技术迭代,永安行有望在新能源出行领域构建新的增长极,其氢能技术储备与产业化能力已成为估值重构的重要支撑点。
也有业内人士指出,当前我国氢能自行车发展面临三重隐患:
一是技术壁垒易被突破,随着行业热度攀升,核心部件如燃料电池、储氢系统可能陷入同质化竞争,永安行等头部企业的先发优势或将弱化;
二是市场内卷加剧,参与氢能两轮车的企业越来越多,为争夺份额可能引发价格战,压缩利润空间,叠加氢能基础设施建设成本高昂,中小型企业将面临资金链压力;
三是政策依赖风险,当前氢能产业仍需补贴支撑,若未来政策退坡,市场需求可能出现断层,导致产能过剩。建议企业加速技术迭代与场景拓展,构建差异化竞争壁垒。